
Итак, продолжаем тратить отпуск на публикации в TradingView.
Сразу замечу: предыдущие публикации по коротким позициям на широком рынке и Nasdaq имели плохой тайминг. Сделка была обещана «на завтра», после чего рынок довольно резко вынес часть коротких позиций.
Вообще, «завтра» можно понимать по-разному. Моё понимание этого слова в первую очередь зависит от того, от кого именно я его слышу. Для некоторых людей «завтра» вполне может означать «никогда».
Ну а теперь к самому рынку.
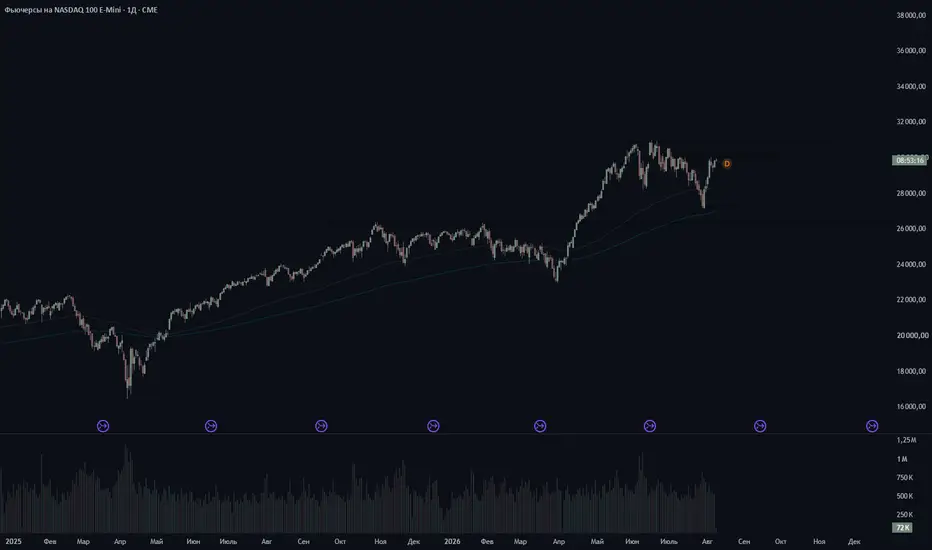
По Nasdaq сейчас складывается одна из самых интересных структур за последнее время.
С одной стороны, основной тренд остаётся восходящим, рынок снова находится недалеко от исторических максимумов, а слабая макростатистика пока воспринимается скорее как аргумент в пользу более мягкой политики ФРС.
С другой стороны, структура цены, позиционирование и поведение капитала всё больше напоминают позднюю фазу движения.
Волновая структура
На старшем масштабе мой основной сценарий остаётся прежним: рост от минимума 2022 года может быть большой пятой волной более крупного импульса, начавшегося после кризиса 2008–2009 годов.
Сама структура от 2022 года при этом выглядит достаточно зрелой:
2022 → 2023 — волна 1
коррекция 2023 — волна 2
рост 2023–2024 — волна 3
сложная коррекция 2024–2025 — волна 4
рост от минимума 2025 года — волна 5
Но интереснее другое.
Внутри этой последней пятой волны рынок, возможно, сейчас формирует ещё одну локальную пятёрку.
То есть теоретически мы можем находиться в структуре:
5 of 5 of 5.
Само по себе это не означает автоматический разворот. Пятые волны способны растягиваться намного сильнее, чем кажется логичным.
Но именно поэтому текущая область особенно интересна с точки зрения потенциальной асимметрии.
После максимума около 30 800–31 000 Nasdaq резко снизился примерно к 27 300, после чего практически полностью восстановил значительную часть этого падения.
Сейчас я вижу две основные трактовки.
Первая: максимум около 31 000 уже был вершиной, движение к 27 300 стало первой волной вниз, а текущий возврат к 30 000 является глубокой второй волной или волной B.
Вторая: снижение к 27 300 было только четвёртой волной, а рынок сейчас формирует последнюю пятую вверх и ещё раз попытается обновить исторический максимум.
И именно позиционирование делает второй сценарий особенно опасным для преждевременного шорта.
Позиционирование
По свежим данным CFTC институциональные управляющие всё ещё остаются чистыми покупателями Nasdaq, но за последнюю неделю заметно сократили длинную позицию.
Одновременно leveraged funds, наоборот, резко увеличили шорт.
В совокупном Nasdaq-100 их чистая короткая позиция составляет примерно 100 тысяч E-mini эквивалентов.
Это уже очень крупный объём.
Получается интересная конструкция:
институциональный капитал постепенно снижает риск, а спекулятивные фонды уже достаточно агрессивно стоят против рынка.
И здесь появляется главный риск для шортистов.
Если Nasdaq пробивает исторический максимум, рынок может получить очень сильный short squeeze.
А именно такой squeeze способен сформировать ту самую финальную пятую волну перед началом более крупной коррекции.
Сентимент
Сентимент сейчас тоже далеко не однозначный.
После слабого отчёта по рынку труда инвесторы снова начали закладывать более мягкую ФРС.
Пока рынок продолжает жить по логике:
bad news = good news.
Слабая экономика воспринимается не как немедленная угроза прибылям компаний, а как возможность менее жёсткой денежно-кредитной политики.
При этом корпоративный фундамент пока тоже не подтверждает классический рецессионный сценарий: значительная часть компаний продолжает превышать ожидания по прибыли.
Поэтому если вершина действительно формируется, то пока это скорее вершина из-за: оценок, ликвидности, позиционирования и чрезмерных ожиданий, а не из-за уже начавшегося обвала корпоративных прибылей.
Что происходит под поверхностью
При этом внутри рынка осторожность постепенно увеличивается.
Из growth-фондов идут оттоки, притоки в технологический сектор замедляются, а часть капитала возвращается в облигации и денежный рынок.
Хедж-фонды также проходили через заметное сокращение gross exposure после недавней волатильности в технологическом секторе.
При этом общий уровень плеча остаётся высоким.
Для меня это важный риск.
Рынок всё ещё способен продолжить рост, но если появится настоящий триггер, каскад ликвидаций может происходить значительно быстрее, чем предполагает текущая спокойная волатильность.
AI остаётся главным нарративом
Капитальные расходы на AI-инфраструктуру продолжают расти, инвестиции остаются огромными. Но меняется отношение рынка к результатам. Просто хороших цифр уже недостаточно. Инвесторы требуют всё большей отдачи на всё большие инвестиции.
Для поздней стадии цикла это довольно характерная ситуация: ожидания становятся настолько высокими, что даже сильный результат перестаёт быть достаточным.
Ключевые уровни
29 900–30 200 — текущая зона сопротивления и первая развилка.
30 800–31 000 — исторический максимум и потенциальная зона liquidity sweep.
Если Nasdaq выходит выше 31 000 и удерживается там, сценарий short squeeze и расширенной пятой волны становится значительно сильнее.
Снизу:
29 200–29 300 — первая потеря локального импульса.
28 500 — уже более серьёзное подтверждение слабости.
27 200–27 400 — главный pivot всей текущей структуры.
Пробой этой зоны значительно повысит вероятность того, что вершина действительно сформирована и рынок перешёл в более крупную коррекцию.
Ниже следующими зонами становятся примерно:
26 200–26 500
и затем
25 500.
На этой неделе дополнительную волатильность могут дать данные по инфляции, PPI и розничным продажам.
Особенно важна реакция рынка облигаций: рост доходностей остаётся одним из наиболее неприятных сценариев для Nasdaq.
Итог
Мой взгляд сейчас достаточно простой.
Я не пытаюсь поймать точную вершину.
Структурно Nasdaq выглядит зрелым. Институциональный капитал постепенно снижает риск, но одновременно огромное количество спекулятивных шортов способно ещё раз вытолкнуть рынок вверх.
Поэтому наиболее интересны два сценария:
1. Отказ от зоны 30 000–31 000 с последующим пробоем 29 200 и 28 500.
2. Последний вынос выше исторического максимума и быстрый возврат обратно под 31 000.
Второй сценарий для меня даже интереснее, потому что он способен одновременно завершить волновую структуру и вынести слишком ранних шортистов.
Пока же рынок находится именно в той фазе, где дождаться подтверждения гораздо важнее, чем пытаться заранее угадать последнюю свечу многолетнего восходящего движения.
Сразу замечу: предыдущие публикации по коротким позициям на широком рынке и Nasdaq имели плохой тайминг. Сделка была обещана «на завтра», после чего рынок довольно резко вынес часть коротких позиций.
Вообще, «завтра» можно понимать по-разному. Моё понимание этого слова в первую очередь зависит от того, от кого именно я его слышу. Для некоторых людей «завтра» вполне может означать «никогда».
Ну а теперь к самому рынку.
По Nasdaq сейчас складывается одна из самых интересных структур за последнее время.
С одной стороны, основной тренд остаётся восходящим, рынок снова находится недалеко от исторических максимумов, а слабая макростатистика пока воспринимается скорее как аргумент в пользу более мягкой политики ФРС.
С другой стороны, структура цены, позиционирование и поведение капитала всё больше напоминают позднюю фазу движения.
Волновая структура
На старшем масштабе мой основной сценарий остаётся прежним: рост от минимума 2022 года может быть большой пятой волной более крупного импульса, начавшегося после кризиса 2008–2009 годов.
Сама структура от 2022 года при этом выглядит достаточно зрелой:
2022 → 2023 — волна 1
коррекция 2023 — волна 2
рост 2023–2024 — волна 3
сложная коррекция 2024–2025 — волна 4
рост от минимума 2025 года — волна 5
Но интереснее другое.
Внутри этой последней пятой волны рынок, возможно, сейчас формирует ещё одну локальную пятёрку.
То есть теоретически мы можем находиться в структуре:
5 of 5 of 5.
Само по себе это не означает автоматический разворот. Пятые волны способны растягиваться намного сильнее, чем кажется логичным.
Но именно поэтому текущая область особенно интересна с точки зрения потенциальной асимметрии.
После максимума около 30 800–31 000 Nasdaq резко снизился примерно к 27 300, после чего практически полностью восстановил значительную часть этого падения.
Сейчас я вижу две основные трактовки.
Первая: максимум около 31 000 уже был вершиной, движение к 27 300 стало первой волной вниз, а текущий возврат к 30 000 является глубокой второй волной или волной B.
Вторая: снижение к 27 300 было только четвёртой волной, а рынок сейчас формирует последнюю пятую вверх и ещё раз попытается обновить исторический максимум.
И именно позиционирование делает второй сценарий особенно опасным для преждевременного шорта.
Позиционирование
По свежим данным CFTC институциональные управляющие всё ещё остаются чистыми покупателями Nasdaq, но за последнюю неделю заметно сократили длинную позицию.
Одновременно leveraged funds, наоборот, резко увеличили шорт.
В совокупном Nasdaq-100 их чистая короткая позиция составляет примерно 100 тысяч E-mini эквивалентов.
Это уже очень крупный объём.
Получается интересная конструкция:
институциональный капитал постепенно снижает риск, а спекулятивные фонды уже достаточно агрессивно стоят против рынка.
И здесь появляется главный риск для шортистов.
Если Nasdaq пробивает исторический максимум, рынок может получить очень сильный short squeeze.
А именно такой squeeze способен сформировать ту самую финальную пятую волну перед началом более крупной коррекции.
Сентимент
Сентимент сейчас тоже далеко не однозначный.
После слабого отчёта по рынку труда инвесторы снова начали закладывать более мягкую ФРС.
Пока рынок продолжает жить по логике:
bad news = good news.
Слабая экономика воспринимается не как немедленная угроза прибылям компаний, а как возможность менее жёсткой денежно-кредитной политики.
При этом корпоративный фундамент пока тоже не подтверждает классический рецессионный сценарий: значительная часть компаний продолжает превышать ожидания по прибыли.
Поэтому если вершина действительно формируется, то пока это скорее вершина из-за: оценок, ликвидности, позиционирования и чрезмерных ожиданий, а не из-за уже начавшегося обвала корпоративных прибылей.
Что происходит под поверхностью
При этом внутри рынка осторожность постепенно увеличивается.
Из growth-фондов идут оттоки, притоки в технологический сектор замедляются, а часть капитала возвращается в облигации и денежный рынок.
Хедж-фонды также проходили через заметное сокращение gross exposure после недавней волатильности в технологическом секторе.
При этом общий уровень плеча остаётся высоким.
Для меня это важный риск.
Рынок всё ещё способен продолжить рост, но если появится настоящий триггер, каскад ликвидаций может происходить значительно быстрее, чем предполагает текущая спокойная волатильность.
AI остаётся главным нарративом
Капитальные расходы на AI-инфраструктуру продолжают расти, инвестиции остаются огромными. Но меняется отношение рынка к результатам. Просто хороших цифр уже недостаточно. Инвесторы требуют всё большей отдачи на всё большие инвестиции.
Для поздней стадии цикла это довольно характерная ситуация: ожидания становятся настолько высокими, что даже сильный результат перестаёт быть достаточным.
Ключевые уровни
29 900–30 200 — текущая зона сопротивления и первая развилка.
30 800–31 000 — исторический максимум и потенциальная зона liquidity sweep.
Если Nasdaq выходит выше 31 000 и удерживается там, сценарий short squeeze и расширенной пятой волны становится значительно сильнее.
Снизу:
29 200–29 300 — первая потеря локального импульса.
28 500 — уже более серьёзное подтверждение слабости.
27 200–27 400 — главный pivot всей текущей структуры.
Пробой этой зоны значительно повысит вероятность того, что вершина действительно сформирована и рынок перешёл в более крупную коррекцию.
Ниже следующими зонами становятся примерно:
26 200–26 500
и затем
25 500.
На этой неделе дополнительную волатильность могут дать данные по инфляции, PPI и розничным продажам.
Особенно важна реакция рынка облигаций: рост доходностей остаётся одним из наиболее неприятных сценариев для Nasdaq.
Итог
Мой взгляд сейчас достаточно простой.
Я не пытаюсь поймать точную вершину.
Структурно Nasdaq выглядит зрелым. Институциональный капитал постепенно снижает риск, но одновременно огромное количество спекулятивных шортов способно ещё раз вытолкнуть рынок вверх.
Поэтому наиболее интересны два сценария:
1. Отказ от зоны 30 000–31 000 с последующим пробоем 29 200 и 28 500.
2. Последний вынос выше исторического максимума и быстрый возврат обратно под 31 000.
Второй сценарий для меня даже интереснее, потому что он способен одновременно завершить волновую структуру и вынести слишком ранних шортистов.
Пока же рынок находится именно в той фазе, где дождаться подтверждения гораздо важнее, чем пытаться заранее угадать последнюю свечу многолетнего восходящего движения.
Заметка
Вот и следующий пошёл Intel SPO 15 млрд.
Заметка
В июне Alphabet объявил огромную дополнительную эмиссию примерно на $80 млрд, позднее увеличенную до ~$84,75 млрд, чтобы финансировать AI-инфраструктуру. Заметка
Intel планирует увеличить объем допэмиссии до $20+ млрд с $15 млрд размещение может пройти по $95/акц и выше
средства нужны компании для увеличения капекса на ИИ

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.