
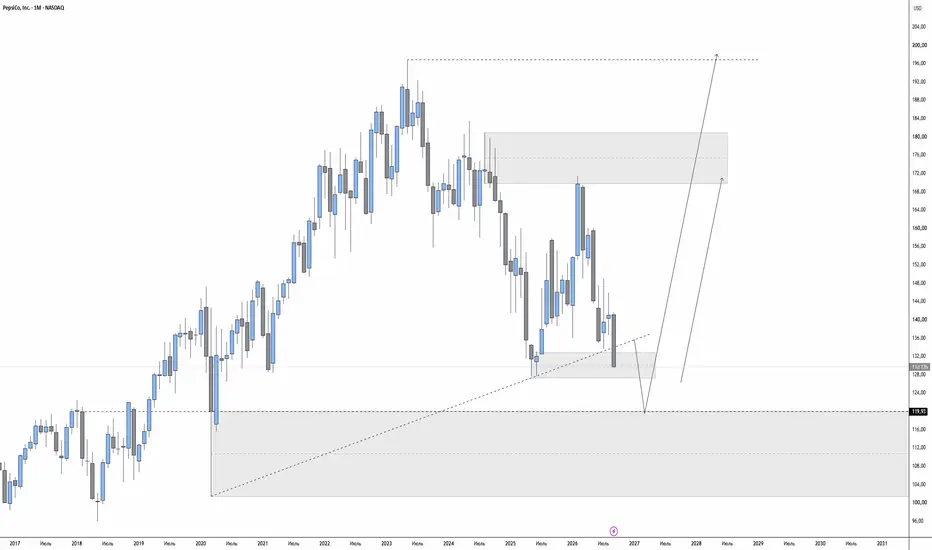
Краткая суть идеи
PepsiCo падает третий год подряд.
Последний толчок вниз пришёл не от компании. 16 сентября ФРС впервые с 2023 года подняла ставку, а доходность американских гособлигаций дошла до 5% — и оказалась выше дивиденда Pepsi. Людям, которые держали эту акцию ради выплат, стало выгоднее просто купить облигацию: тот же доход без риска потерять на цене акции. Часть таких инвесторов ушла, и это давило на цену независимо от того, что происходило в бизнесе.
А в бизнесе внутри две разные компании. Американская половина: снеки теряют маржу, напитки теряют покупателей. Вторая половина, международная, растёт двузначными темпами и уже даёт около 40% выручки. Рынок ставит цену по первой и почти не платит за вторую.
За последние два месяца те, кто ставил на дальнейшее падение, закрыли свои ставки. Крупные фонды в это время акцию покупают. А аналитики продолжали снижать прогнозы. Три группы участников читают ситуацию по-разному, и это стоит разобрать.
________________________________________
Что внутри компании
Снеки в Америке — источник проблем. Frito-Lay, то есть Lay's, Doritos, Cheetos и всё остальное, даёт примерно половину прибыли всей PepsiCo. И этот бизнес сейчас не растёт: во втором квартале выручка упала на 2%, объёмы продаж не изменились, прибыль сегмента снизилась.
Компания попробовала решить проблему снижением цен — покупатель в Америке стал экономить и уходил на дешёвые аналоги. Долю рынка удержали, но заработали меньше с каждой упаковки. То есть проблема не исчезла, а перешла из выручки в прибыль.
Есть деталь важная деталь. Почти весь Frito-Lay — это солёные снеки, чипсы и сухарики. А растёт сейчас другая категория: протеиновые снеки, они занимают уже около 13% полки в магазине. Доля Pepsi в этой категории — примерно 1%. Компания доминирует там, где рынок стоит на месте, и отсутствует там, где он растёт.
Напитки в Америке зарабатывают в три раза меньше, чем у конкурента. Операционная маржа — то есть сколько центов прибыли остаётся с каждого доллара выручки — у американских напитков Pepsi около 10–12%. У Coca-Cola больше 30%.
Coca-Cola продаёт партнёрам концентрат — густой сироп, из которого уже они делают газировку, разливают по бутылкам и везут в магазины. Заводы, грузовики и склады — не её забота. Pepsi всё это делает сама: владеет линиями розлива, парком машин, логистикой.
Работы больше, прибыли с доллара меньше, и капитальные затраты около $5 млрд в год против гораздо более лёгкого баланса конкурента.
Это же объясняет, почему Pepsi стоит на бирже примерно 16–17 своих годовых прибылей, а Coca-Cola — около 26. Часть разрыва заслужена: бизнес-модель конкурента объективно выгоднее и по желанию не меняется. Самый быстрый способ это исправить — отдать розлив партнёрам, как сделала Coca-Cola в 2016–2017 годах, получив резкий рост маржи. Pepsi в декабре 2025-го прямо сказала, что полностью так делать не будет. Остался медленный путь: автоматизация, сокращение ассортимента примерно на пятую часть, закрытие лишних заводов. Цель — улучшить маржу на один процентный пункт за три года. Пока в отчётах этого улучшения не видно.
Международный бизнес растёт и приносит больше с каждого доллара. Во втором квартале выручка в Латинской Америке прибавила 15%, в Азии 12%, в Европе и на Ближнем Востоке 10%. При этом маржа там не падала, а росла.
Масштаб уже не маленький: две трети всех проданных компанией напитков приходится на рынки за пределами США, выручка направления идёт к $40 млрд в год. Основные драйверы — Мексика, Индия, Бразилия, где растёт и население, и потребление. Через год-два эта часть бизнеса сравняется по размеру с американской, и тогда вопрос, почему всю компанию оценивают как буксующего американского производителя чипсов, встанет по-другому.
________________________________________
Что делают участники рынка
Те, кто ставил на падение, вышли. На конец июня в шорте по Pepsi стояло 33,3 млн акций. К концу августа осталось 21,3 млн — сокращение примерно на треть за два месяца. То есть люди, которые зарабатывали на падении, зафиксировали прибыль и ушли.
Механическое давление продаж от них снято. Но принимать это за сигнал разворота рано.
Крупные фонды покупают. По отчётности за второй квартал BlackRock, Vanguard, State Street и Invesco увеличили свои пакеты.
Аналитики продолжали снижать прогнозы. За последние три месяца ожидаемая прибыль Pepsi за третий квартал была снижена примерно с $2,44 до $2,30 на акцию. Из шести последних изменений целевых цен пять были вниз.
________________________________________
История с Elliott
В сентябре 2025 года фонд Elliott Investment Management объявил, что купил долю в PepsiCo примерно на $4 млрд — около 2% компании — и написал совету директоров письмо с требованием изменений. Elliott — активистский фонд: он покупает крупные пакеты и публично давит на менеджмент, чтобы тот менял стратегию. В письме фонд оценил потенциал роста акции больше чем в 50% от тогдашних уровней.
Под этим давлением менеджмент согласился на конкретную программу — сокращение ассортимента, закрытие заводов, ревизию поставок и цель по марже. То есть у истории появился человек, заинтересованный в том, чтобы обещания выполнялись.
________________________________________
Риски
Маржа не улучшается. Обещано плюс один процентный пункт за три года, а по факту с начала года маржа на полпроцента ниже. Это главное расхождение обещания и результата, и главное, за чем следить.
Снеки могут не развернуться. Цены уже снизили, маржой за это заплатили. Если объёмы не вырастут в ближайшие два квартала — значит, проблема в самой категории, а не в цене.
Препараты для похудения давят на весь сектор. Их принимают 12% взрослых американцев, к 2030 году прогноз больше 30 миллионов человек. Люди на этих препаратах меньше перекусывают, и солёные снеки страдают одними из первых.
Менеджмент не покупает свои акции. За полгода ноль покупок и три продажи, включая CEO. На трёхлетнем минимуме это неприятный сигнал.
________________________________________
Я буду покупать актив по 120-125 с целями на 180-200.
Ближайшая проверка тезиса — отчёт 8 октября. Смотреть стоит на три вещи: вернулись ли объёмы снеков к росту, продолжает ли международный бизнес расширять маржу, и появились ли первые признаки обещанного улучшения по компании в целом.
________________________________________
Это аналитический разбор, а не индивидуальная инвестиционная рекомендация. Решения по своим деньгам каждый принимает сам, исходя из своего риск-профиля и горизонта.

Профессиональный трейдер и инвестор с 2013 года. Все свои сигналы и результаты показываю публично в своем ТГ, подписывайся:
👉 t.me/arden_YT
👉 t.me/arden_YT
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.