
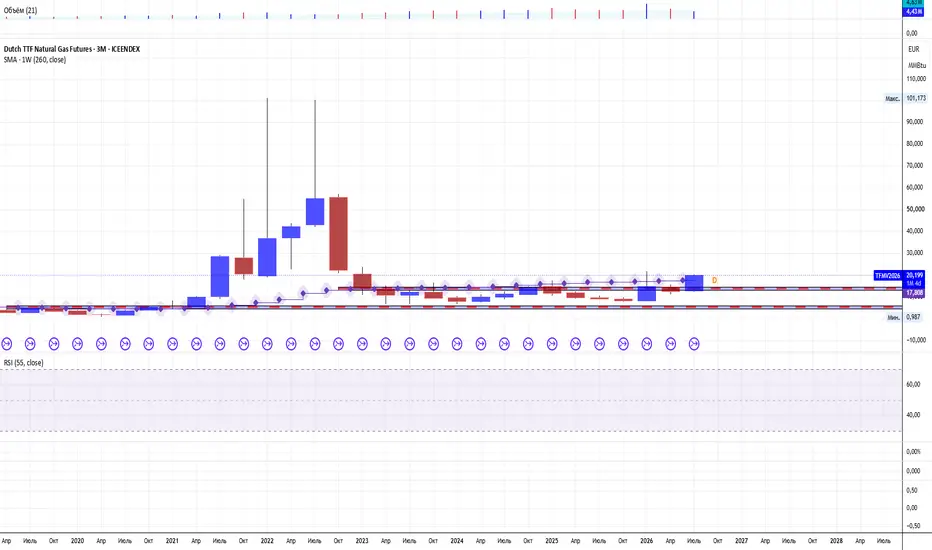
Цены на природный газ резко выросли на фоне жаркой погоды в США и ожиданий сокращения объемов строительства хранилищ.
Но действительно настоящая история разворачивается сейчас вокруг Европейского газового сектора.
В то время как страсти по подорванным "Северным Потокам" немного улеглись за последние почти 4 года, долгоиграющие последствия, все еще продолжают занимать центральное место в ценообразовании природного газа для европейских потребителей, в то время как цена фьючерсов на природный газ в Европе взлетает в 2026 году, прибавляя около 140% с начала года, и снова пробивает снизу вверх свой ключевой рубеж 5-летней простой средней скользящей.
Запасы газа в Европе истощаются, поскольку резервуары для этого времени года заполнены в целом ниже низшей границы, сформированной за последние 5 лет, в то время как этой зимой цены могут подскочить до 100 евро за мегаватт-час и выше.
Цены на природный газ в Европе, имеющие жизненно важное значение как для промышленности, так и для потребителей, этой зимой могут вернуться к уровням, невиданным со времен энергетического кризиса в 2022 году, и даже выше.
Для того чтобы перенаправить достаточный объем гибких поставок сжиженного природного газа из США в Азию, цены на газ, возможно, должны превысить как минимум 100 евро за мегаватт-час.
Экстремальные погодные условия и перебои в поставках газа на Ближний Восток через Ормузский пролив привели к тому, что запасы газа в Европе достигли исторически низкого уровня для этого времени года, в то время как цена природного газа для европейских потребителей подскочила до 8-кратного значения, в сравнении с отпуском базиса Henry Hub в Соединенных Штатах.
Фьючерсы на европейский эталонный показатель TTF в Нидерландах во вторник поднялись выше 68 евро за мегаватт-час, достигнув самого высокого уровня с начала 2023 года, после чего немного снизились.
Холодная зима в сочетании с сохраняющимися ограничениями поставок может привести к росту цен до 90-120 евро за мегаватт-час, заявил Танкред Фулоп, старший аналитик по акциям компании Morningstar.
Аналитики Goldman Sachs в опубликованной в воскресенье записке отметили, что если экспорт СПГ с Ближнего Востока «будет нормализоваться лишь постепенно до 2027 года», фьючерсы на природный газ должны будут подняться выше 100 евро за мегаватт-час, чтобы сдержать спрос в Азии и позволить Европе поддерживать необходимый уровень запасов газа в течение зимы.
Между тем, изнурительное лето на континенте увеличило спрос на кондиционеры и другие энергоемкие приборы в то время, когда спрос на газ, широко используемый для отопления и приготовления пищи в Европе, естественно, снижается. На газ приходится около одной шестой части производства электроэнергии в ЕС.
Погодные условия также привели к дефициту альтернативных источников энергии. Жара вызвала падение выработки атомной энергии, в результате чего электростанции в регионе были вынуждены останавливаться или сокращать производство, а выработка ветровой энергии летом была низкой .
В результате, по данным Gas Infrastructure Europe, запасы газа в Европейском союзе составляют около 63%, что является одним из самых низких показателей за всю историю наблюдений для этого времени года и примерно на 18 процентных пунктов ниже среднего показателя за пять лет.
«В настоящее время Европа, похоже, начнет зиму с недостаточным запасом газа на случай поздних зимних холодов, особенно потому, что объем газа, который можно извлечь из хранилищ в день пикового спроса, уменьшается по мере того, как хранилища пустеют», — сообщил накануне Мэтт Дринквотер, глава европейского газового подразделения Energy Aspects.
По словам Дринквотера, существует вероятность того, что усиление явления Эль-Ниньо приведет к мягкой ранней зиме в северо-восточной Азии, что снизит спрос. Но это «также повышает риск того, что поздняя зима будет холоднее, чем обычно», добавил он.
По словам Дринквотера, существенное восстановление экспорта СПГ с Ближнего Востока означало бы, что, хотя Европа, вероятно, начнет зиму с «неудовлетворительно низкими запасами», регион сможет сохранить большую часть своих запасов для пика холодной погоды в январе и феврале.
Однако, учитывая нестабильную геополитическую обстановку вокруг этого жизненно важного торгового пути, мало что можно сказать наверняка.
Конкуренция с Азией за партии СПГ также останется острой, поскольку рост мирового предложения в течение следующих 12 месяцев ограничен. По прогнозам консалтинговой компании Wood Mackenzie , новые проекты в Катаре, как ожидается, не достигнут полной мощности раньше второй половины 2027 года .
Компания охарактеризовала ситуацию в Европе как «приближающуюся к энергетическому кризису», отметив, что в ближайшей перспективе альтернатив газу практически нет, как раз в тот момент, когда приближается крайний срок запрета всего импорта российского СПГ — начало 2027 года.
По словам Фулопа из Morningstar, при текущих ценах Европа сохраняет небольшое преимущество перед Азией в привлечении гибких партий СПГ из США, с учетом более высоких транспортных расходов на доставку этих грузов в Азию.
Однако Европе потребуется гораздо больше американского СПГ, если другие источники поставок останутся ограниченными.
«По нашим оценкам, Европе потребуется около 64 миллиардов кубометров американского СПГ, что составляет примерно 77% от общего объема экспорта США», — сказал Фулоп.
«Для привлечения такой необычно высокой доли европейскому рынку потребуется предложить существенно более высокую чистую прибыль, чем азиатскому. В верхней части диапазона высокие цены также начнут уравновешивать рынок за счет снижения промышленного спроса и перехода на другие виды топлива», — сказал он.
В техническом плане мы видим на графике восстановление цены в третьем квартале 2026 года выше ключевого плоского сопротивления/ 5 - летней SMA, с перспективами дальнейшего движения в выше рассмотренном направлении.
Сделка активна
08 сентября 2026 г.Цены на природный газ в Европе во вторник выросли выше 75 Евро/МВтч (22.5 Евро за 1 MMBtu), достигнув нового самого высокого уровня за более чем три с половиной года, поскольку поставки СПГ из Персидского залива остаются серьезно нарушенными на фоне обострения напряженности между США и Ираном.
По отношению американскому отпуску базиса Henry Hub, так называемая "европейская газовая премия" по-прежнему составляет заоблачные +650 .. +700 процентов.
В то время как американские цены на природный газ практически не изменились в цене за последние 10 лет, на Европейском континенте за тот же период времени прибавка цены составляет грубо говоря свыше +500%.
Эскалация боевых действий между странами, на фоне подорванных и всё ещё не восстановленных Потоков Газпрома, подчеркивает сложность текущих продолжающихся конфликтов и необходимость достижения их урегулирования, как на востоке Европы, так и вокруг Ормузского пролива.
Вместе с тем на текущий момент, как стало известно, в понедельник Иран предупредил, что энергетическая инфраструктура в регионе, включая американские нефтегазовые объекты, может быть уязвима для новых атак.
Катар в значительной степени приостановил поставки СПГ и продлил действие режима форс-мажора в отношении грузов, предназначенных для европейских и азиатских рынков, на всю осень, поскольку продолжаются перебои в судоходстве по этому важнейшему водному пути.
Сокращение притока замедлило темпы закачки газа в хранилища Европы: хранилища ЕС заполнены примерно на 66%, что ниже сезонного среднего показателя, что делает газовый рынок все более уязвимым по мере приближения отопительного сезона.
Про то, насколько европейские потребители счастливы от этого всего, что в минувшие выходные впервые со времен WW2 ультраправая партия «Альтернатива для Германии» выиграла в одной из германских земель (Саксонии-Анхальт) региональные выборы — с рекордным для партии результатом — 43,8% голосов (против 17,2% голосов, получегных ХДС канцлера Фридриха Мерца) ... ну, как говорится, комментарии излишни.
Факты и цифры говорят сами за себя.

Thing Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.