Здравствуйте, господа ⚫️ | товарищи 🔴 | коллеги 🔵
После затяжного молчания и под занавес года я, как обычно, возвращаюсь препарировать рынки и публиковать новые идеи на моей любимой платформе TradingView. План выхода свежих материалов уже сверстан, и по мере возможностей и наличия свободного времени буду методично их «пилить» и выкатывать на ваш суд.
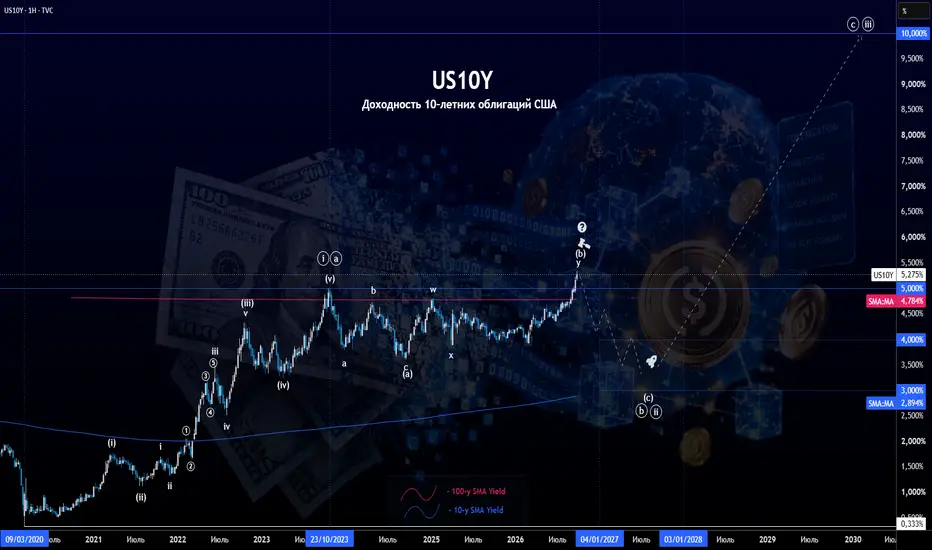
Перед вами — обновленный прогноз по долгосрочным американским облигациям с прицелом на переломный 2027 год и стратегическим горизонтом вплоть до 2030–2035 годов. Это уже четвертая работа из данной серии.
Для того чтобы у вас не закипел мозг, материал структурно разбит на три логических блока:
1️⃣ Введение
2️⃣ Разбор графика US10Y
3️⃣ «Конспирология»
Итак, пристегнулись. Погнали!
Для начала давайте проясним одну базовую вещь: чем качественная OSINT-аналитика отличается от дешевого блохерства и рыночного инфоцыганства?
Настоящий аналитик предвосхищает тренды. Он видит формирование событий за год, за два, а иногда и за пять лет до того, как они станут мейнстримом. То есть он пишет о том, чего еще не произошло. Инфоцыгане же работают стервятниками: они спамят инфополе громкими заголовками о том, что уже случилось.
Первые дают «прогноз погоды» на сезон вперед, чтобы вы могли заблаговременно подготовиться, собрать ликвидность и понимать, куда стоит «засеять» семена своего капитала. Вторые — с умным видом обсуждают «прошлогодний снег». Гундеть о текущих новостях и уже отработавших движениях графика — занятие, конечно, увлекательное для толпы, но зачастую абсолютно бесполезное для вашего депозита.
И поскольку клиповое мышление современного большинства напрочь лишено долгосрочной памяти (за это скажем отдельное спасибо бесконечным лентам инстаграма и тиктока), алгоритмы работают безотказно. На хайпожорных мейнстримных инфлюенсеров подписываются сотни тысяч хомяков, в то время как за трушными, думающими аналитиками следят лишь сотни, максимум — тысячи людей. Но, как пел старина Фрэнк Синатра: 🎶That's life...
Всё то о чем скрупулезно расписывалось на этом канале последние три года, сегодня медленно но верно начинает воплощаться в жизнь. Как это обычно бывает с макро-трендами, прогнозы реализуются с задержкой по таймингу.
Сегодня мы с вами покидаем безопасную территорию иллюзорной, уютной картонной реальности. Той самой, которую ежедневно заботливо клеят масс-медиа для покорного стада. Мы ступаем на некомфортные, дикие земли здравого смысла и поиска истины. Мы будем разбирать то, что категорически не вписывается в официальную трактовку глобальных процессов — всё то, чтоСМИ СМРАД (средства массовой рекламы, агитации и дезинформации), легионы продажных блогеров и одурманенная пропагандой толпа брезгливо клеймят «конспирологией».
Сейчас мы будем рубить горькую правду-матку, и это мало кому понравится. Но мы здесь не на романтическом свидании, и у автора нет цели что-то кому-то продать или желания всем нравиться. Скорее наоборот: этот наглый, дерзкий и местами токсичный тон выбран абсолютно сознательно. Моя главная задача прямо сейчас — отпугнуть от этого текста неподготовленные, неокрепшие умы, которые зашлине в ту дверь сюда за легкими сигналами и красивыми сказками. Если вам страшно смотреть реальности в глаза — закрывайте вкладку. Меньше знаешь — крепче спишь.
________________________________________
1️⃣ Введение. Экономический и рыночный прогноз: Хронология распада
________________________________________
Чтобы понимать куда мы движемся в 2027 году, необходимо оглянуться на дорожную карту, отрисованную в предыдущих статьях. Макроэкономика не терпит суеты — это тяжелый, инертный локомотив, и все текущие потрясения были заложены в систему задолго до сегодняшнего дня. Ниже приведена четкая последовательность ожидаемых и уже отработавших событий на финансовых рынках, которая служит фундаментом для нашего дальнейшего анализа:
________________________________________
📊Инфографики
Хорошо, перед тем как перейти к основному графику US10Y сперва взглянем на общую картину в целом, подкрепленную сухими, бескомпромиссными цифрами. Если официальная пропаганда и финансовые
СМИ СМРАД могут годами скармливать толпе красивые сказки о «непотопляемости» американской экономики, то графики, балансы регуляторов и сухие отчеты Минфина США о движении капитала врать не умеют. Ниже представлен детальный анатомический разбор десяти ключевых инфографик из просторов открытого интернета, которые наглядно и математически строго фиксируют процесс демонтажа прежней мировой финансовой системы.
Перед вами — фактическая доказательная база всего того, о чем расписывалось на этом канале. Мы последовательно разберем исторический слом 40-летнего суперцикла дешевых денег, катастрофический рост стоимости обслуживания $40-триллионного госдолга США, тихий, но масштабный побег центробанков БРИКС из токсичных бумаг гегемона и вынужденную оффшорную маскировку долларового контура. А в завершение — увидим, как финансовые планировщики уже выстроили новую ловушку, превратив криптовалютный рынок и стейблкоины в главных принудительных покупателей американского долгового мусора. Внимательно вчитывайтесь в цифры — развидеть это уже не получится.
📊Инфографик №1-2 Конец 40-летнего бычьего рынка
Представленные первые две инфографики фиксируют фундаментальный слом глобальной финансовой парадигмы и математически обосновывают неизбежность кризиса ликвидности и переформатирования всей мировой экономики.

Первый (левый) график показывает, как именно центральные банки выкачивают ликвидность из рисковых активов, готовя почву для управляемого обвала.
На графике справа наглядно продемонстрировано окончание сорокалетней эпохи непрерывного снижения стоимости заимствований.
📊Инфографик №3-5. Десять крупнейших иностранных держателей государственного долга США. Динамика изменений с 2020 по 2026 год.
Пока мейнстримные СМИ рассказывают о «высоком спросе» на американский долг, сухие цифры демонстрируют фундаментальный разлом: суверенные государства скидывают бумаги гегемона, а весь токсичный объем принудительно перекладывается на оффшорные хабы и вассальные государства.

1. Западно-оффшорный контур (Принудительная абсорбция долга США)
Великобритания - 2020: $395 ➔ 2023: $655 ➔ 2026: $939 млрд (+137%)
Роль: Главный финансовый пылесос Сити. Лондон превращен в ключевой оффшорный хаб по перевариванию казначейских бумаг США за пределами самой Америки.
Канада - 2020: $102 ➔ 2023: $215 ➔ 2026: $459 млрд (+346%)
Роль: Абсолютный рекордсмен по приросту. Ближайший геополитический сателлит США, которого в прямом смысле заставили скупать американские облигации для спасения баланса соседа.
Бельгия - 2020: $206 ➔ 2023: $354 ➔ 2026: $482 млрд (+134%)
Роль: Депозитарный хаб Euroclear. Через Бельгию проводится аккумулирование бумаг непубличными и квази-государственными структурированными фондами.
Каймановы острова - 2020: $207 ➔ 2023: $284 ➔ 2026: $453 млрд (+118%)
Роль: Оффшорный приют для хедж-фондов и частного капитала. Вся «независимая» ликвидность с крипто-рынка и оффшоров концентрируется именно здесь.
2. Суверенный демарш: БРИКС и вынужденный сброс (2020–2026 гг.)
Китай - 2020: $1 081 ➔ 2023: $867 ➔ 2026: $633 млрд (-41%)
Роль: Агрессивный и планомерный вывод капитала. Пекин избавился почти от половины своего пакета Treasuries, конвертируя фиатные бумаги в физическое золото и ресурсы.
Бразилия - 2020: $264 ➔ 2023: $217 ➔ 2026: $168 млрд (-36%)
Роль: Системное сокращение зависимости Латинской Америки от риска дефолта и санкций США.
Индия - 2020: $156 ➔ 2023: $224 ➔ 2026: $186 млрд (+19% общая динамика, но -18% за 2025–2026 гг.)
Роль: Попытка сидеть на двух стульях завершилась, нарастив позиции к 2023 году, Нью-Дели с 2025 года также включился в разгрузку токсичных госбумаг.
Япония - 2020: $1271 ➔ 2023: $1076 ➔ 2026: $1116 млрд (-12%)
Роль: Формально главный держатель, но вынужден сбрасывать облигации для защиты тонущей иены и поддержки собственного банковского сектора.
Главный макро-вывод:
📊Инфографик №6-7. Доля Японии и Китая в американских казначейских облигациях падает на фоне ростаВеликобритании.
Очередные две иллюстрации наглядно демонстрируют фундаментальный слом в архитектуре управления мировым долгом.

1. Закат суверенных гигантов и возвышение «Финансового центра»
График фиксирует исторический уход мировых суверенных держав из госдолга США:
2. Приватизация и оффшоризация американского долга
Второй график показывает важнейший макроэкономический сдвиг: мировые Центральные банки больше не спасают Минфин США.
Эти данные — прямая доказательная база для дальнейшего прогноза как продолжения тренда. Естественный спрос угас и традиционные суверенные покупатели (Китай, Азия, БРИКС) выходят из игры. Пирамиду госдолга в $40+ трлн сейчас удерживают исключительно оффшоры и горячий частный капитал, приманиваемый высокими ставками. Но частный капитал труслив — при первом же системном сбое он побежит. Когда частный капитал испугается обвала, а центробанки откажутся покупать новые выпуски, Минфину США потребуется новый «принудительный» частный покупатель. Им станут эмитенты стейблкоинов (Tether, Circle) и DeFi-протоколы. Чтобы выпустить триллионы цифровых долларов в рамках накачки крипто-пузыря, они будут обязаны купить на эти деньги Treasuries.
📊Инфографик №8-10. Чем обеспечены стейблкоины?
И последних три инфографика завершают макроэкономическую картину: стейблкоины превратились из нишевого инструмента криптовалютного рынка в новый глобальный институт абсорбции государственного долга США и главную расчетную систему мировой экономики.

График демонстрирует экспоненциальный перелом в мировой платежной инфраструктуре:
Стейблкоины — новый институциональный покупатель госдолга США:
Суммарно Tether и Circle удерживают свыше $180–200 млрд в государственных векселях США и соглашениях РЕПО. По объему владения казначейскими облигациями США эмитенты стейблкоинов уже превосходят такие страны, как Южная Корея, Саудовская Аравия или Германия. В условиях, когда Китай и развивающиеся страны скидывают Treasuries, Минфин США нашел в лице крипто-эмитентов безотказный источник спроса.
ФРС и Минфин США стимулируют на облигации через стейблкоины. Пользователи по всему миру, покупая USDT/USDC для расчетов и сбережений, косвенно покупают облигации США и финансируют триллионный дефицит американского бюджета (более подробно см. идею: #BTC Анализ документов Минфина США. Прогноз на 2025-2028 год).
📝Вывод:
Подводя итоговую черту под этим аналитическим блоком, мы получаем предельно чёткий диагноз: старая система сбыта американского долга чахнет. Когда ежегодное обслуживание долга пробивает отметку в $1,08 трлн, обгоняя расходы на всю оборонную машину США, а ключевые суверенные держатели бескомпромиссно сбрасывают Treasuries, прежний механизм паразитирования на мировой торговле ломается на корню.
Временная перекачка токсичных облигаций на оффшорные балансы Великобритании, Бельгии и Каймановых островов — это не решение проблемы, а лишь отчаянная попытка выиграть время. И именно здесь раскрывается истинный замысел планировщиков: создать новую, «невидимую» систему пылесоса мировой ликвидности через крипто-сектор. Загнав миллионы пользователей по всему миру в USDT и USDC под предлогом защиты от местных инфляций и банковского контроля, Минфин США гениально переложил финансирование своего триллионного дефицита на плечи простых держателей криптовалюты, обогнав по объемам даже традиционные гиганты вроде Visa и Mastercard.
Главный вывод из этой сухой математики прост и суров: долговой кризис гегемона неизбежно перейдет в фазу искусственной разрядки. Как только оффшорные резервуары иссякнут, у ФРС останется лишь два сценария — либо допустить разрушительный каскадный дефолт всей банковской системы, либо снова запустить «печатный станок» (QE) на полную мощность, направив потоки свежей напечатанной ликвидности в контролируемый раздув криптовалютного пузыря. Те, кто умеет читать данные инфографики уже сегодня, успеют пересобрать свои портфели до начала великого передела капитала. Остальные — продолжат оплачивать дефицит США из своего кармана, сами того не замечая.
________________________________________
2️⃣ Разбор основного графика US10Y
________________________________________
Анализ US10Y и развязка 45-летнего тренда
Внимательно посмотрев на график 10-летних казначейских облигаций США, стоит освежить в памяти ключевую макроэкономическую фабулу последних лет. Мы подходим к точке, где накопленные дисбалансы больше не могут удерживаться в статичном состоянии.
🔵Точка перелома - Грейт-ресет в 2020 году
В 2020 году на пике глобальной ковид-истерии рынок зафиксировал исторический минимум по доходностям 10-летних бумаг на символической отметке 0,33%. Это сжатие пружины вылилось в агрессивный взрывной рост доходностей, который к октябрю 2023 года вывел показатель на локальный пик в 5,00%. Вот уже три года финансовые власти США и крупные институционалы всеми силами пыжатся удержать доходности ниже 5%. И на это есть фундаментальная причина. Вылет и стабильное закреплениеUS10Y выше 5% (где в том же диапазоне проходит и 100-летняя скользящая средняя) запустят полноценное финансовое цунами и тектонические сдвиги на мировых площадках. Пробой этой зоны окончательно и бесповоротно подтвердит слом 45-летнего нисходящего тренда по доходностям. А поскольку американские Treasuries и доллар являются базовым залоговым обеспечением (collateral) для всей глобальной пирамиды кредитных плечей, разрушение стоимости залога мгновенно обнулит устойчивость всей мировой системы.
🔵ИИ-пузырь на зыбучих песках политики
Сегодня рынки капитала стоят на крайне зыбком фундаменте. Любое резкое паническое движение на долговом рынке моментально перекинется на фондовые площадки, запустив шоковый режим скидывания активов (Risk-off). Текущей администрации во главе с Трампом ценой огромных усилий и манипуляций ликвидностью пока удается дотащить перегретый пузырь искусственного интеллекта до промежуточных выборов в Конгресс. Но эта история предельно раздута, у нее нет запаса прочности. Как только сверху будет дана соответствующая отмашка, надутый фондовый фасад сложится как карточный домик.
🔵Волна (C): Принудительный сбив доходностей в район 3%
Исходя из волновой структуры, мы приближаемся к развязке. Нас ждет резкий, стремительный и для большинства участников рынка абсолютно неожиданный разворот доходностей вниз. Графически это движения будет оформлено как импульсная волна (C) в рамках коррекционной волновой плоскости с целевым диапазоном в 3,0% – 3,5%. Регуляторы просто не оставят рынку выбора: когда критическая отметка 5,0% – 5,5% начнет трещать по швам, систему начнут заливать ликвидностью, искусственно и жестко сбивая доходности обратно к 3%.
🔵Дальнейший прогноз: Кровавая баня, дефицит ликвидности и путь к 10%
Сброс доходностей по всей кривой в диапазон 3,0 –3,5% — это не признак оздоровления, а скорее предвестник полномасштабного финансового шторма. Когда доходности пойдут вниз, это произойдет не от хорошей жизни, а на фоне жесткой посадки и принудительного бегства капитала от рисков.
________________________________________
📈US10Y - Основной сценарий.
Волновая плоскость и иллюзия стабильности перед бурей

Как вся эта масштабная архитектура глобального финансового перехода будет проецироваться на главный барометр мировой экономики — график доходности 10-летних казначейских облигаций США?
Чтобы ответить на этот вопрос, мы разберем три наиболее вероятных сценария развития событий. Начнем с базового, наиболее сбалансированного и гармоничного с точки зрения волновой теории Эллиотта.
Фундаментальная отправная точка для всех сценариев одна: сорокалетний суперцикл нисходящего тренда доходностей (и, соответственно, эпоха дешевых денег) завершился в марте 2020 года на историческом минимуме в 0,33%. То, что мы наблюдаем последние шесть лет — это глобальное контртрендовое движение вверх, знаменующее слом старой экономической модели.
И хотя это восходящее движение можно разметить по-разному, основной сценарий трактует его как масштабный зигзаг, где текущая макро-картина представляет собой формирование сложной коррекционной фазы. Основной сценарий, представленный на этом графике, предполагает высокую степень симметрии и соразмерности всех фаз глобального цикла:
Главная особенность и сильная сторона основной разметки — ее ритмичность. Все три глобальные волны внутри восходящего макро-тренда оказываются соразмерны по времени, занимая примерно по 44–50 месяцев каждая. Локальный спуск доходностей к 3,5% создаст в медиа ложную эйфорию «победы над инфляцией», которая станет идеальной ловушкой перед финальным разрушительным рывком к 10%.
________________________________________
📈US10Y - Альтернативный сценарий №1.
Ускоренный демонтаж системы

Этот вариант волнового подсчета транслирует максимально жесткий сигнал: запас прочности текущей экономической модели исчерпан, а системный коллапс произойдет гораздо быстрее, чем предполагает базовый прогноз. Если основной сценарий оставляет финансовым элитам пространство для маневра и шанс временно сбить доходность US10Y в район 3% в ближайший год, то первая альтернативная разметка не оставляет им даже этой передышки. Согласно графику выше, структура долгового рынка формирует классический, но катастрофический для Минфина США волновой паттерн:
Система не рухнет по прямой линии. Локально, в течение 2027 года, Минфин США попытается дать последний бой, искусственно удерживая рынок долга от панического обвала. Ожидается, что им удастся ненадолго загнать доходность обратно под критический уровень в 5,00%, протестировав медиану проторгованного диапазона в районе 4,30%. Однако для крупного капитала этот откат станет не сигналом к спасению, а последней возможностью сбросить американские госбумаги с минимальными потерями перед неизбежным продолжением жесткого восходящего тренда.
Завершение этого 45-50-месячного импульса выводит финальный таргет доходности US10Y на шокирующую отметку в 10% к началу 2030 года. При текущем уровне государственного долга США обслуживание таких процентов математически несовместимо с выживанием федерального бюджета.
Данный альтернативный сценарий имеет высочайший приоритет на реализацию, уступая базовому лишь с небольшим отрывом. Если он подтвердится, это будет означать, что времени на плавный транзит мировой экономики в новую парадигму токенизации (RWA) и цифровых валют у планировщиков больше нет. Великий передел капитала и принудительный загон масс в крипто-доллары будут осуществляться через экстремальный, неконтролируемый шок ликвидности в самом ближайшем будущем.
________________________________________
📈US10Y - Альтернативный сценарий №2.
Пролонгированный транзит и цифровой наркоз до 2035 года

Второй альтернативный сценарий предлагает принципиально иную хронологию управляемого демонтажа, предоставляя глобальным планировщикам гораздо более широкое окно для проведения «бесшовного» транзита в новую цифровую экономику. Если предыдущий вариант подразумевал скорый и неконтролируемый срыв системы в штопор, то данная модель волнового подсчета демонстрирует изощренную, растянутую во времени схему выкачивания ликвидности через искусственные пузыри, где окончательный крах откладывается на следующее десятилетие.
Согласно этому графику, текущая рыночная картина интерпретируется как завершение лишь самого первого глобального макро-импульса, а не всей структуры:
Снижение доходности госдолга до 3% в условиях астрономического дефицита бюджета США невозможно рыночными методами — для этого потребуется глобальная манипуляция. Архитекторы запустят тотальный Risk-off на рубеже 2027 года. Целенаправленный сброс перераздутого рынка акций спровоцирует панику. Испуганный институциональный капитал, спасаясь от каскадных маржин-коллов, добровольно-принудительно побежит в дальний конец кривой американского долга (Treasuries), тем самым сбивая их доходность.
Однако классического страха для удержания доходностей на низком уровне в течение 30-40 месяцев не хватит. Именно здесь в игру вступает новый институциональный «пылесос» — беспрецедентная накачка сектора криптовалют, RWA (Real World Assets) и токенизации всего реального сектора. Жадный монополистический капитал начнет по экспоненте раздувать спрос на цифровые доллары (USDT, USDC). «Глупые» розничные деньги по всему миру, спасаясь от локальных инфляций, будут массово скупать стейблкоины, даже не подозревая о скрытой схеме: каждый их крипто-доллар эмитенты пустят на покупку американских казначейских векселей. Частный сектор своими руками оплатит искусственную коррекцию долгового рынка США.
Растянутая на три года коррекция доходностей даст им жизненно необходимое время для плавного внедрения цифровых валют центробанков (CBDC), повсеместного цифрового ID и перевода остатков реальной экономики на блокчейн-рельсы. Но как только крипто-пузырь отработает свою задачу и спрос на стейблкоины начнет буксовать (ориентировочно в 2029-2030 году), рынок долга совершит свой финальный разворот.
Волна (C) — Терминальная фаза: Примерно с уровня ~3,00% стартует второй сокрушительный импульс, который, следуя волновой симметрии, также займет около 80мес. Этот безостановочный рост выведет доходностиUS10Y к катастрофической отметке в 10% ориентировочно к 2035 году.
Именно к 2035 году старая, полностью списанная и выжатая досуха финансовая система окончательно пойдет в разнос. К этому моменту накопления миллиардов людей, оставшиеся в фиатном контуре и традиционных активах, будут математически обнулены инфляцией и крахом долговых обязательств, превратив абсолютное большинство населения в бесправных пользователей новой цифровой распределительной системы.
________________________________________
⚠️Выводы к второй части:
Подводя итоговую черту под разбором всех трех макроэкономических сценариев, можно констатировать один непреложный факт: эпоха дешевых денег, нулевых процентных ставок и бесконечного кредитного стимулирования безвозвратно сдана в архив истории еще в 2020 году. Мировая финансовая система крайне инертна, а потому мейнстримный экономический дискурс до сих пор продолжает кормить толпу успокоительными сказками от ФРС про скорое возвращение к инфляционному таргету в 2% и мягкую посадку. Однако математика непреклонна. Как на этом канале последовательно утверждалось еще с 2022 года, долгосрочный таргет по доходности американских десятилеток неотвратимо стремится к отметке в 10%. И совершенно неважно, по какому именно волновому маршруту — через стремительный срыв в штопор к 2030 году или через растянутую цифровую анестезию до 2035 года — график достигнет этой точки. Детали пути вторичны, важен сам финал.
Так или иначе, необходимо осознать предельно простую, но горькую истину: мир образца «до 2020 года» окончательно перестал существовать. Глобальная ковид-истерия, парализовавшая планету, послужила не столько медицинским форс-мажором, сколько идеальной социальной и геополитической декорацией для прикрытия кардинального, структурного слома старой финансовой парадигмы. Именно под этот шумовой занавес был запущен механизм управляемого демонтажа. И пока простые смертные по инерции продолжают цепляться за иллюзии, свято веря, что нужно просто еще немного потерпеть, и все «вернется на круги своя», архитекторы системы уже переписали базовые правила игры. Возврата к старому долговому укладу не предусмотрено самой конструкцией Нового Мирового Порядка.
Выражаясь метафорически, глобальные планировщики целенаправленно и хладнокровно развернули наш неповоротливый «экономический Титаник» прямо на гигантский айсберг (см. идею: S&P500/Gold Ratio — Золотой детектор лжи 144-летней истории). Столкновение неизбежно, а спасательных шлюпок в виде полностью контролируемых цифровых активов (CBDC) и RWA-токенов хватит лишь для того, чтобы элиты смогли безопасно покинуть тонущую палубу обесценивающегося фиата, оставив толпу оплачивать издержки крушения. Истинный, разрушительный масштаб этого айсберга скрыт под толщей ежедневного информационного шума, и разглядеть его можно лишь погрузившись на ту глубину понимания теневых макроэкономических процессов, где графики, доходности и движение капитала обнажают реальные планы элит. Те, кто сегодня способен читать эти данные, имеют шанс пережить шторм. Остальным же уготована роль слепых пассажиров, идущих ко дну вместе со своими сбережениями.
________________________________________
3️⃣ «Конспирология»
________________________________________
То, что простодушному обывателю через призму медийного шума кажется хаотичной чередой геополитических катастроф, рыночных аномалий и технологических хайпов, в действительности представляет собой холодный, математически выверенный процесс контролируемого демонтажа. Архитекторы глобальной финансовой системы осознали нежизнеспособность $40-триллионной долговой пирамиды задолго до того, как это стало достоянием публики. Сейчас мы наблюдаем не распад, а жестко срежиссированный транзит — управляемый перевод мировой экономики на новые рельсы, где издержки коллапса будут принудительно распределены между геополитическими вассалами и обедневшим средним классом.
Суть этой масштабной ловушки кроется в последовательной генерации мега-пузырей. Толпу и институционалов мастерски загнали в нарратив «искусственного интеллекта», заставив их собственными деньгами профинансировать колоссальную инфраструктуру завтрашней цифровой диктатуры (дата-центры, чипы, нейросети). Как только физический фундамент будет готов, рубильник выключат. Запрограммированный шок ликвидности и обвал рынков сработают как гигантская воронка, всасывающая в панике бегущий капитал обратно в казначейские бумаги США, чтобы в последний раз профинансировать дефицит гегемона перед Великой Перезагрузкой.
Финальной стадией этой многоходовой операции станет не просто списание старых долгов, а тотальная трансформация самой природы денег и собственности. Геополитические войны и спровоцированный экономический ужас станут идеальным предлогом для внедрения безальтернативного «спасения» — цифровых валют центробанков (CBDC), программируемых финансов и тотальной токенизации реального мира (RWA). Через крипто-оффшоры и стейблкоины систему уже обкатывают на глобальном Юге, заставляя миллионы людей косвенно оплачивать американский долг. Впереди — захлопывание цифровой мышеловки, где каждый цент будет отслеживаться алгоритмами, а доступ к базовым ресурсам окажется жестко привязан к цифровому паспорту и социальному рейтингу лояльности.
________________________________________
🔗Архитектура финансового перехода: От ИИ-пузыря к глобальному RWA
Если сложить все элементы пазла воедино, вырисовывается циничная, но гениальная по своей архитектуре многоходовочка глобальных финансовых элит. То, что обывателю кажется хаотичной сменой рыночных трендов, на деле — жестко срежиссированный процесс перекладывания системных рисков.
🔵Фаза I. Анатомия управляемого хаоса и механика сброса издержек
На сегодняшний день, в конце 2026 года, не видеть или отказываться признавать тот факт, что ключевые американские индексы (S&P 500, NASDAQ-100) находятся в откровенном, накачанном и «тупейшем» ИИ-пузыре — значит расписаться либо в собственной макроэкономической слепоте, либо в патологическом конформизме. Первые отчетливые признаки того, что система идет вразнос, были очевидны еще в 2024 году. К началу 2025-го, с приходом к власти «рыжего лебедя», рынок стоял на краю пропасти и был готов свалиться штопором. Но кому-то наверху было жизненно необходимо любой ценой, наплевав на законы физики и базовой экономики, снова задрать рынки вверх, чтобы спасти свои балансы и кредитные плечи. Им плевать на последствия, потому что архитекторы знают главное правило: издержки лопнувшего пузыря всегда оплачивает кто-то другой. Ловушка захлопывается в несколько шагов:
Разумеется, этот кризис больно ударит и по простым американцам. Инфляция, безработица и обнуление пенсионных портфелей станут реальностью. Но для правящей технократии это не баг, а фича. Доведя общество до состояния экзистенциального ужаса перед завтрашним днем, толпа сама попросит навести порядок. Пока ошарашенный плебс очухается, мышеловка цифровой экономики, которую невозможно было бы внедрить в мирное время, захлопнется.
🔵Фаза II. Геополитическая инженерия: Война как инструмент управления капиталом
Экономические модели и графики не существуют в вакууме. Вся геополитическая турбулентность последних лет — это не «случайные конфликты», а жестко просчитанные финансово-инженерные инструменты принудительного перераспределения капитала.
🔵Фаза III. Архитектура Нового Порядка и Цифровой Экономики
Вечно сидеть в облигациях с доходностью 3% капитал не сможет. Как только острая фаза кризиса минует, кукловодам потребуется новый пылесос для ликвидности. Конечная цель всех кризисов — переход человечества в новую цифровую парадигму.
Резюме: Следующий грандиозный пузырь в крипте, блокчейне и секторе RWA математически и стратегически неизбежен. Это не просто спекулятивная забава — это жизненно важный механизм спасения долларовой системы. Цифровые активы станут финальным резервуаром для абсорбции мировой инфляции, перезапуска долгового цикла и окончательной фиксации нового технологического контроля над обществом.
________________________________________
🎭Идеологической пустоты не бывает. Иллюзия «Свободного рынка»
Порой смотришь на признанных, дипломированных специалистов финансовой и экономической сферы — и берет искренняя оторопь. На дворе второй квартал XXI века, а они на абсолютно серьезных щах продолжают вещать с экранов про «свободный рынок» и «невидимую руку», которая якобы должна всё сбалансировать. О каком свободном рынке может идти речь в мире тотальных монопольных сговоров, ручного управления центробанками, санкций, заградительных пошлин и экономических войн на уничтожение? Мы живем в реальности, где «самое демократическое в мире государство» является главным бенефициаром и архитектором как надувания ИИ-пузыря, так и его грядущего управляемого схлопывания.
Но из каждого утюга по-прежнему льется эта замшелая эконом-идеологическая пропаганда: святость либертарианства, торжество демократии, незыблемость частной собственности и прочая лабуда. Я понимаю, что идеологическую прошивку трудно выбить из головы, не заменив ее чем-то другим. В головах большинства всё еще глубоко сидят эти давным-давно несостоятельные нарративы и идеологемы, не имеющие ничего общего с настоящими правилами игры.
В сегодняшнем мире на пальцах одной руки можно пересчитать государства, обладающие хоть каким-то реальным суверенитетом. А с другой стороны — транснациональные корпорации, глобальные капиталисты и те самые архитекторы нового мирового порядка (называйте их технократами или сатанистами — суть от этого не меняется), которые окончательно замыкают на себе управление планетой и капиталом. И на фоне этого глобального захвата нам продолжают скармливать наивное блеяние о том, что «рыночек всё порешает». Ага, щас!
Последним нескольким поколениям фундаментально промыли мозги (синей) квазинаучной дисциплиной под названием «экономикс» (Economics) 🔵. Эта выхолощенная теория годами штамповала удобных системе клерков, верящих в математические модели, которые ломаются при первом же кризисе. Давным-давно пора пересматривать экономическую парадигму, чтобы она более объективно объясняла то, что происходит в мире, а не обслуживала интересы глобальных элит.
Если кого-то до дрожи пугает классическая политэкономия (потому что она «красная» 🔴, марксистская и вскрывает классовую суть эксплуатации), то возьмите на вооружение хотя бы (черную) ⚫️Австрийскую школу экономики. «Австрийцы» куда более жестко, трезво и объективно объясняют природу кредитных циклов, пагубность фиатных денег, инфляцию как скрытый налог и неизбежность краха централизованного управления ставками. Это в тысячу раз ближе к реальности, чем тот теоретический «сферический конь в вакууме» под названием свободный рынок, который преподают в университетах.
Да, свободный, конкурентный капитализм был актуален. Возможно, в восемнадцатом или девятнадцатом веке. Но применять эти лекала к монополистическому монстру XX века, и тем более к цифровому техно-феодализму XXI века — ну это клинический диагноз.
________________________________________
🌐Эпилог: Дивный новый мир киберпанка и конец эпохи потребления
Мир с 2020 годасошел с ума ушел в фазу переформатирования, дефрагментации и "грейт ресета" прописанного доктором Зло Швабом. Барановирус, войны, экономические кризисы и прочие долгосрочные мировые процессы запущенные мировой закулисой - все это кино для наивных и простодушных, чтобы на понятном языке "случайных" жизненных обстоятельств (оно же все само произошло), объяснить восьми миллиардам дятлопитекам, что их уровень жизни, да и вообще их право на саму жизнь подлежат кардинальному пересмотру.
Мы на всех парах летим в новую парадигму — мир корпоративного киберпанка. В этой новой цифровой экономике больше нет острой нужды в массовом, богатом потребителе. Тот безудержный гедонизм, культ комфорта и потреблудия, которым накачивали средний класс во второй половине XX века, выполнил свою историческую функцию. Это было топливо для эпохи индустриализации и ранней глобализации. Сегодня этот двигатель глушат, и кто-то на этом борту лишний.
Архитектура будущего выстраивается предельно прагматично, и в ней средний класс — с его амбициями, накоплениями и претензиями на права — становится избыточным звеном. На горизонте маячит жесткая поляризация: узкая каста владельцев капитала и технологий с одной стороны, и стремительно нищающее большинство — с другой. И чтобы это большинство не задавало лишних вопросов, ему предложен идеальный цифровой наркотик. Пока элиты аккумулируют реальные активы (RWA) и выстраивают инфраструктуру контроля, массы добровольно деградируют в играх/метавселенных, растворяются в бесконечных лентах соцсетей и сжигают свое время на вертикальный дофаминовый контент.
Покадвуногие прямоходящие приматы жители бетонных джунглей заняты повседневным выживанием / ранговым соревнованием / выпендрежом / сравнением у кого больше, толще и длиннее — то есть, всем тем чем занимаются обычные обезьяны — те, кто мыслит долгосрочно-стратегически, чертят планы на десятилетия вперед.
Мы живем в эпоху кривых зеркал, где информационный шум заглушает сигналы рынка. Именно в такие переломные моменты истории старые иллюзии рушатся быстрее всего. И сейчас каждый участник рынка, да и каждый человек вообще, должен сделать выбор, как он встретит эту надвигающуюся реальность.
Вариантов, как вписаться в «новый дивный мир», всего три:
Смышленые — предвосхищают тренды, страхуют риски и готовят капитал.
Простодушные — прозревают только в тот момент, когда изменения уже бьют их по кошельку и амбициям.
Остальные — просто стоят с открытым ртом и охреневают постфактум.
И тут выбор за вами: предвосхищать, прозревать или охреневать.
Каждому свое…
🙏 «Спасибо за внимание к этому вопросу»©
☘️ Удачи, берегите себя!
📟 До связи.
После затяжного молчания и под занавес года я, как обычно, возвращаюсь препарировать рынки и публиковать новые идеи на моей любимой платформе TradingView. План выхода свежих материалов уже сверстан, и по мере возможностей и наличия свободного времени буду методично их «пилить» и выкатывать на ваш суд.
Перед вами — обновленный прогноз по долгосрочным американским облигациям с прицелом на переломный 2027 год и стратегическим горизонтом вплоть до 2030–2035 годов. Это уже четвертая работа из данной серии.
Для того чтобы у вас не закипел мозг, материал структурно разбит на три логических блока:
1️⃣ Введение
2️⃣ Разбор графика US10Y
3️⃣ «Конспирология»
Итак, пристегнулись. Погнали!
Для начала давайте проясним одну базовую вещь: чем качественная OSINT-аналитика отличается от дешевого блохерства и рыночного инфоцыганства?
Настоящий аналитик предвосхищает тренды. Он видит формирование событий за год, за два, а иногда и за пять лет до того, как они станут мейнстримом. То есть он пишет о том, чего еще не произошло. Инфоцыгане же работают стервятниками: они спамят инфополе громкими заголовками о том, что уже случилось.
Первые дают «прогноз погоды» на сезон вперед, чтобы вы могли заблаговременно подготовиться, собрать ликвидность и понимать, куда стоит «засеять» семена своего капитала. Вторые — с умным видом обсуждают «прошлогодний снег». Гундеть о текущих новостях и уже отработавших движениях графика — занятие, конечно, увлекательное для толпы, но зачастую абсолютно бесполезное для вашего депозита.
И поскольку клиповое мышление современного большинства напрочь лишено долгосрочной памяти (за это скажем отдельное спасибо бесконечным лентам инстаграма и тиктока), алгоритмы работают безотказно. На хайпожорных мейнстримных инфлюенсеров подписываются сотни тысяч хомяков, в то время как за трушными, думающими аналитиками следят лишь сотни, максимум — тысячи людей. Но, как пел старина Фрэнк Синатра: 🎶That's life...
Всё то о чем скрупулезно расписывалось на этом канале последние три года, сегодня медленно но верно начинает воплощаться в жизнь. Как это обычно бывает с макро-трендами, прогнозы реализуются с задержкой по таймингу.
Сегодня мы с вами покидаем безопасную территорию иллюзорной, уютной картонной реальности. Той самой, которую ежедневно заботливо клеят масс-медиа для покорного стада. Мы ступаем на некомфортные, дикие земли здравого смысла и поиска истины. Мы будем разбирать то, что категорически не вписывается в официальную трактовку глобальных процессов — всё то, что
Сейчас мы будем рубить горькую правду-матку, и это мало кому понравится. Но мы здесь не на романтическом свидании, и у автора нет цели что-то кому-то продать или желания всем нравиться. Скорее наоборот: этот наглый, дерзкий и местами токсичный тон выбран абсолютно сознательно. Моя главная задача прямо сейчас — отпугнуть от этого текста неподготовленные, неокрепшие умы, которые зашли
________________________________________
1️⃣ Введение. Экономический и рыночный прогноз: Хронология распада
________________________________________
Чтобы понимать куда мы движемся в 2027 году, необходимо оглянуться на дорожную карту, отрисованную в предыдущих статьях. Макроэкономика не терпит суеты — это тяжелый, инертный локомотив, и все текущие потрясения были заложены в систему задолго до сегодняшнего дня. Ниже приведена четкая последовательность ожидаемых и уже отработавших событий на финансовых рынках, которая служит фундаментом для нашего дальнейшего анализа:
- 🎢 US10Y и американские горки по TLT. Прогноз на 2023-2024 год. В этот период автор прогнозировал прилет финансовых «черных лебедей» и системный стресс в долларовом контуре. Как и ожидалось, математика дорогих денег сделала свое дело: доходность 10-летних казначейских облигаций США (US10Y) агрессивно пробила потолок, взлетев к критической отметке в 5,00%. Параллельно с этим фонд долгосрочных гособлигаций (TLT) предсказуемо рухнул в район 80 пунктов.
- 📈 Американский рынок долга в 2024 году. Достигнув локального пика в диапазоне 5,00–5,50%, система уперлась в свой предел прочности. Описываемый ранее сценарий — управляемый срыв фондовых рынков. Ожидалось включения режима Risk-off, где напуганный капитал начнет спасаться бегством из рисковых активов обратно в «тихую гавань» — защитные американские облигации. Этот панический приток ликвидности неизбежно сбил бы доходность US10Y вниз, в расчетный диапазон 2–3%. На графиках TLT и TMF это выражалось бы как разворотный коррекционный аптренд в фондах длинных облигаций после нескольких лет затяжного падения. По
 TLT ожидался рост на +50%, а по
 TMF взрывные +200% прибыли.
- 📈 Рынок Долга США и Крипта. Прогноз 2025-2035г. В последней идее был детально разобран тот маразм в котором пребывают рынки и расписан долгосрочный сценарий дальнейшего развития событий, где после того как управляемо сдуют пузырь-ИИ появится повод перезапуска «печатного станка» (QE) для вливания новой ликвидности в систему. Она будет целенаправленно маршрутизирована в раздувание гигантского, исторически беспрецедентного пузыря на рынке криптовалют, RWA (Real World Assets) и токенизации. Капитализация цифрового сектора в этой фазе должна вырасти в десятки, а по отдельным направлениям — в сотни раз. Закономерный финал любой искусственной накачки. Крипто-пузырь с оглушительным треском лопнет (ориентировочно в 2029-2030г), забирая с собой триллионы сгоревшего бумажного капитала. Это станет триггером для мирового финансового кризиса, который по своим масштабам и разрушительности превзойдет Великую Депрессию 1930-х годов. Мировую экономику накроет тяжелая стагфляция, серия суверенных дефолтов и массовая безработица. Именно под этим предлогом населению навяжут безусловный базовый доход (UBI) в формате программируемых CBDC (цифровых валют центробанков). В долгосрочной перспективе, к 2030–2035 годам, структурная двузначная инфляция в США выйдет из-под контроля, а доходности по казначейским облигациям прорвут все исторические сопротивления, устремившись к отметке 10%, а то и выше.
________________________________________
📊Инфографики
Хорошо, перед тем как перейти к основному графику
US10Y сперва взглянем на общую картину в целом, подкрепленную сухими, бескомпромиссными цифрами. Если официальная пропаганда и финансовые Перед вами — фактическая доказательная база всего того, о чем расписывалось на этом канале. Мы последовательно разберем исторический слом 40-летнего суперцикла дешевых денег, катастрофический рост стоимости обслуживания $40-триллионного госдолга США, тихий, но масштабный побег центробанков БРИКС из токсичных бумаг гегемона и вынужденную оффшорную маскировку долларового контура. А в завершение — увидим, как финансовые планировщики уже выстроили новую ловушку, превратив криптовалютный рынок и стейблкоины в главных принудительных покупателей американского долгового мусора. Внимательно вчитывайтесь в цифры — развидеть это уже не получится.
📊Инфографик №1-2 Конец 40-летнего бычьего рынка
Представленные первые две инфографики фиксируют фундаментальный слом глобальной финансовой парадигмы и математически обосновывают неизбежность кризиса ликвидности и переформатирования всей мировой экономики.
Первый (левый) график показывает, как именно центральные банки выкачивают ликвидность из рисковых активов, готовя почву для управляемого обвала.
- На протяжении десятилетия после кризиса 2008 года реальная доходность удерживалась около нуля, а в 2021 году достигла исторического дна в -2,50%. Это создало эпоху TINA (There Is No Alternative), когда инвесторы были вынуждены покупать акции, крипту и недвижимость из-за «штрафа» за хранение наличных.
- Цикл агрессивного ужесточения политики привел к скачку реальной безрисковой ставки до +2,10% к 2026 году.
- Этот резкий рост стоимости капитала переоценил спекулятивные активы и высосал с рынков рекордные 6,5 трлн долларов, которые сейчас припаркованы в фондах денежного рынка в поисках безрисковой доходности.
На графике справа наглядно продемонстрировано окончание сорокалетней эпохи непрерывного снижения стоимости заимствований.
- С 1981 года (пик Волкера в 15,84%) до пандемийного минимума 2020 года (0,50%) мировая экономика функционировала за счет постоянно дешевеющего кредита.
- В период с 2022 по 2026 год этот глобальный нисходящий канал был пробит вверх, и доходность 10-летних облигаций США (US10Y) закрепилась на структурно более высоком уровне в 4,55%.
- Самый критичный показатель: годовые расходы на обслуживание государственного долга США достигли 1,08 трлн долларов. Эта сумма официально превысила бюджет национальной обороны США.
📊Инфографик №3-5. Десять крупнейших иностранных держателей государственного долга США. Динамика изменений с 2020 по 2026 год.
Пока мейнстримные СМИ рассказывают о «высоком спросе» на американский долг, сухие цифры демонстрируют фундаментальный разлом: суверенные государства скидывают бумаги гегемона, а весь токсичный объем принудительно перекладывается на оффшорные хабы и вассальные государства.
1. Западно-оффшорный контур (Принудительная абсорбция долга США)
Великобритания - 2020: $395 ➔ 2023: $655 ➔ 2026: $939 млрд (+137%)
Роль: Главный финансовый пылесос Сити. Лондон превращен в ключевой оффшорный хаб по перевариванию казначейских бумаг США за пределами самой Америки.
Канада - 2020: $102 ➔ 2023: $215 ➔ 2026: $459 млрд (+346%)
Роль: Абсолютный рекордсмен по приросту. Ближайший геополитический сателлит США, которого в прямом смысле заставили скупать американские облигации для спасения баланса соседа.
Бельгия - 2020: $206 ➔ 2023: $354 ➔ 2026: $482 млрд (+134%)
Роль: Депозитарный хаб Euroclear. Через Бельгию проводится аккумулирование бумаг непубличными и квази-государственными структурированными фондами.
Каймановы острова - 2020: $207 ➔ 2023: $284 ➔ 2026: $453 млрд (+118%)
Роль: Оффшорный приют для хедж-фондов и частного капитала. Вся «независимая» ликвидность с крипто-рынка и оффшоров концентрируется именно здесь.
2. Суверенный демарш: БРИКС и вынужденный сброс (2020–2026 гг.)
Китай - 2020: $1 081 ➔ 2023: $867 ➔ 2026: $633 млрд (-41%)
Роль: Агрессивный и планомерный вывод капитала. Пекин избавился почти от половины своего пакета Treasuries, конвертируя фиатные бумаги в физическое золото и ресурсы.
Бразилия - 2020: $264 ➔ 2023: $217 ➔ 2026: $168 млрд (-36%)
Роль: Системное сокращение зависимости Латинской Америки от риска дефолта и санкций США.
Индия - 2020: $156 ➔ 2023: $224 ➔ 2026: $186 млрд (+19% общая динамика, но -18% за 2025–2026 гг.)
Роль: Попытка сидеть на двух стульях завершилась, нарастив позиции к 2023 году, Нью-Дели с 2025 года также включился в разгрузку токсичных госбумаг.
Япония - 2020: $1271 ➔ 2023: $1076 ➔ 2026: $1116 млрд (-12%)
Роль: Формально главный держатель, но вынужден сбрасывать облигации для защиты тонущей иены и поддержки собственного банковского сектора.
Главный макро-вывод:
- Суверенный демарш: Почему БРИКС сбрасывает токсичный долг
Прецедент 2022 года с заморозкой российских суверенных резервов окончательно разрушил базовый финансовый миф о «безопасности» Treasuries. Центробанки развивающихся стран осознали ключевую угрозу: хранение американских госбумаг больше не гарантия стабильности, а инструмент геополитического шантажа. Именно поэтому Китай планомерно и бескомпромиссно сократил свои вложения почти вдвое — с $1,08 трлн до $633 млрд, перенаправляя торговый профицит в покупку физического золота и реальных инфраструктурных активов по всему миру. Аналогичный демарш демонстрируют Бразилия и Индия. Суверенные государства больше не желают вслепую финансировать триллионный дефицит бюджета США, рискуя быть отключенными от долларовой системы по первому капризу из Вашингтона. - Оффшорный симулякр и маскировка через Euroclear
Агрессивный рост показателей Великобритании (+$544 млрд), Бельгии (+$276 млрд) и Каймановых островов (+$245 млрд) — это не рост доверия к США, а вынужденная маскировка и институциональный трюк. Из-за рисков прямого санкционного давления ряд крупный игроков Ближнего Востока и Азии не просто продают облигации, а переписывают их на кастодиальные счета в бельгийском депозитарии Euroclear и британских финансовых хабах, пряча реальных бенефициаров от прямой юрисдикции Минфина США. С другой стороны, на сцену вышли оффшорные хедж-фонды и спекулятивные управляющие на Кайманах, привлеченные высокой реальной доходностью. США фактически заменили надежных, долгосрочных суверенных инвесторов на спекулятивный и крайне нервный оффшорный капитал. - Тупик на $40 триллионов: Подготовка к финальному акту
К августу 2026 года валовой государственный долг США перешагнул астрономическую отметку в $40 трлн. При этом доля иностранных государств в его структуре стремительно сжалась с ~30% (в 2020 году) до менее чем 23%. Внешний мир на уровне правительств откровенно саботирует новые триллионные эмиссии американского долга. Единственная причина, почему долговой рынок гегемона до сих пор не коллапсировал под собственным весом, — это временная прокладка из оффшорных институтов и внутренних фондов денежного рынка. Систему завели в тупик, где старая модель распределения долга больше не работает. Когда иссякнет и этот ресурсоемкий оффшорный резервуар, у архитекторов системы останется лишь два покупателя последней надежды: запуск печатного станка ФРС (QE) и принудительная токенизация госдолга через рынок стейблкоинов.
📊Инфографик №6-7. Доля Японии и Китая в американских казначейских облигациях падает на фоне роста
Очередные две иллюстрации наглядно демонстрируют фундаментальный слом в архитектуре управления мировым долгом.
1. Закат суверенных гигантов и возвышение «Финансового центра»
График фиксирует исторический уход мировых суверенных держав из госдолга США:
- Китай сократил свою долю почти в 4 раза — с пиковых 29% (2011 год) до скромных 7,6% к III кварталу 2025 года. Пекин планомерно избавляется от уязвимых долларовых активов.
- Япония, с 2004 года контролировавшая 40% иностранного долга США, снизила присутствие до 12,9%. Токио вынужден распродавать Treasuries для поддержки падающей иены.
Великобритания, напротив, совершила мощный рывок: ее доля взлетела с 2,2% (2011) до 9,4%. Это означает, что долг США переписывается с азиатских суверенных государств на финансовую инфраструктуру Сити и связанного с ним англо-саксонского капитала.
2. Приватизация и оффшоризация американского долга
Второй график показывает важнейший макроэкономический сдвиг: мировые Центральные банки больше не спасают Минфин США.
- Официальный сектор (Центробанки и правительства): Уперся в «потолок» еще в 2013 году на уровне ~$4 трлн и застыл на отметке $3,92 трлн к середине 2025 года. Суверенные государства отказались увеличивать покупки Treasuries из-за риска санкций, заморозок и инфляционного обесценения.
- Частный сектор (банки, фонды, оффшоры): Заменил собой мировые регуляторы. Объем частных иностранных инвестиций вырос на 240%, достигнув $5,24 трлн (57% от всего иностранного долга).
- Роль оффшорных хабов: Более $1 трлн этого частного капитала прокачивается через финансовые узлы (Великобритания, Бельгия, Люксембург), скрывающие конечных бенефициаров.
Эти данные — прямая доказательная база для дальнейшего прогноза как продолжения тренда. Естественный спрос угас и традиционные суверенные покупатели (Китай, Азия, БРИКС) выходят из игры. Пирамиду госдолга в $40+ трлн сейчас удерживают исключительно оффшоры и горячий частный капитал, приманиваемый высокими ставками. Но частный капитал труслив — при первом же системном сбое он побежит. Когда частный капитал испугается обвала, а центробанки откажутся покупать новые выпуски, Минфину США потребуется новый «принудительный» частный покупатель. Им станут эмитенты стейблкоинов (Tether, Circle) и DeFi-протоколы. Чтобы выпустить триллионы цифровых долларов в рамках накачки крипто-пузыря, они будут обязаны купить на эти деньги Treasuries.
📊Инфографик №8-10. Чем обеспечены стейблкоины?
И последних три инфографика завершают макроэкономическую картину: стейблкоины превратились из нишевого инструмента криптовалютного рынка в новый глобальный институт абсорбции государственного долга США и главную расчетную систему мировой экономики.
График демонстрирует экспоненциальный перелом в мировой платежной инфраструктуре:
- Взрывной рост объемов: С 2018 по 2024 год годовой объем переводов в стейблкоинах вырос с $3,3 млрд до $18,4 трлн.
- Победа над классическими сетями: В 2024 году объем транзакций в стейблкоинах ($18,4 трлн) официально превысил показатели Visa ($15,7 трлн) и Mastercard ($9,8 трлн).
- Причина феномена: Стейблкоины стали главным средством международных расчетов в условиях жесткого валютного контроля, банковских ограничений и высокого процента эквайринга в традиционной системе.
Стейблкоины — новый институциональный покупатель госдолга США:
Суммарно Tether и Circle удерживают свыше $180–200 млрд в государственных векселях США и соглашениях РЕПО. По объему владения казначейскими облигациями США эмитенты стейблкоинов уже превосходят такие страны, как Южная Корея, Саудовская Аравия или Германия. В условиях, когда Китай и развивающиеся страны скидывают Treasuries, Минфин США нашел в лице крипто-эмитентов безотказный источник спроса.
- Circle
 USDC работает как «подконтрольный цифровой банк США»: 87,2% его резервов сосредоточено в T-bills и РЕПО, а 12,8% лежит на счетах в американских банках. Это полностью прозрачный продукт для американской регуляторной системы.
- Tether
 USDT действуют как «суверенный фонд национального благосостояния»: удерживая 77% резервов в ликвидных госбумагах США, компания направляет чистую прибыль от высоких процентных ставок в покупку золота (5,4–7,1%) и биткоина (5,4–5,5%).
ФРС и Минфин США стимулируют на облигации через стейблкоины. Пользователи по всему миру, покупая USDT/USDC для расчетов и сбережений, косвенно покупают облигации США и финансируют триллионный дефицит американского бюджета (более подробно см. идею: #BTC Анализ документов Минфина США. Прогноз на 2025-2028 год).
📝Вывод:
Подводя итоговую черту под этим аналитическим блоком, мы получаем предельно чёткий диагноз: старая система сбыта американского долга чахнет. Когда ежегодное обслуживание долга пробивает отметку в $1,08 трлн, обгоняя расходы на всю оборонную машину США, а ключевые суверенные держатели бескомпромиссно сбрасывают Treasuries, прежний механизм паразитирования на мировой торговле ломается на корню.
Временная перекачка токсичных облигаций на оффшорные балансы Великобритании, Бельгии и Каймановых островов — это не решение проблемы, а лишь отчаянная попытка выиграть время. И именно здесь раскрывается истинный замысел планировщиков: создать новую, «невидимую» систему пылесоса мировой ликвидности через крипто-сектор. Загнав миллионы пользователей по всему миру в USDT и USDC под предлогом защиты от местных инфляций и банковского контроля, Минфин США гениально переложил финансирование своего триллионного дефицита на плечи простых держателей криптовалюты, обогнав по объемам даже традиционные гиганты вроде Visa и Mastercard.
Главный вывод из этой сухой математики прост и суров: долговой кризис гегемона неизбежно перейдет в фазу искусственной разрядки. Как только оффшорные резервуары иссякнут, у ФРС останется лишь два сценария — либо допустить разрушительный каскадный дефолт всей банковской системы, либо снова запустить «печатный станок» (QE) на полную мощность, направив потоки свежей напечатанной ликвидности в контролируемый раздув криптовалютного пузыря. Те, кто умеет читать данные инфографики уже сегодня, успеют пересобрать свои портфели до начала великого передела капитала. Остальные — продолжат оплачивать дефицит США из своего кармана, сами того не замечая.
________________________________________
2️⃣ Разбор основного графика US10Y
________________________________________
Анализ US10Y и развязка 45-летнего тренда
Внимательно посмотрев на график 10-летних казначейских облигаций США, стоит освежить в памяти ключевую макроэкономическую фабулу последних лет. Мы подходим к точке, где накопленные дисбалансы больше не могут удерживаться в статичном состоянии.
🔵Точка перелома - Грейт-ресет в 2020 году
В 2020 году на пике глобальной ковид-истерии рынок зафиксировал исторический минимум по доходностям 10-летних бумаг на символической отметке 0,33%. Это сжатие пружины вылилось в агрессивный взрывной рост доходностей, который к октябрю 2023 года вывел показатель на локальный пик в 5,00%. Вот уже три года финансовые власти США и крупные институционалы всеми силами пыжатся удержать доходности ниже 5%. И на это есть фундаментальная причина. Вылет и стабильное закрепление
US10Y выше 5% (где в том же диапазоне проходит и 100-летняя скользящая средняя) запустят полноценное финансовое цунами и тектонические сдвиги на мировых площадках. Пробой этой зоны окончательно и бесповоротно подтвердит слом 45-летнего нисходящего тренда по доходностям. А поскольку американские Treasuries и доллар являются базовым залоговым обеспечением (collateral) для всей глобальной пирамиды кредитных плечей, разрушение стоимости залога мгновенно обнулит устойчивость всей мировой системы. 🔵ИИ-пузырь на зыбучих песках политики
Сегодня рынки капитала стоят на крайне зыбком фундаменте. Любое резкое паническое движение на долговом рынке моментально перекинется на фондовые площадки, запустив шоковый режим скидывания активов (Risk-off). Текущей администрации во главе с Трампом ценой огромных усилий и манипуляций ликвидностью пока удается дотащить перегретый пузырь искусственного интеллекта до промежуточных выборов в Конгресс. Но эта история предельно раздута, у нее нет запаса прочности. Как только сверху будет дана соответствующая отмашка, надутый фондовый фасад сложится как карточный домик.
🔵Волна (C): Принудительный сбив доходностей в район 3%
Исходя из волновой структуры, мы приближаемся к развязке. Нас ждет резкий, стремительный и для большинства участников рынка абсолютно неожиданный разворот доходностей вниз. Графически это движения будет оформлено как импульсная волна (C) в рамках коррекционной волновой плоскости с целевым диапазоном в 3,0% – 3,5%. Регуляторы просто не оставят рынку выбора: когда критическая отметка 5,0% – 5,5% начнет трещать по швам, систему начнут заливать ликвидностью, искусственно и жестко сбивая доходности обратно к 3%.
🔵Дальнейший прогноз: Кровавая баня, дефицит ликвидности и путь к 10%
Сброс доходностей по всей кривой в диапазон 3,0 –3,5% — это не признак оздоровления, а скорее предвестник полномасштабного финансового шторма. Когда доходности пойдут вниз, это произойдет не от хорошей жизни, а на фоне жесткой посадки и принудительного бегства капитала от рисков.
- На фоне обрушения доходностей нас ожидает мощная коррекция на рынках акций. Эта распродажа, вероятно, совпадет с обострением геополитических кризисов и гибридных конфликтов в разных точках планеты. Этот управляемый хаос, который активируется теми же силами, что раздували недавний ИИ-пузырь (детальнее мы разбирали этот механизм в статье: 🎈Пять Пузырей Технократии), приведет к классическому шоку ликвидности. В момент «хлопка» всем одномоментно и в гигантских объемах понадобится кэш — американский доллар. Закономерным итогом станет резкий рост индекса доллара
 DXY, так как в условиях паники именно доллар остается главным убежищем, а также взлет индексов волатильности: VIX и
 MOVE
- Когда спекулятивная пена с ИИ-пузыря наконец-то сойдет — ориентировочно это произойдет в первой половине 2027 года — напуганный капитал устремится в защитные активы, скупая государственный долг США. Именно этот колоссальный приток ликвидности и собьет доходности десятилеток US10Y в расчетную зону 3–3,5%. Здесь падение, скорее всего, остановится. В этом районе цену встретит фундаментальная поддержка в виде 10-летней скользящей средней. Рынок акций к этому моменту остынет, паника уляжется, а доходности, вероятно, будут «мариновать» в диапазоне 3–4%, формируя новую базу.
- Однако этот откат — лишь передышка а не возвращение в эпоху бесплатных денег. После того как пыль уляжется, а глобальный долг США продолжит расти по экспоненте без поддержки традиционных иностранных покупателей (таких как Китай или Япония), доходности снова будут вынуждены расти. Математика обслуживания такого долга неумолима. После 2027 года рынок постепенно, но уверенно начнет переоценивать риски американского долга, и к горизонту 2030–2035 годов мы вполне можем увидеть шокирующие сегодня, но структурно обоснованные цели в районе 10% по долгосрочным облигациям. Этот 45-летний нисходящий тренд сломлен окончательно.
________________________________________
📈US10Y - Основной сценарий.
Волновая плоскость и иллюзия стабильности перед бурей
Как вся эта масштабная архитектура глобального финансового перехода будет проецироваться на главный барометр мировой экономики — график доходности 10-летних казначейских облигаций США?
Чтобы ответить на этот вопрос, мы разберем три наиболее вероятных сценария развития событий. Начнем с базового, наиболее сбалансированного и гармоничного с точки зрения волновой теории Эллиотта.
Фундаментальная отправная точка для всех сценариев одна: сорокалетний суперцикл нисходящего тренда доходностей (и, соответственно, эпоха дешевых денег) завершился в марте 2020 года на историческом минимуме в 0,33%. То, что мы наблюдаем последние шесть лет — это глобальное контртрендовое движение вверх, знаменующее слом старой экономической модели.
И хотя это восходящее движение можно разметить по-разному, основной сценарий трактует его как масштабный зигзаг, где текущая макро-картина представляет собой формирование сложной коррекционной фазы. Основной сценарий, представленный на этом графике, предполагает высокую степень симметрии и соразмерности всех фаз глобального цикла:
- Волна (A) — Первый шоковый импульс: С марта 2020 года по октябрь 2023 года доходности взлетели с 0,33% до критической отметки в 5,00%. Этот первичный разгон инфляции и стоимости долга занял 44 месяца.
- Волна (B) — Затяжная «Волновая плоскость» (Flat correction): С пиков октября 2023 года рынок ушел в изматывающую боковую консолидацию, которая развивается в форме классической волновой плоскости (структура 3-3-5). Внутри этой структуры первые две части, зигзаги (a) и (b), уже практически сформированы. Локальный отскок доходностей к верхним границам диапазона — это завершение волны (b).
- Локальный обвал (волна (c) of B): Чего не хватает для завершения этой многолетней плоскости, так это финального, резкого импульса вниз в рамках общей волны - B. Ожидается, что этот спад опустит доходности в комфортный для регуляторов район 3,5% ориентировочно к началу 2028 года. Важно понимать фундаментальную причину этого спада: он будет спровоцирован не «успехами» экономики, а жестким рукотворным шоком ликвидности на рынках капитала. Паника и масштабный Risk-off заставят крупный капитал бежать в «защитные» Treasuries, искусственно сбивая их доходность. Это даст финансовым элитам необходимую передышку и время для внедрения элементов цифровой инфраструктуры (RWA, CBDC).
- Волна (C) — Финальный взлет к 10%: Как только боковая коррекция (которая, по принципу симметрии, также займет около 44-50 месяцев) завершится в 2028 году, иллюзия стабильности рухнет. Запустится второй глобальный импульс восходящей динамики, который продлится примерно 45-50 месяцев. Этот безостановочный рост выведет доходности US10Y к терминальному таргету в 10% к 2032 году.
Главная особенность и сильная сторона основной разметки — ее ритмичность. Все три глобальные волны внутри восходящего макро-тренда оказываются соразмерны по времени, занимая примерно по 44–50 месяцев каждая. Локальный спуск доходностей к 3,5% создаст в медиа ложную эйфорию «победы над инфляцией», которая станет идеальной ловушкой перед финальным разрушительным рывком к 10%.
________________________________________
📈US10Y - Альтернативный сценарий №1.
Ускоренный демонтаж системы
Этот вариант волнового подсчета транслирует максимально жесткий сигнал: запас прочности текущей экономической модели исчерпан, а системный коллапс произойдет гораздо быстрее, чем предполагает базовый прогноз. Если основной сценарий оставляет финансовым элитам пространство для маневра и шанс временно сбить доходность US10Y в район 3% в ближайший год, то первая альтернативная разметка не оставляет им даже этой передышки. Согласно графику выше, структура долгового рынка формирует классический, но катастрофический для Минфина США волновой паттерн:
- Первый шоковый импульс (волна A): Стартовал с исторического дна в 0,33% в марте 2020 года и завершился на пике в районе 5,00% к октябрю 2023 года. Этот 44-месячный цикл стал первым ударом, сломавшим многолетний тренд дешевых денег.
- Иллюзия стабилизации (волна B): Последующая 29-месячная коррекция сформировала фигуру сужающегося треугольника (волны a-b-c-d-e). Это был период отчаянных попыток регуляторов удержать баланс системы словесными интервенциями и скрытыми вливаниями ликвидности.
- Прорыв плотины (волна C): Ключевой триггер этого сценария — выход из коррекционного треугольника вверх, который начался в марте 2026 года. Рынок перешел в фазу нового разрушительного импульса. Опираясь на принцип волновой симметрии, если первый цикл длился 44 месяца, текущая волна роста займет сопоставимые 45–50 месяцев.
Система не рухнет по прямой линии. Локально, в течение 2027 года, Минфин США попытается дать последний бой, искусственно удерживая рынок долга от панического обвала. Ожидается, что им удастся ненадолго загнать доходность обратно под критический уровень в 5,00%, протестировав медиану проторгованного диапазона в районе 4,30%. Однако для крупного капитала этот откат станет не сигналом к спасению, а последней возможностью сбросить американские госбумаги с минимальными потерями перед неизбежным продолжением жесткого восходящего тренда.
Завершение этого 45-50-месячного импульса выводит финальный таргет доходности US10Y на шокирующую отметку в 10% к началу 2030 года. При текущем уровне государственного долга США обслуживание таких процентов математически несовместимо с выживанием федерального бюджета.
Данный альтернативный сценарий имеет высочайший приоритет на реализацию, уступая базовому лишь с небольшим отрывом. Если он подтвердится, это будет означать, что времени на плавный транзит мировой экономики в новую парадигму токенизации (RWA) и цифровых валют у планировщиков больше нет. Великий передел капитала и принудительный загон масс в крипто-доллары будут осуществляться через экстремальный, неконтролируемый шок ликвидности в самом ближайшем будущем.
________________________________________
📈US10Y - Альтернативный сценарий №2.
Пролонгированный транзит и цифровой наркоз до 2035 года
Второй альтернативный сценарий предлагает принципиально иную хронологию управляемого демонтажа, предоставляя глобальным планировщикам гораздо более широкое окно для проведения «бесшовного» транзита в новую цифровую экономику. Если предыдущий вариант подразумевал скорый и неконтролируемый срыв системы в штопор, то данная модель волнового подсчета демонстрирует изощренную, растянутую во времени схему выкачивания ликвидности через искусственные пузыри, где окончательный крах откладывается на следующее десятилетие.
Согласно этому графику, текущая рыночная картина интерпретируется как завершение лишь самого первого глобального макро-импульса, а не всей структуры:
- Волна (A) — Формирование базиса: Весь период с исторического минимума в марте 2020 года по конец 2026 года рассматривается как единый, затяжной 80-месячный импульс. Внутри него только сейчас завершается финальная пятая подволна, которая вывела доходности к текущим пиковым значениям.
- Волна (B) — Искусственная передышка: Завершение 80-месячного роста логично потребует адекватной по времени и глубине макро-коррекции, которая займет от 30 до 40 месяцев. Этот спад должен опустить доходность американских 10-летних бумаг обратно в комфортный для Минфина США диапазон 3-4% к началу 2029 года.
Снижение доходности госдолга до 3% в условиях астрономического дефицита бюджета США невозможно рыночными методами — для этого потребуется глобальная манипуляция. Архитекторы запустят тотальный Risk-off на рубеже 2027 года. Целенаправленный сброс перераздутого рынка акций спровоцирует панику. Испуганный институциональный капитал, спасаясь от каскадных маржин-коллов, добровольно-принудительно побежит в дальний конец кривой американского долга (Treasuries), тем самым сбивая их доходность.
Однако классического страха для удержания доходностей на низком уровне в течение 30-40 месяцев не хватит. Именно здесь в игру вступает новый институциональный «пылесос» — беспрецедентная накачка сектора криптовалют, RWA (Real World Assets) и токенизации всего реального сектора. Жадный монополистический капитал начнет по экспоненте раздувать спрос на цифровые доллары (USDT, USDC). «Глупые» розничные деньги по всему миру, спасаясь от локальных инфляций, будут массово скупать стейблкоины, даже не подозревая о скрытой схеме: каждый их крипто-доллар эмитенты пустят на покупку американских казначейских векселей. Частный сектор своими руками оплатит искусственную коррекцию долгового рынка США.
Растянутая на три года коррекция доходностей даст им жизненно необходимое время для плавного внедрения цифровых валют центробанков (CBDC), повсеместного цифрового ID и перевода остатков реальной экономики на блокчейн-рельсы. Но как только крипто-пузырь отработает свою задачу и спрос на стейблкоины начнет буксовать (ориентировочно в 2029-2030 году), рынок долга совершит свой финальный разворот.
Волна (C) — Терминальная фаза: Примерно с уровня ~3,00% стартует второй сокрушительный импульс, который, следуя волновой симметрии, также займет около 80мес. Этот безостановочный рост выведет доходности
US10Y к катастрофической отметке в 10% ориентировочно к 2035 году.Именно к 2035 году старая, полностью списанная и выжатая досуха финансовая система окончательно пойдет в разнос. К этому моменту накопления миллиардов людей, оставшиеся в фиатном контуре и традиционных активах, будут математически обнулены инфляцией и крахом долговых обязательств, превратив абсолютное большинство населения в бесправных пользователей новой цифровой распределительной системы.
________________________________________
⚠️Выводы к второй части:
Подводя итоговую черту под разбором всех трех макроэкономических сценариев, можно констатировать один непреложный факт: эпоха дешевых денег, нулевых процентных ставок и бесконечного кредитного стимулирования безвозвратно сдана в архив истории еще в 2020 году. Мировая финансовая система крайне инертна, а потому мейнстримный экономический дискурс до сих пор продолжает кормить толпу успокоительными сказками от ФРС про скорое возвращение к инфляционному таргету в 2% и мягкую посадку. Однако математика непреклонна. Как на этом канале последовательно утверждалось еще с 2022 года, долгосрочный таргет по доходности американских десятилеток неотвратимо стремится к отметке в 10%. И совершенно неважно, по какому именно волновому маршруту — через стремительный срыв в штопор к 2030 году или через растянутую цифровую анестезию до 2035 года — график достигнет этой точки. Детали пути вторичны, важен сам финал.
Так или иначе, необходимо осознать предельно простую, но горькую истину: мир образца «до 2020 года» окончательно перестал существовать. Глобальная ковид-истерия, парализовавшая планету, послужила не столько медицинским форс-мажором, сколько идеальной социальной и геополитической декорацией для прикрытия кардинального, структурного слома старой финансовой парадигмы. Именно под этот шумовой занавес был запущен механизм управляемого демонтажа. И пока простые смертные по инерции продолжают цепляться за иллюзии, свято веря, что нужно просто еще немного потерпеть, и все «вернется на круги своя», архитекторы системы уже переписали базовые правила игры. Возврата к старому долговому укладу не предусмотрено самой конструкцией Нового Мирового Порядка.
Выражаясь метафорически, глобальные планировщики целенаправленно и хладнокровно развернули наш неповоротливый «экономический Титаник» прямо на гигантский айсберг (см. идею: S&P500/Gold Ratio — Золотой детектор лжи 144-летней истории). Столкновение неизбежно, а спасательных шлюпок в виде полностью контролируемых цифровых активов (CBDC) и RWA-токенов хватит лишь для того, чтобы элиты смогли безопасно покинуть тонущую палубу обесценивающегося фиата, оставив толпу оплачивать издержки крушения. Истинный, разрушительный масштаб этого айсберга скрыт под толщей ежедневного информационного шума, и разглядеть его можно лишь погрузившись на ту глубину понимания теневых макроэкономических процессов, где графики, доходности и движение капитала обнажают реальные планы элит. Те, кто сегодня способен читать эти данные, имеют шанс пережить шторм. Остальным же уготована роль слепых пассажиров, идущих ко дну вместе со своими сбережениями.
________________________________________
3️⃣ «Конспирология»
________________________________________
То, что простодушному обывателю через призму медийного шума кажется хаотичной чередой геополитических катастроф, рыночных аномалий и технологических хайпов, в действительности представляет собой холодный, математически выверенный процесс контролируемого демонтажа. Архитекторы глобальной финансовой системы осознали нежизнеспособность $40-триллионной долговой пирамиды задолго до того, как это стало достоянием публики. Сейчас мы наблюдаем не распад, а жестко срежиссированный транзит — управляемый перевод мировой экономики на новые рельсы, где издержки коллапса будут принудительно распределены между геополитическими вассалами и обедневшим средним классом.
Суть этой масштабной ловушки кроется в последовательной генерации мега-пузырей. Толпу и институционалов мастерски загнали в нарратив «искусственного интеллекта», заставив их собственными деньгами профинансировать колоссальную инфраструктуру завтрашней цифровой диктатуры (дата-центры, чипы, нейросети). Как только физический фундамент будет готов, рубильник выключат. Запрограммированный шок ликвидности и обвал рынков сработают как гигантская воронка, всасывающая в панике бегущий капитал обратно в казначейские бумаги США, чтобы в последний раз профинансировать дефицит гегемона перед Великой Перезагрузкой.
Финальной стадией этой многоходовой операции станет не просто списание старых долгов, а тотальная трансформация самой природы денег и собственности. Геополитические войны и спровоцированный экономический ужас станут идеальным предлогом для внедрения безальтернативного «спасения» — цифровых валют центробанков (CBDC), программируемых финансов и тотальной токенизации реального мира (RWA). Через крипто-оффшоры и стейблкоины систему уже обкатывают на глобальном Юге, заставляя миллионы людей косвенно оплачивать американский долг. Впереди — захлопывание цифровой мышеловки, где каждый цент будет отслеживаться алгоритмами, а доступ к базовым ресурсам окажется жестко привязан к цифровому паспорту и социальному рейтингу лояльности.
________________________________________
🔗Архитектура финансового перехода: От ИИ-пузыря к глобальному RWA
Если сложить все элементы пазла воедино, вырисовывается циничная, но гениальная по своей архитектуре многоходовочка глобальных финансовых элит. То, что обывателю кажется хаотичной сменой рыночных трендов, на деле — жестко срежиссированный процесс перекладывания системных рисков.
🔵Фаза I. Анатомия управляемого хаоса и механика сброса издержек
На сегодняшний день, в конце 2026 года, не видеть или отказываться признавать тот факт, что ключевые американские индексы (S&P 500, NASDAQ-100) находятся в откровенном, накачанном и «тупейшем» ИИ-пузыре — значит расписаться либо в собственной макроэкономической слепоте, либо в патологическом конформизме. Первые отчетливые признаки того, что система идет вразнос, были очевидны еще в 2024 году. К началу 2025-го, с приходом к власти «рыжего лебедя», рынок стоял на краю пропасти и был готов свалиться штопором. Но кому-то наверху было жизненно необходимо любой ценой, наплевав на законы физики и базовой экономики, снова задрать рынки вверх, чтобы спасти свои балансы и кредитные плечи. Им плевать на последствия, потому что архитекторы знают главное правило: издержки лопнувшего пузыря всегда оплачивает кто-то другой. Ловушка захлопывается в несколько шагов:
- ИИ-пузырь (Толпа финансирует собственное порабощение): Сначала глобальную толпу инвесторов ослепили жадностью и сказками о новой промышленной революции. Розничные инвесторы и фонды добровольно профинансировали триллионные капиталоемкие стройки дата-центров. По сути, массы своими же деньгами оплатили создание инфраструктуры для грядущей цифровой технократии, которая обернется против них самих.
- Шок ликвидности и система Евродоллара: Когда инфраструктура будет построена, рубильник выключат. Через классический управляемый хаос будет запущен острейший дефицит долларового кэша в системе офшорного доллара. Чтобы выжить, иностранные банки, корпорации и целые государства будут вынуждены скидывать любые активы по бросовым ценам для покрытия маржин-коллов.
- Физические и геополитические шоки: Финансовый шторм щедро приправят реальными шоками: жесткие торговые войны и пошлины (добивающие европейскую промышленность и азиатский экспорт), Санкции 2.0 (принуждение к финансовой лояльности) и блокировка мировой логистики (от Суэцкого канала до Малаккского пролива). Перебои мгновенно взвинтят инфляцию издержек у конкурентов США.
- Принудительная скупка долгов: В условиях этого рукотворного хаоса толпу буквально заставят бежать в доллар и казначейские облигации США (Treasuries), спасая баланс гегемона.
Разумеется, этот кризис больно ударит и по простым американцам. Инфляция, безработица и обнуление пенсионных портфелей станут реальностью. Но для правящей технократии это не баг, а фича. Доведя общество до состояния экзистенциального ужаса перед завтрашним днем, толпа сама попросит навести порядок. Пока ошарашенный плебс очухается, мышеловка цифровой экономики, которую невозможно было бы внедрить в мирное время, захлопнется.
🔵Фаза II. Геополитическая инженерия: Война как инструмент управления капиталом
Экономические модели и графики не существуют в вакууме. Вся геополитическая турбулентность последних лет — это не «случайные конфликты», а жестко просчитанные финансово-инженерные инструменты принудительного перераспределения капитала.
- Искусственный спрос на доллар через поджог Евразии: Когда суверенные центробанки отказываются добровольно покупать облигации США с отрицательной реальной доходностью, включается геополитический форс-мажор. Поджог Евразии имеет одну цель: сжечь альтернативные финансовые хабы и загнать испуганный капитал в единственную «тихую гавань» — доллар США.
- Смещение фокуса — Ближний Восток и переформатирование ЕС: Как и предсказывалось на канале еще в 2023 году, интерес к украинскому треку угас, а фокус сместился на Ближний Восток, масштабируя конфликт на весь мусульманский мир. Это влечет за собой глобальный логистический тупик и энергетический шок, стремительный рост цен на нефть/газ/удобрения/продовольствие, где главным пострадавшим выступает Европа. Приток беженцев, гиперинфляция издержек и деиндустриализация приведут к окончательному демонтажу ЕС в его текущем виде.
🔵Фаза III. Архитектура Нового Порядка и Цифровой Экономики
Вечно сидеть в облигациях с доходностью 3% капитал не сможет. Как только острая фаза кризиса минует, кукловодам потребуется новый пылесос для ликвидности. Конечная цель всех кризисов — переход человечества в новую цифровую парадигму.
- Великая долговая миграция и Троянский конь стейблкоинов: Поскольку БРИКС и Япония выходят из американского госдолга, США переложили свои проблемы на геополитических «шестерок» (Великобритания, Бельгия) и мелкий частный капитал через крипто-доллары (USDT, USDC). Человек в Аргентине или СНГ покупает стейблкоин, спасаясь от инфляции, а эмитенты (Tether, Circle) на эти деньги скупают казначейские векселя США. Частный капитал развивающихся стран, сам того не осознавая, финансирует госдолг Америки напрямую через блокчейн.
- Токенизация реального мира (RWA): Мировую экономику агрессивно переводят на «цифровые рельсы». Блокчейн станет базовым фундаментом для оцифровки реальных активов (недвижимости, сырья, акций, госдолгов). При этом традиционный децентрализованный финтех (DeFi) будет жестко зачищен и переведен под институциональный контроль через KYC/AML-протоколы.
- Цифровые валюты ЦБ (CBDC) и программируемые деньги: К 2035 году наличные деньги будут вытеснены из оборота. Переход на цифровые доллары и евро даст регуляторам абсолютную власть над капиталом граждан. Программируемые деньги с ограниченным сроком годности, целевые выплаты, персональные отрицательные ставки и мгновенная блокировка неугодных счетов станут нормой.
- Цифровой ID и ИИ-автоматизация: В условиях высвобождения миллионов «лишних» рабочих рук из-за внедрения искусственного интеллекта, финансовый контур будет неразрывно связан с цифровой идентификацией личности (Digital ID). Эта система станет единственным механизмом распределения пайков и поддержания порядка среди обедневших масс.
Резюме: Следующий грандиозный пузырь в крипте, блокчейне и секторе RWA математически и стратегически неизбежен. Это не просто спекулятивная забава — это жизненно важный механизм спасения долларовой системы. Цифровые активы станут финальным резервуаром для абсорбции мировой инфляции, перезапуска долгового цикла и окончательной фиксации нового технологического контроля над обществом.
________________________________________
🎭Идеологической пустоты не бывает. Иллюзия «Свободного рынка»
Порой смотришь на признанных, дипломированных специалистов финансовой и экономической сферы — и берет искренняя оторопь. На дворе второй квартал XXI века, а они на абсолютно серьезных щах продолжают вещать с экранов про «свободный рынок» и «невидимую руку», которая якобы должна всё сбалансировать. О каком свободном рынке может идти речь в мире тотальных монопольных сговоров, ручного управления центробанками, санкций, заградительных пошлин и экономических войн на уничтожение? Мы живем в реальности, где «самое демократическое в мире государство» является главным бенефициаром и архитектором как надувания ИИ-пузыря, так и его грядущего управляемого схлопывания.
Но из каждого утюга по-прежнему льется эта замшелая эконом-идеологическая пропаганда: святость либертарианства, торжество демократии, незыблемость частной собственности и прочая лабуда. Я понимаю, что идеологическую прошивку трудно выбить из головы, не заменив ее чем-то другим. В головах большинства всё еще глубоко сидят эти давным-давно несостоятельные нарративы и идеологемы, не имеющие ничего общего с настоящими правилами игры.
В сегодняшнем мире на пальцах одной руки можно пересчитать государства, обладающие хоть каким-то реальным суверенитетом. А с другой стороны — транснациональные корпорации, глобальные капиталисты и те самые архитекторы нового мирового порядка (называйте их технократами или сатанистами — суть от этого не меняется), которые окончательно замыкают на себе управление планетой и капиталом. И на фоне этого глобального захвата нам продолжают скармливать наивное блеяние о том, что «рыночек всё порешает». Ага, щас!
Последним нескольким поколениям фундаментально промыли мозги (синей) квазинаучной дисциплиной под названием «экономикс» (Economics) 🔵. Эта выхолощенная теория годами штамповала удобных системе клерков, верящих в математические модели, которые ломаются при первом же кризисе. Давным-давно пора пересматривать экономическую парадигму, чтобы она более объективно объясняла то, что происходит в мире, а не обслуживала интересы глобальных элит.
Если кого-то до дрожи пугает классическая политэкономия (потому что она «красная» 🔴, марксистская и вскрывает классовую суть эксплуатации), то возьмите на вооружение хотя бы (черную) ⚫️Австрийскую школу экономики. «Австрийцы» куда более жестко, трезво и объективно объясняют природу кредитных циклов, пагубность фиатных денег, инфляцию как скрытый налог и неизбежность краха централизованного управления ставками. Это в тысячу раз ближе к реальности, чем тот теоретический «сферический конь в вакууме» под названием свободный рынок, который преподают в университетах.
Да, свободный, конкурентный капитализм был актуален. Возможно, в восемнадцатом или девятнадцатом веке. Но применять эти лекала к монополистическому монстру XX века, и тем более к цифровому техно-феодализму XXI века — ну это клинический диагноз.
________________________________________
🌐Эпилог: Дивный новый мир киберпанка и конец эпохи потребления
Мир с 2020 года
Мы на всех парах летим в новую парадигму — мир корпоративного киберпанка. В этой новой цифровой экономике больше нет острой нужды в массовом, богатом потребителе. Тот безудержный гедонизм, культ комфорта и потреблудия, которым накачивали средний класс во второй половине XX века, выполнил свою историческую функцию. Это было топливо для эпохи индустриализации и ранней глобализации. Сегодня этот двигатель глушат, и кто-то на этом борту лишний.
Архитектура будущего выстраивается предельно прагматично, и в ней средний класс — с его амбициями, накоплениями и претензиями на права — становится избыточным звеном. На горизонте маячит жесткая поляризация: узкая каста владельцев капитала и технологий с одной стороны, и стремительно нищающее большинство — с другой. И чтобы это большинство не задавало лишних вопросов, ему предложен идеальный цифровой наркотик. Пока элиты аккумулируют реальные активы (RWA) и выстраивают инфраструктуру контроля, массы добровольно деградируют в играх/метавселенных, растворяются в бесконечных лентах соцсетей и сжигают свое время на вертикальный дофаминовый контент.
Пока
Мы живем в эпоху кривых зеркал, где информационный шум заглушает сигналы рынка. Именно в такие переломные моменты истории старые иллюзии рушатся быстрее всего. И сейчас каждый участник рынка, да и каждый человек вообще, должен сделать выбор, как он встретит эту надвигающуюся реальность.
Вариантов, как вписаться в «новый дивный мир», всего три:
Смышленые — предвосхищают тренды, страхуют риски и готовят капитал.
Простодушные — прозревают только в тот момент, когда изменения уже бьют их по кошельку и амбициям.
Остальные — просто стоят с открытым ртом и охреневают постфактум.
И тут выбор за вами: предвосхищать, прозревать или охреневать.
Каждому свое…
🙏 «Спасибо за внимание к этому вопросу»©
☘️ Удачи, берегите себя!
📟 До связи.

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.