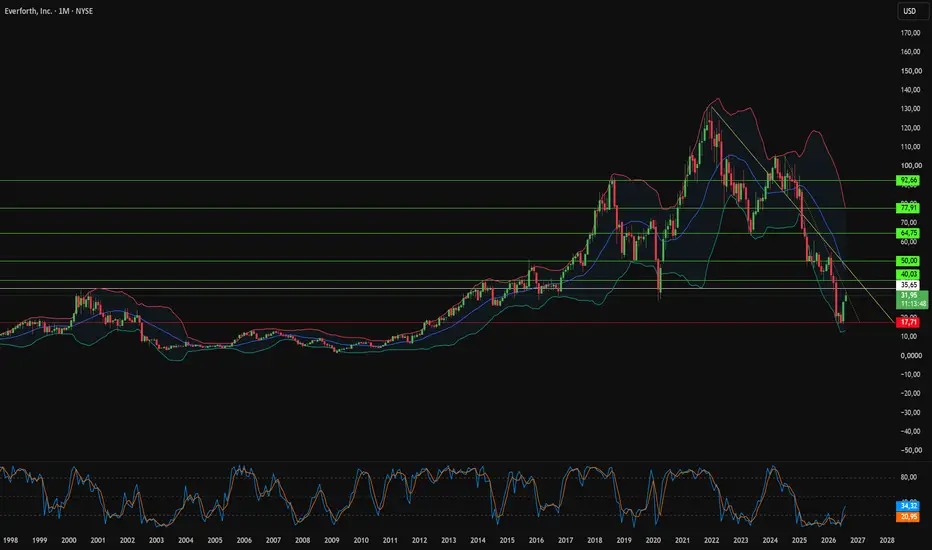
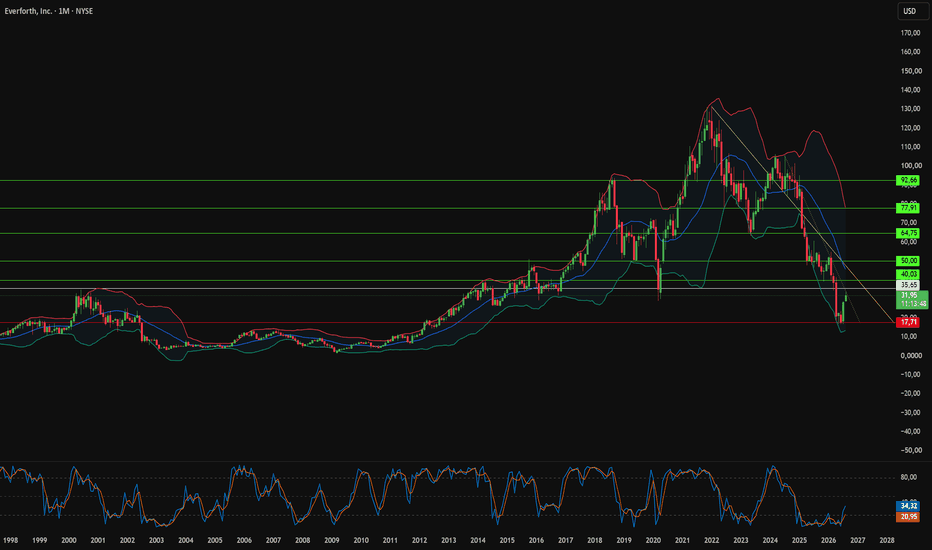
Почему Everforth торгуется вдвое дешевле денежных потоков?Компания Everforth, Inc. оказалась в центре внимания в результате необычной цепочки событий. 4 июня 2026 года Дональд Трамп приобрел ее акции на сумму до 50 000 долларов. Спустя 54 дня Армия США заключила с компанией оборонный контракт на 115,5 млн долларов. Акции выросли на 56% с даты покупки, однако отчетность о сделке была раскрыта лишь через 79 дней. Из-за этой задержки розничные инвесторы полностью упустили первую волну роста. С тех пор контроль федеральных органов над политическими сделками перед выдачей госконтрактов существенно ужесточился.
Федеральный бизнес, работающий как Everforth ECS, стал основой структуры доходов. Армия предоставила контракт на 147,8 млн долларов с единственным участником на управление защищенной сетью SUNet до сентября 2029 года. Агентство здравоохранения Министерства обороны добавило программу модернизации ИТ в сфере здравоохранения на 30 млн долларов. Эти многолетние контракты обеспечивают регулярные государственные поступления именно в момент замедления спроса на коммерческий подбор персонала. Компания также расширила свои компетенции партнера AWS Premier Tier на коммерческий сегмент, применяя оборонные стандарты кибербезопасности в проектах цифровой трансформации бизнеса.
Руководство реструктурировало баланс до того, как рыночные обстоятельства вынудили бы это сделать. Возобновляемая кредитная линия была увеличена с 500 до 600 млн долларов, а сроки погашения продлены с 2028 до 2031 года. Соглашение поддержали JPMorgan Chase и Wells Fargo по ставке SOFR плюс 175–275 базисных пунктов. Выручка за второй квартал 2026 года достигла 1,01 млрд долларов, превысив прогнозы, при чистой прибыли в 14,2 млн долларов. Everforth защищает свои преимущества за счет коммерческой тайны и собственных разработок, таких как Rapid Discovery Tool, избегая расходов на патентование и сокращая сроки внедрения.
Оценка компании оставляет главный вопрос. Акции торгуются с коэффициентом 15,7x к прошедшей прибыли при среднем показателе по ИТ-сектору 19,3x и примерно с 6x EV/EBITDA. Прогнозные мультипликаторы увеличивают разрыв: 7,5x против 14,5x по сектору. Модель дисконтированных денежных потоков указывает на справедливую цену 64,04 доллара за акцию, тогда как целевые цены аналитиков находятся в диапазоне 27,50–29,25 доллара. Это расхождение и определяет суть сделки: либо модели переоценивают устойчивость госконтрактов, либо рынок еще не переоценил оборонного ИТ-подрядчика, на котором все еще сказывается дисконт коммерческого рекрутинга.  Длинная
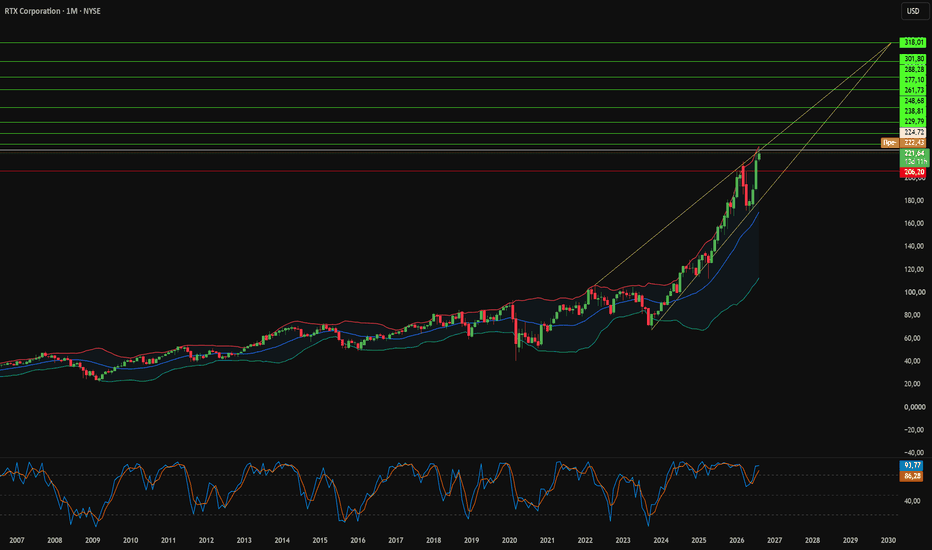
Почему Raytheon производит 1000 "Томагавков" в год?Raytheon Technologies с поразительной скоростью превращает глобальное перевооружение в контрактную выручку. ВМС США заключили с компанией семилетнее соглашение по ракетам Tomahawk на сумму 22,9 млрд долларов, что увеличивает ежегодный выпуск с менее чем 100 единиц до более чем 1000. Агентство по противоракетной обороне добавило 745 млн долларов на перехватчики SM-3 Block IIA, а Raytheon обязалась выделить 115 млн долларов на расширение своего предприятия по интеграции в Алабаме в полтора раза. Военное министерство также выбрало компанию в рамках своей программы «Арсенал свободы», которая укрепляет цепочки поставок оборонной продукции союзников.
Коммерческое направление развивается не менее активно. В начале 2026 года Pratt & Whitney зарегистрировала более 800 заказов и обязательств на двигатели Geared Turbofan, в результате чего портфель коммерческих заказов превысил 8000 двигателей для более чем 90 авиакомпаний-клиентов. Только BOC Aviation заказала до 220 двигателей GTF. Что касается военной авиации, контракт на техническое обслуживание F135 стоимостью 1,3 млрд долларов финансирует запасные части и оборудование для 42 авиабаз и 13 действующих кораблей. Collins Aerospace добавила контракт на модернизацию Chinook на сумму 472 млн долларов для авионики с открытой архитектурой.
Технологии обеспечивают конкурентное преимущество. Патентованный редуктор позволяет лопаткам вентилятора GTF вращаться медленнее, что снижает расход топлива самолета на 20 процентов. Семейство радаров SPY-6 использует стандартизированные двухфутовые модульные радарные сборки, масштабируясь на семь классов кораблей ВМС на основе единой запатентованной архитектуры. В сфере подводной автономии полностью углепластиковая платформа HADALUS прошла более 2000 морских миль на испытаниях при стоимости примерно от одной трети до одной пятой от стоимости традиционных подводных аппаратов высокой автономности. Raytheon перевела эту программу от чертежа до морских испытаний менее чем за 18 месяцев.
Совместное покрытие расходов с правительством дополняет картину. Pratt & Whitney Canada совместно с канадскими властями провела модернизацию своего завода в Лонгёе стоимостью 275 млн канадских долларов, что снизило капитальные затраты и защитило маржу от инфляции и процентного давления. Прозрачность портфеля заказов теперь простирается на следующее десятилетие, охватывая ракеты, радары, силовые установки и автономные системы. Вопрос больше не в том, существует ли спрос, а в том, сможет ли производственная мощность успевать за ним.  Длинная
Почему Уолл-стрит наказала Northrop в 1 квартале?Результаты Northrop Grumman за первый квартал 2026 года представили собой поразительный парадокс: компания сообщила о прибыли на акцию в размере $6,14 против консенсус-прогноза $6,03, при этом выручка выросла на 4,4% в годовом исчислении до 9,88 млрд долларов, однако акции упали почти на 7% после публикации отчета. Инвесторы зациклились на решении руководства подтвердить, а не повысить годовой прогноз, что усугубилось списанием 71 млн долларов США по ускорителю Vulcan в подразделении космических систем и использованием денежных средств в первом квартале. Настроения также оказались под давлением предложенного соглашения о прекращении огня между США и Ираном, которое быстро свело на нет «военную премию», заложенную в акции оборонных предприятий, и направило капитал в акции авиакомпаний и потребительских технологий. Тем не менее, компания вернула акционерам более 100% от своего предыдущего свободного денежного потока в размере 3,3 млрд долларов США посредством обратного выкупа и ежеквартальных дивидендов в размере $2,31.
Бычий сценарий опирается на то, что аналитики называют «суперциклом сдерживания», который подкреплен портфелем заказов на сумму 95,7 млрд долларов США и многолетними стратегическими программами. На B-21 Raider теперь приходится около 10% выручки, а государственный контракт на сумму 4,5 млрд долларов и 2,5 млрд долларов внутренних инвестиций позволили увеличить производственные мощности примерно на 25% в преддверии ввода в эксплуатацию в 2027 году; ВВС уже закупили испытательный прототип для ускорения развертывания. Программа замены МБР LGM-35A Sentinel все еще находится на стадии реструктуризации после нарушения поправки Нанна-Маккарди, но ориентирована на решение Milestone B в конце 2026 года, в то время как модификация перехватчика планирующей фазы (Glide Phase Interceptor) на сумму 475 млн долларов США доводит стоимость этой программы до 1,31 млрд долларов США в рамках более широкой архитектуры противоракетной обороны SHIELD стоимостью 151 млрд долларов. Консенсус-цели аналитиков группируются около отметки $693,60, а самые высокие оценки достигают $815.
Помимо традиционных платформ, Northrop позиционирует себя в новых областях. Ее дроны Lumberjack и Talon IQ интегрируются с системой Maven Smart от Palantir и могут менять программное обеспечение автономии прямо в полете, а космический корабль Cygnus XL увеличил полезную нагрузку для снабжения МКС на 33% в рамках миссии NG-24. Международные успехи включают меморандум о взаимопонимании с Hanwha Aerospace по совместной разработке передовой системы реактивного удара (AReS) и контракт на создание суверенного венгерского спутника связи HUGEO, а также расширение логистических работ для НАТО на общую сумму почти 596 млн долларов США. Формируются более глубокие технологические рвы в области алмазной радиочастотной микроэлектроники (теплопроводность в пять раз выше, чем у меди), архитектур обратной квантовой логики (Reciprocal Quantum Logic), твердотельных LiDAR и портфеля патентов из 11 109 заявок с показателем выдачи 94,25% наряду с победами ВМС в области радиоэлектронной борьбы SEWIP Block 3, интеграции торпед MK 54 MOD 2 и систем управления E-130J TACAMO.
Основные риски носят структурный, а не циклический характер: контракты с фиксированной ценой составляют примерно половину продаж и продолжают испытывать давление инфляции, цепочек поставок, тарифов и нехватки квалифицированной рабочей силы, при этом руководство нацелено на операционную маржу сегмента около 11,5%. Общий вывод статьи заключается в том, что краткосрочные настроения по деэскалации затмили долгосрочную стабильную потребность, и что снижение после публикации отчета о прибылях представляет собой привлекательную точку входа для инвесторов, готовых поддержать тезис о сдерживании, хотя читатели должны взвесить эти утверждения с учетом реальных рисков выполнения программ и маржи, и рассматривать это как анализ, а не индивидуальный инвестиционный совет.  Длинная

PDYN: Когда воплощенный ИИ встречает гиперзвукPalladyne AI Corp. строит воплощенный искусственный интеллект и решения для коллаборативной автономии, чтобы роботы, дроны и оборонные системы могли действовать самостоятельно в сложных условиях без постоянного управления человеком. Компания на NASDAQ, и за ней следят все, кто понимает: воплощенный ИИ это больше не про автоматизацию, а про оборонку, гиперзвук и национальную безопасность.
Фундамент
Следующий отчет ожидается 13 мая 2026 года. 5 марта компания отчиталась за четвертый квартал. Выручка составила 1.66 млн долларов при прогнозе 0.81 млн, превысив ожидания более чем вдвое. EPS минус 0.16 против прогноза минус 0.18. За весь 2025 год выручка составила 5.25 млн долларов, компания показала чистую прибыль 10.04 млн долларов, что в основном связано с неденежными статьями.
Позитивные моменты. 18 марта 2026 года дочерняя компания GuideTech получила контракт от Военно-морских сил США на разработку гиперзвуковой ракеты ALRRM. Ракета достигает скорости выше Mach 4 и дальности более 350 морских миль. Компания вертикально интегрировалась через приобретение GuideTech, Warnke и MKR, запустив подразделение Palladyne Defense. Backlog вырос с 13.5 млн долларов до почти 18 млн. Прогноз на 2026 год предполагает выручку 24-27 млн долларов, рост в 4-5 раз. Palladyne IQ 2.0 запущен для коммерческого рынка, SwarmOS и IntelliSwarm демонстрируют роевое взаимодействие с Red Cat и Draganfly.
Риски: компания убыточна по GAAP, операционный денежный поток отрицательный, кэш на балансе около 47 млн долларов.
Техника
На недельном графике сформирован бычий флаг. Сейчас цена находится внутри флага. Текущая цена 6.63 вчерашнее закрытие. Золотое сечение и зона OTE 5.39-5.88 остались внизу, это зона накопления перед началом движения. Ждем пробоя верхней границы флага для входа. Цель по флагу 50 долларов.
Рынок оценивает PDYN по способности выполнить контракт с ВМС США и масштабировать платформу воплощенного ИИ. Отчет 13 мая станет ключевым моментом. Ждем пробоя флага, цель наверху.  Длинная

Когда дрон становится лицом, принимающим решения?Компания AeroVironment (AVAV) претерпела глубокую трансформацию, превратившись из нишевого производителя беспилотников в вертикально интегрированную многопрофильную оборонно-технологическую компанию. Глобальный оборонный ландшафт решительно смещается от дорогостоящих пилотируемых платформ к недорогим, расходуемым («attritable») автономным системам — изменение, продиктованное реальными конфликтами на Украине и Ближнем Востоке. В центре этого сдвига находится флагманская система Mayhem 10 от AV, представляющая следующее поколение того, что компания называет «Запускаемыми эффектами» (Launched Effects): БПЛА 2-й группы с модульной открытой архитектурой, способный наносить точные удары, вести радиоэлектронную борьбу и вести разведку на дальностях более 100 километров. Построенная на базе модульной архитектуры открытых систем (MOSA), разработанной совместно с Parry Labs, платформа поддерживает быструю смену полезной нагрузки — от кинетических боеголовок до комплектов подавления — и предназначена для работы в условиях отсутствия GPS и радиоэлектронного противодействия, что делает ее по-настоящему гибким боевым активом, а не просто боеприпасом одноцелевого назначения.
Приобретение BlueHalo расширило портфель AV в области направленной энергии: лазерная система LOCUST X3 стала самым проверенным в боях высокоэнергетическим лазером в арсенале США. Способный поражать беспилотные угрозы менее чем за 5 долларов за выстрел на дальностях от трех до пяти километров, LOCUST X3 предлагает асимметричный по стоимости ответ на массовые атаки дронов, все чаще наблюдаемые на современных полях сражений. После получения разрешения FAA на внутреннее использование, ставшего возможным благодаря автоматическому предохранителю для обнаружения самолетов, система теперь развертывается вдоль южной границы США, что знаменует собой значительное расширение в области внутренней обороны. Одновременно контракт GENESIS стоимостью 97,4 миллиона долларов с армией США продвигает испытания датчиков противоракетной обороны следующего поколения через среды Hardware-in-the-Loop в Редстоунском арсенале , в то время как подразделение UES выполняет контракты ВВС на сумму 100 миллионов долларов в области биотехнологий, интеллектуальных материалов и технологий человеческого потенциала, что подчеркивает стратегию диверсификации, выходящую далеко за рамки обычного производства дронов.
Программная стратегия компании опирается на платформу AV_Halo — независимую от аппаратного обеспечения экосистему управления, контроля и целеуказания, которая теперь включает CORTEX, инструмент слияния разведывательных данных на базе ИИ, способный обнаруживать возникающие паттерны угроз дронов за считанные минуты , и MENTOR — иммерсивную среду обучения для репетиции миссий. Портфель интеллектуальной собственности AV еще больше укрепляет ее конкурентные позиции: патентное ведомство США регулярно ссылается на ее патенты, связанные с дронами, для отклонения заявок конкурентов , а некоторые из них были переданы в качестве залога для привлечения капитала, что иллюстрирует их ощутимую финансовую ценность. Что касается производства, расширение кампуса в Альбукерке стоимостью 30 миллионов долларов, поддержанное государственными и городскими стимулами в размере 6 миллионов долларов, создает более 450 высокооплачиваемых рабочих мест и нацелено на вертикально интегрированное производство систем направленной энергии и космического класса с прогнозируемым региональным экономическим эффектом в 670 миллионов долларов в течение десятилетия.
Финансовая траектория AV отражает растущий институциональный спрос: выручка за последние двенадцать месяцев выросла на 117% , что подкрепляется заказом на поставку Switchblade на сумму 186 миллионов долларов , законом OBBBA на сумму 152 миллиарда долларов, выделяющим 1 миллиард долларов на ударные дроны одностороннего действия , и бюджетными запросами армии США на 2026 финансовый год в размере почти 70 миллионов долларов на барражирующие боеприпасы. Настроения аналитиков остаются конструктивными: консенсус-рейтинг «Moderate Buy» и целевые цены в диапазоне от 235 до 450 долларов , хотя краткосрочная волатильность отражает напряженность в оценке после быстрого роста. Структурно AeroVironment занимает редкую позицию в оборонной экосистеме: компания, которая одновременно определяет технологические стандарты автономной войны с помощью патентов, производит серийные системы и расширяется в смежные научные области, что делает ее не столько компанией по производству дронов, сколько архитектурой для будущего самих конфликтов.  Длинная

Когда датчики войны становятся глазами будущегоTeledyne Technologies находится на пересечении геополитической срочности и технологической неизбежности. При цене акций около $655,99 и доходности в 40,5% за последние двенадцать месяцев, компания имеет рыночную премию, которая отражает нечто большее, чем просто высокие доходы. За коэффициентом P/E в 34x и 14-процентной премией к оценке внутренней стоимости скрывается бизнес, который незаметно позиционировал себя как незаменимый поставщик «электронных нервных систем», обеспечивающих современную оборону. Рекордные чистые продажи в 4 квартале 2025 года в размере $1,612 млрд, консервативный коэффициент левериджа 1,4x и квартальный свободный денежный поток в размере $339 млн подчеркивают финансовый фундамент, с которым такие конкуренты, как Curtiss-Wright и Leonardo DRS, просто не могут сравниться по эффективности капитала.
Стратегическая архитектура компании не менее внушительна. Работая как дисциплинированный промышленный «компаундер», Teledyne приобретает лидеров в нишевых технологиях, интегрирует их в свою глобальную дистрибьюторскую сеть и стремится к ежегодному улучшению операционной маржи на 50 базисных пунктов с механической последовательностью. Недавние сделки, включая покупку Excelitas за $710 млн, сделку с британской Qioptiq, обеспечивающую доступ к европейскому оборонному рынку, и поглощение Micropac Industries, отражают осознанную стратегию вертикальной интеграции в аэрокосмической микроэлектронике, оптике и морских системах. Консолидация портфеля в апреле 2026 года под единым брендом Teledyne Space свидетельствует о трансформации компании для коммерческой орбитальной экономики, где её датчики уже работают на борту космического телескопа Джеймса Уэбба и в миссии НАСА «Артемида II».
На полях сражений будущего отпечатки пальцев Teledyne повсюду. Нано-дроны Black Hornet, развернутые в 45 странах (поставлено более 35 000 единиц), меняют представление о разведке на уровне пехоты. Инфракрасные модули фокальной плоскости составляют сенсорную основу группировки спутников Tranche 3 для отслеживания гиперзвуковых ракет Агентства космического развития. А программа аппаратов доставки SEAL MK 11, которая теперь выходит на международные военные продажи после 15 лет секретных разработок, иллюстрирует редкую способность компании превращать суверенные военные платформы в глобальную экспортную выручку. В условиях, когда война дронов, барражирующие боеприпасы и автономные системы ускоряют военные закупки по всему миру, Teledyne поставляет глаза, системы наведения и интеллектуальный слой, который заставляет всё это функционировать.
То, что в конечном итоге отличает Teledyne от конкурентов, — это не какой-то отдельный продукт, а кумулятивная глубина её экономического «рва». Портфель из более чем 5 131 глобального патента с долей выдачи 85,6% и ссылками от Boeing, Samsung и IBM гарантирует, что конкуренты должны опираться на фундаментальные исследования Teledyne. Обязательное соблюдение кибербезопасности CMMC 2.0, отнюдь не являясь бременем, ускоряет консолидацию вокруг генподрядчиков с капиталом для адаптации. С инвестициями в квантовые датчики, передовыми патентами на терморегулирование и рынком оборонной электроники, объем которого к 2035 году прогнозируется на уровне $303 млрд, Teledyne не просто следует геополитическому циклу; она проектирует инфраструктуру следующего.  Длинная

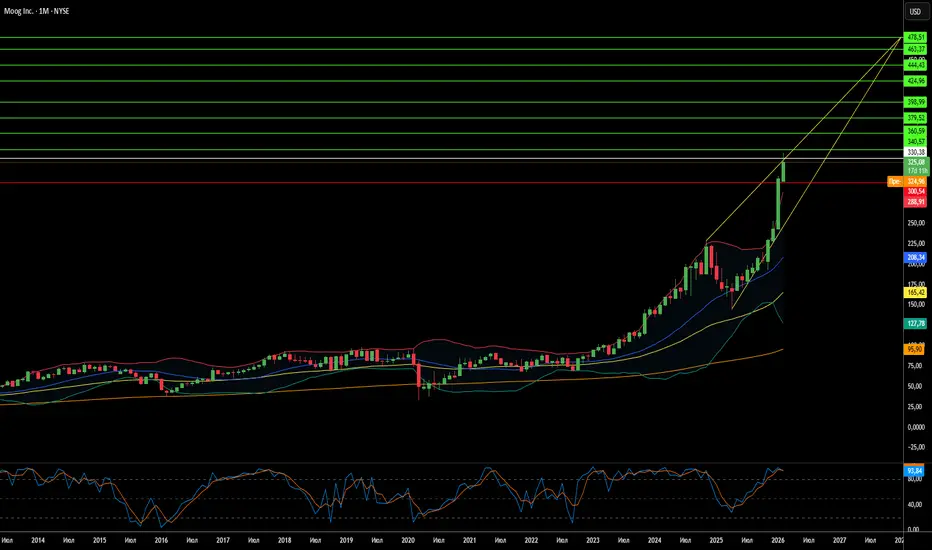
Сможет ли Moog доминировать в новую эру обороны?Компания Moog Inc. вступила в 2026 год с трансформационным импульсом, показав рекордные результаты за первый квартал, которые превзошли ожидания аналитиков на 19%, а скорректированная прибыль на акцию составила $2,63. Выручка выросла на 21% в годовом исчислении до $1,1 млрд, а портфель заказов компании превысил $5 млрд, что обеспечило беспрецедентную прозрачность будущих потоков доходов. Эти исключительные показатели обусловлены глобальным циклом перевооружения: руководство повысило прогноз прибыли на акцию на весь 2026 год до $10,20, а акции взлетели до новых максимумов в районе $305.
Помимо финансовых показателей, Moog стратегически позиционирует себя как техно-индустриальный лидер, а не традиционный производитель. Партнерство компании с Niron Magnetics по разработке приводов на основе нитрида железа без использования редкоземельных элементов устраняет критические уязвимости в цепочке поставок, поскольку Китай контролирует около 90% мирового рынка переработки редкоземельных металлов. Этот шаг к независимости цепочки поставок в сочетании с передовой системной интеграцией через такие партнерства, как сотрудничество с Echodyne в области интегрированных систем вооружения, демонстрирует эволюцию Moog от поставщика компонентов до поставщика оборонных технологий полного спектра. Все операционные сегменты одновременно достигли рекордных квартальных продаж, при этом сектор «Космос и оборона» лидирует с ростом на 31%.
Компания извлекает выгоду из многочисленных благоприятных факторов, включая новые цели НАТО по расходам на оборону в размере 5% ВВП, Стратегию трансформации закупок Министерства обороны США, которая отдает предпочтение высокоэффективным компаниям, и переход к оборонным системам с поддержкой ИИ. Благодаря программам модернизации C-130 Hercules, технологиям гиперзвуковых ракет и агрессивному портфелю патентов, охватывающему автономную навигацию и робототехнику, Moog позиционирует себя на пересечении механической точности и цифровых инноваций. Несмотря на тарифные препятствия и инфляционное давление на контракты с фиксированной ценой, скорректированная операционная маржа компании в 13,0% и консервативный коэффициент кредитного плеча 2,0x обеспечивают финансовую устойчивость для поддержания этой технологической трансформации в 2026 году и в дальнейшем.  Длинная

Скорость побеждает? Миллиардная ставка TextronTextron Inc. трансформировалась из многопрофильного конгломерата в специализированного интегратора в сфере аэрокосмической промышленности и обороны, находящегося на стыке геополитической срочности и технологических инноваций. Стратегический разворот компании сосредоточен на ускоренном внедрении конвертоплана Bell MV-75 для программы Армии США Future Long-Range Assault Aircraft (FLRAA), которая отвечает критическим оперативным требованиям в Индо-Тихоокеанском регионе. Обладая способностью летать в два раза быстрее и дальше, чем устаревшие вертолеты Black Hawk, MV-75 решает проблему «тирании расстояния» в операциях на тихоокеанском театре военных действий. Одновременно Textron Systems обеспечила крупные контракты на поставку беспилотных надводных судов и бронетехники для поддержки Украины. В то же время авиационный сегмент сохраняет устойчивый спрос с портфелем заказов в $7,7 млрд, несмотря на ограничения в цепочке поставок.
Результаты за 3-й квартал 2025 года продемонстрировали операционную мощь: скорректированная прибыль на акцию (EPS) составила $1,55, превысив консенсус-прогнозы; выручка выросла на 5% в годовом исчислении до $3,6 млрд, а прибыль сегмента увеличилась на впечатляющие 26%. Руководство реализовало дисциплинированную стратегию распределения капитала, продав неэффективные активы, такие как бизнес по производству техники для активного отдыха Arctic Cat, чтобы сконцентрировать ресурсы на высокомаржинальных возможностях в аэрокосмической и оборонной сферах. Авиационный сегмент принес $1,5 млрд выручки благодаря сильной ценовой политике, а портфель заказов Bell в $8,2 млрд отражает долгосрочный характер оборонных контрактов. Технологическое превосходство Textron подкреплено важными патентами на высокоскоростные системы вертикального взлета и посадки (VTOL) со складными винтами, возможностями аддитивного производства и электрическим грузовым дроном Nuuva V300, который совершил первый полет в январе 2026 года.
Финансовые аналитики указывают на значительную недооценку акций: модели DCF показывают внутреннюю стоимость на уровне $135 за акцию по сравнению с текущими торговыми уровнями, что подразумевает 30%-ный дисконт, поскольку рынок еще не полностью учел наращивание производства FLRAA. Сочетание ожидаемого снижения процентных ставок ФРС, устойчивого спроса на бизнес-джеты со стороны состоятельных частных лиц и ускоренной модернизации обороны создает множество попутных ветров. Хотя узкие места в поставках титана и нехватка квалифицированной рабочей силы остаются сдерживающими факторами, инвестиции Textron в автоматизацию, соответствие стандартам кибербезопасности CMMC и стратегический фокус позиционируют ее как главного архитектора систем ведения войны и транспорта следующего поколения с видимостью доходов на все десятилетие.  Длинная

Акция, изменившая облик современной войны?Elbit Systems заняла место в эпицентре глобальной трансформации оборонной отрасли, извлекая выгоду из перехода от противоповстанческих операций к высокоинтенсивным конфликтам между равными противниками. Обладая рекордным портфелем заказов в 25,2 млрд долларов и выручкой за 3-й квартал 2025 года в 1,92 млрд долларов (+12% год к году), компания продемонстрировала исключительную эффективность на фоне перевооружения Европы и модернизации флота в Азиатско-Тихоокеанском регионе. Сегмент наземных систем вырос на 41% благодаря модернизации артиллерии и бронетехники, отвечающей требованиям современной войны с интенсивным расходом боеприпасов.
Технологическое преимущество компании строится на прорывных системах, фундаментально меняющих экономику боя. Лазерная система обороны Iron Beam обеспечивает перехват стоимостью около 3,50 долларов за выстрел против 50 000 долларов за традиционные ракеты-перехватчики, а система активной защиты Iron Fist совершила беспрецедентный подвиг, перехватив гиперзвуковые танковые снаряды на демонстрациях НАТО. Эти инновации в сочетании с передовыми комплексами радиоэлектронной борьбы и киберзащищенными системами C4I обеспечили крупные многолетние контракты, включая стратегическое соглашение на 2,3 млрд долларов и программу модернизации европейской «Цифровой армии» на 1,635 млрд долларов.
Операционная маржа выросла до 9,7% несмотря на инфляционное давление, а операционный денежный поток подскочил на 458% до 461 млн долларов за первые девять месяцев 2025 года. Стратегия локализации производства в Европе и партнерства по передаче технологий позволили преодолеть политические барьеры, позиционируя компанию как внутреннего поставщика на рынках НАТО. Поскольку 38% портфеля заказов запланировано к исполнению до конца 2026 года, Elbit предлагает редкую для промышленного сектора предсказуемость доходов, что оправдывает ее премиальную оценку: инвесторы рассматривают ее скорее как высокорентабельную технологическую фирму, чем как традиционного оборонного производителя.  Длинная

Является ли Red Cat королём дронов, которого ждала Америка?Red Cat Holdings (RCAT) находится в эпицентре трансформационного момента в оборонных технологиях. Запрет FCC в декабре 2025 года на китайских производителей дронов DJI и Autel фактически устранил основную конкуренцию Red Cat, создав защищённый рынок для отечественных производителей. С ростом выручки в третьем квартале 2025 финансового года на 646% по сравнению с предыдущим годом и балансом, укрепленным более чем 212 миллионами долларов наличными, Red Cat позиционирует себя как основного бенефициара перехода Америки к суверенным цепочкам поставок в обороне. Сертификация "Blue UAS" компании и включение в каталог закупок НАТО обеспечивают немедленный доступ к отечественным и союзным рынкам обороны в критический момент глобального перевооружения.
Технологическая архитектура компании отличает её от конкурентов за счёт интегрированных систем, охватывающих воздушную, наземную и морскую сферы. Семейство "Arachnid", включая квадрокоптер Black Widow, гибридный VTOL Edge 130 и ударный дрон FANG, создаёт замкнутую экосистему, усиленную партнёрствами с Palantir для навигации без GPS и с Doodle Labs для антипомеховой связи. Технология Visual SLAM от Red Cat позволяет автономную работу в оспариваемых электромагнитных средах, напрямую отвечая требованиям Пентагона в рамках инициативы Replicator по "расходуемому множеству" автономных систем. Недавнее партнёрство с Apium Swarm Robotics продвигает управление одним-ко-многим дронам, умножая боевую эффективность отдельных операторов.
Стратегические приобретения FlightWave и Teal Drones быстро расширили возможности Red Cat при сохранении строгого суверенитета цепочки поставок. Выбор компании в качестве финалиста программы Short Range Reconnaissance Tranche 2 армии подтверждает её тактические системы для развёртывания в пехоте. С ростом расходов на оборону союзниками по НАТО и конфликтом на Украине, демонстрирующим огромный спрос на малые беспилотные системы, Red Cat сталкивается с многолетним секулярным попутным ветром. Сходимость регуляторной защиты, технологической дифференциации, финансовой силы и геополитической необходимости позиционирует Red Cat не просто как оборонного подрядчика, а как краеугольный камень инфраструктуры роботизированной войны Америки на предстоящее десятилетие.  Длинная

Может ли одна компания обеспечить ядерное будущее Америки?BWX Technologies (BWXT) расположила себя на критическом пересечении национальной безопасности и энергетической инфраструктуры, установив доминирование в секторе продвинутой ядерной энергетики через стратегические контракты и технологическое лидерство. Результаты III квартала 2025 года компании демонстрируют замечательный импульс: выручка достигла 866 млн долларов (рост на 29% год к году), а общий портфель заказов взлетел до 7,4 млрд долларов, что на 119% больше. С коэффициентом book-to-bill 2,6 раза BWXT показывает спрос, значительно превышающий текущие мощности, под влиянием сходящихся сил декарбонизации, электрификации и взрывного роста требований к энергии ИИ.
Конкурентное преимущество BWXT простирается по нескольким измерениям. Компания получила ключевые оборонные контракты на 1,5 млрд долларов на внутреннее обогащение урана и 1,6 млрд долларов на производство высококачественного обедненного урана, напрямую решая стратегическую уязвимость Америки к зависимости от иностранного топлива. Возглавив проект Pele — первый прототип транспортного микреактора Министерства обороны мощностью 1-5 МВт, — BWXT производит активную зону реактора для поставки в 2027 году, в соответствии с мандатом Исполнительного указа 14299 по ускорению развертывания продвинутой ядерной энергетики для национальной безопасности и инфраструктуры ИИ. Это преимущество первопроходца прочно позиционирует компанию для последующих программ, таких как проект JANUS, который нацелен на развертывание реактора на военной базе к сентябрю 2028 года.
Техническое превосходство компании сосредоточено на мастерстве производства топлива TRISO — триструктурных изотропных частиц, которые не плавятся в условиях реактора и служат самостоятельными системами безопасности. BWXT контролирует собственные патенты на специализированные конструкции элементов топлива HALEU и поддерживает стратегические партнерства с Northrop Grumman (системы управления) и Rolls-Royce LibertyWorks (преобразование энергии), обеспечивая соответствие строгим стандартам кибербезопасности Минобороны. Этот интегрированный подход, охватывающий авторизацию обогащения топлива, патентованный дизайн компонентов, проверенные производственные возможности и партнерства оборонного уровня, создает мощные барьеры для конкуренции, одновременно захватывая многолетний попутный ветер институционального ядерного внедрения, предписанного федеральной политикой и геополитической необходимостью.  Длинная

Может ли нестабильность стать классом активов?ETF в сфере аэрокосмической и оборонной промышленности (A&D) продемонстрировали выдающуюся производительность в 2025 году, с фондами вроде XAR, достигшими 49,11% годовой доходности с начала года. Этот всплеск последовал за директивой президента Трампа от октября 2025 года о возобновлении испытаний ядерного оружия США после 33-летнего моратория — решительный сдвиг в политике в ответ на недавние демонстрации российского оружия. Этот шаг сигнализирует о формализации Великой державной конкуренции в устойчивой, технологически интенсивной гонке вооружений, превращая расходы на A&D из дискреционных в структурно обязательные. Инвесторы теперь рассматривают оборонные ассигнования как гарантированные, создавая то, что аналитики называют постоянной "премией нестабильности" на оценках сектора.
Финансовые основы, поддерживающие этот прогноз, существенны. Бюджет обороны на 2026 финансовый год выделяет 87 млрд долларов только на ядерную модернизацию — рост финансирования на 26% для ключевых программ, таких как бомбардировщик B-21, МБР Sentinel и подводные лодки класса Columbia. Крупные подрядчики сообщают об исключительных результатах: Lockheed Martin установила рекордный запас заказов в 179 млрд долларов, одновременно повысив прогноз на 2025 год, что эффективно создает многолетнюю уверенность в доходах, функционирующую как долгосрочная облигация. В 2023 году глобальные военные расходы достигли 2,443 трлн долларов, с союзниками НАТО, стимулирующими более 170 млрд долларов в американских иностранных военных продажах, что продлевает видимость доходов за пределы внутренних конгрессных циклов.
Технологическая конкуренция ускоряет инвестиции в гиперзвуковые системы, цифровое проектирование и модернизированные системы командования и контроля. Сдвиг к ИИ-управляемой войне, устойчивым космическим архитектурам и передовым процессам производства (примером служит технология цифрового двойника Lockheed для программы Precision Strike Missile) превращает оборонные контракты в гибридную модель аппаратного обеспечения и ПО с устойчивыми потоками высокомаржинальных доходов. Модернизация систем ядерного командования, контроля и связи (NC3) и реализация стратегии совместного командования и контроля по всем доменам (JADC2) требуют непрерывных, многолетних инвестиций в кибербезопасность и передовые возможности интеграции.
Инвестиционная тезис отражает структурную определенность: юридически обязательные программы ядерной модернизации невосприимчивы к типичным сокращениям бюджета, подрядчики имеют беспрецедентные запасы заказов, а технологическое превосходство требует вечного высокомаржинального НИОКР. Возобновление ядерных испытаний, мотивированное стратегической сигнализацией, а не технической необходимостью, создало самореализующийся цикл, гарантирующий будущие расходы. С геополитической эскалацией, макроэкономической определенностью через предварительные ассигнования и быстрым технологическим инновационным сближением одновременно, сектор A&D стал неотъемлемой частью институциональных портфелей, поддерживаемой тем, что аналитики характеризуют как "геополитика, гарантирующая прибыли".  Длинная

Фонд против разрыва в \$13 трлн на частном рынкеФонд ERShares Private-Public Crossover ETF (XOVR) представляет собой революционную финансовую инновацию, которая демократизирует доступ к инвестициям в частный капитал, традиционно доступным только институциональным игрокам и аккредитованным инвесторам. После стратегического перезапуска в августе 2024 года фонд продемонстрировал впечатляющий рост, с активами под управлением в размере 481,5 млн долларов и притоком более 120 млн долларов с момента первоначальной инвестиции в SpaceX. Основанный на проприетарной методологии "Фактор предпринимателя" доктора Джоэла Шульмана, XOVR сочетает проверенный индекс ER30TR (который составляет более 85% портфеля) с тщательно отобранными активами частного капитала, создавая уникальную структуру, предлагающую ежедневную ликвидность и прозрачность при захвате создания стоимости до IPO.
Инвестиционная тезис фонда сосредоточена на выявлении компаний на стыке технологий, национальной безопасности и глобальной стратегии. Его ключевые частные активы - SpaceX и Anduril Industries - иллюстрируют этот подход, представляя критических игроков в приватизированной оборонной промышленной базе. SpaceX эволюционировала от коммерческой космической компании в геостратегический актив благодаря Starlink, который служит essential инфраструктурой связи в современных конфликтах, таких как Украина. Платформа Lattice на базе ИИ от Anduril и ее недавний контракт на 159 млн долларов с армией США по системам смешанной реальности демонстрируют переход армии к гибким, ориентированным на ПО решениям обороны. Обе компании построили мощные конкурентные преимущества через технологические инновации и солидные портфели интеллектуальной собственности.
Результаты XOVR подтверждают его стратегию высокой убежденности, обеспечивая общую доходность 33,46% за прошлый год по сравнению с 26,48% бенчмарка, с трехлетней годовой доходностью 28,11%. Концентрированный подход фонда - с топ-10 холдингами, составляющими более 50% портфеля - это осознанный выбор конструкции, позволяющий сверхвысокие доходы за счет убежденных позиций в определяющих категорию инноваторах. Вместо следования за рыночными трендами XOVR размещает инвесторов у источника инноваций, используя свою уникальную структуру для выявления и доступа к следующему поколению disruptive компаний с потенциалом стать лидерами рынка завтра.
Фонд - это больше, чем инвестиционный инструмент; он воплощает фундаментальный сдвиг в распределении капитала, признающий размытие границ между публичными и частными предприятиями. Сочетая доступность и ликвидность публичных рынков с потенциалом роста частных инвестиций, XOVR предлагает розничным инвесторам беспрецедентный доступ к возможностям создания стоимости, которые ранее были эксклюзивной прерогативой институциональных игроков, позиционируя их для участия в технологических и стратегических инновациях, которые определят следующее десятилетие.  Длинная

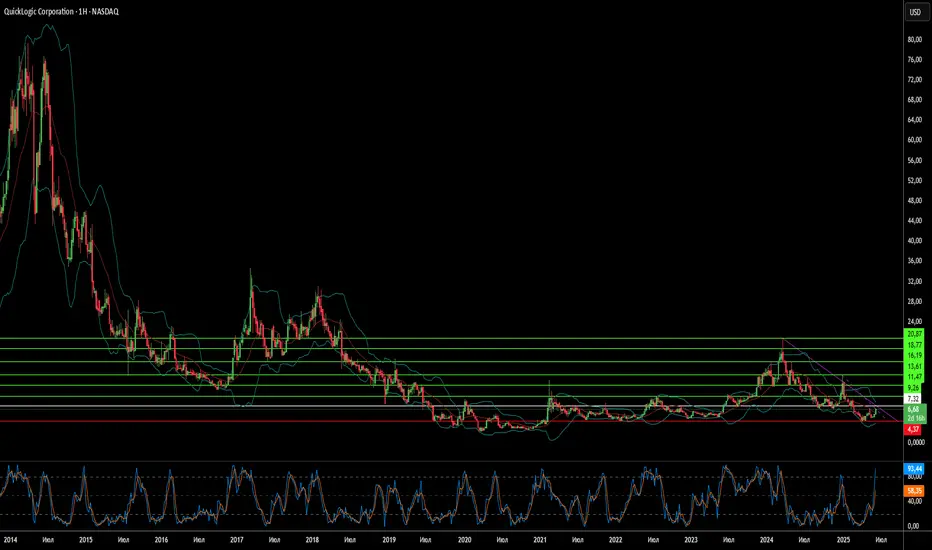
Почему QuickLogic? Стремительный рост в полупроводникахQuickLogic Corporation, ведущий разработчик технологии eFPGA, уверенно укрепляет свои позиции в динамично развивающемся полупроводниковом секторе, где технологические инновации и геополитические изменения задают темп. Недавнее вступление компании в Intel Foundry Chiplet Alliance стало важной вехой, подчёркивающей растущее влияние QuickLogic как в оборонной, так и в коммерческой сферах. Это стратегическое партнёрство, вместе с передовыми технологическими решениями компании, открывает широкие перспективы для роста на фоне увеличивающегося глобального спроса на безопасные и адаптивные полупроводниковые решения.
Геополитические факторы и технологические сдвиги являются ключевыми драйверами роста QuickLogic. Многие страны стремятся обеспечить надёжные, безопасные и локализованные цепочки поставок полупроводников, особенно для критически важных отраслей, таких как аэрокосмическая, оборонная и государственная. Инициативы Intel Foundry, включая Chiplet Alliance, поддерживают эти цели, создавая безопасную и стандартизированную экосистему в США. Участие QuickLogic в этом альянсе укрепляет её репутацию надёжного партнёра и расширяет присутствие на рынках, где безопасность и стабильность имеют первостепенное значение.
С технологической точки зрения, переход отрасли к архитектурам на основе чиплетов идеально соответствует сильным сторонам QuickLogic. Традиционные монолитные подходы сталкиваются с ограничениями масштабирования, тогда как модульные чиплет-архитектуры набирают популярность, позволяя интегрировать функциональные блоки, произведённые независимо. Технология eFPGA от QuickLogic обеспечивает гибкую логику, оптимально подходящую для интеграции в мультичиповые модули. Собственный инструмент компании — генератор IP Australis™ — ускоряет разработку оптимизированных eFPGA IP для передовых техпроцессов, таких как Intel 18A, минимизируя энергопотребление, повышая производительность и сокращая занимаемую площадь. Помимо оборонных приложений, eFPGA от QuickLogic интегрируется в платформы, такие как FlashKit™-22RRAM SoC от Faraday Technology, обеспечивая гибкость для IoT и периферийных AI-приложений. Это позволяет настраивать аппаратное обеспечение уже после производства чипа, продлевая жизненный цикл продуктов.
Участие в Intel Foundry Chiplet Alliance предоставляет QuickLogic значительные преимущества: ранний доступ к передовым технологиям Intel Foundry, снижение затрат на прототипирование через многопроектные ваферные шаттлы и участие в разработке стандартов UCIe. Такое положение укрепляет конкурентоспособность QuickLogic в области передового производства полупроводников. Непрерывные инновации и надёжные стратегические партнёрства обеспечивают устойчивый рост компании в мире, где адаптивные и безопасные полупроводниковые решения становятся всё более востребованными.  Длинная