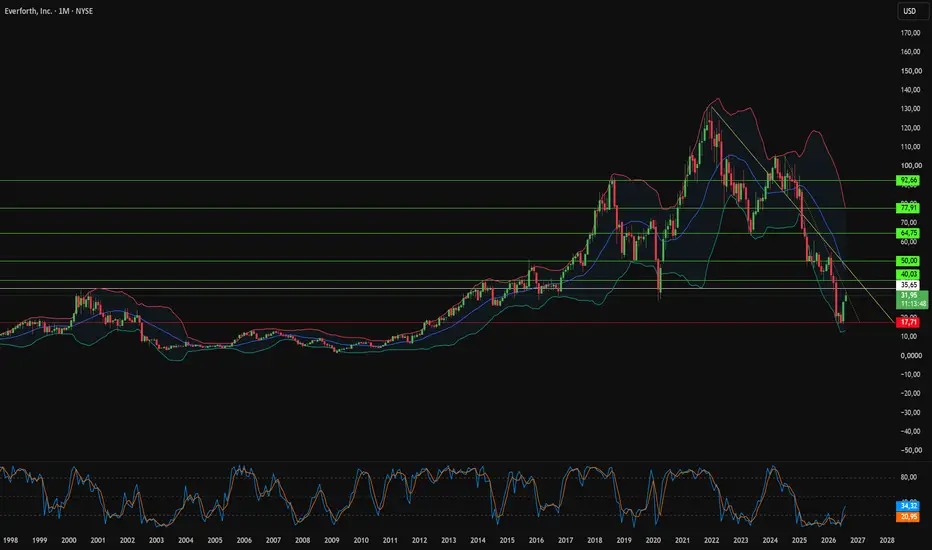
Почему Everforth торгуется вдвое дешевле денежных потоков?Компания Everforth, Inc. оказалась в центре внимания в результате необычной цепочки событий. 4 июня 2026 года Дональд Трамп приобрел ее акции на сумму до 50 000 долларов. Спустя 54 дня Армия США заключила с компанией оборонный контракт на 115,5 млн долларов. Акции выросли на 56% с даты покупки, однако отчетность о сделке была раскрыта лишь через 79 дней. Из-за этой задержки розничные инвесторы полностью упустили первую волну роста. С тех пор контроль федеральных органов над политическими сделками перед выдачей госконтрактов существенно ужесточился.
Федеральный бизнес, работающий как Everforth ECS, стал основой структуры доходов. Армия предоставила контракт на 147,8 млн долларов с единственным участником на управление защищенной сетью SUNet до сентября 2029 года. Агентство здравоохранения Министерства обороны добавило программу модернизации ИТ в сфере здравоохранения на 30 млн долларов. Эти многолетние контракты обеспечивают регулярные государственные поступления именно в момент замедления спроса на коммерческий подбор персонала. Компания также расширила свои компетенции партнера AWS Premier Tier на коммерческий сегмент, применяя оборонные стандарты кибербезопасности в проектах цифровой трансформации бизнеса.
Руководство реструктурировало баланс до того, как рыночные обстоятельства вынудили бы это сделать. Возобновляемая кредитная линия была увеличена с 500 до 600 млн долларов, а сроки погашения продлены с 2028 до 2031 года. Соглашение поддержали JPMorgan Chase и Wells Fargo по ставке SOFR плюс 175–275 базисных пунктов. Выручка за второй квартал 2026 года достигла 1,01 млрд долларов, превысив прогнозы, при чистой прибыли в 14,2 млн долларов. Everforth защищает свои преимущества за счет коммерческой тайны и собственных разработок, таких как Rapid Discovery Tool, избегая расходов на патентование и сокращая сроки внедрения.
Оценка компании оставляет главный вопрос. Акции торгуются с коэффициентом 15,7x к прошедшей прибыли при среднем показателе по ИТ-сектору 19,3x и примерно с 6x EV/EBITDA. Прогнозные мультипликаторы увеличивают разрыв: 7,5x против 14,5x по сектору. Модель дисконтированных денежных потоков указывает на справедливую цену 64,04 доллара за акцию, тогда как целевые цены аналитиков находятся в диапазоне 27,50–29,25 доллара. Это расхождение и определяет суть сделки: либо модели переоценивают устойчивость госконтрактов, либо рынок еще не переоценил оборонного ИТ-подрядчика, на котором все еще сказывается дисконт коммерческого рекрутинга.
 Длинная