ЧТО ТАКОЕ ТОКЕН УПРАВЛЕНИЯ ?1.Токен управления, или гавернанс-токен — цифровой актив, держатели которого могут участвовать в принятии решений о развитии блокчейн-проекта.
Чаще всего система управления проектом с помощью токена построена на основе децентрализованной автономной организации (ДАО). Токены дают право голосовать и выдвигать собственные инициативы.Токен управления является разновидностью ютилити-токена и может иметь другие функции, помимо голосования.
2.Зачем нужны токены управления?
Технология блокчейн привела к появлению децентрализованных приложений и целых направлений в экономике, таких как децентрализованные финансы (DeFi).
Однако форма организации таких приложений оставалась централизованной, что противоречило их природе. Постепенно была разработана архитектура децентрализованного управления проектами — ДАО.
Благодаря ДАО сообщество проекта получило право принимать решения по некоторым (а иногда и по большинству) вопросам, связанных с изменениями в продукте или экосистеме. Инструментом участия в ДАО стал токен управления. Также он стал главным экономическим стимулом для комьюнити и поощрения его активных членов. По сути, токены управления представляют долю «собственности» в децентрализованном протоколе, выступая своеобразным аналогом акций, но с функциями прямого влияния.
3.Как появились токены управления?
Одним из первых токенов управления стал Maker (MKR) протокола MakerDAO. Как понятно из названия, в нем с самого начала была заложена система управления через ДАО.
MKR используется для голосований ДАО, включая основные экономические параметры протокола. Одна из особенностей MakerDAO в том, что результаты голосования могут быть пересмотрены уже после его выполнения, если за это проголосуют участники ДАО, то есть держатели MKR.
Значение эмиссии токена непостоянно и меняется в зависимости от общего показателя обеспеченности стейблкоинов DAI, находящихся в обороте в данный момент. При снижении обеспеченности ниже установленной нормы часть MKR используют для восстановления объема залогов (и наоборот). Таким образом, MKR также выступает средством рекапитализации.
Другим заметным проектом в сфере DeFi после MakerDAO стал Compound. Его разработчики фактически придумали фарминг ликвидности, так как токен управления проектом COMP впервые распределили пользователям через этот механизм.
После выпуска в свободный оборот цена COMP начала резко расти, из-за чего фарминг в Compound на небольшой период времени стал крайне прибыльным занятием. Это принесло проекту и его гавернанс-токену известность.
Сегодня COMP используется для выплат доходности за участие в пулах платформы и голосованиях в ДАО проекта. С помощью COMP можно вынести вопрос на голосование, но для этого нужно владеть не менее 1% от выпущенных токенов.
4.В каких блокчейн-проектах есть токены управления?
Сегодня гавернанс-токены распространены прежде всего в сфере DeFi и связанных с ней направлениях, например GameFi. Также они приобретают популярность в проектах метавселенных и NFT, где выступают основным способом оплаты.
Согласно данным Coingecko и CoinMarketCap на июнь 2022 года, токенами управления с наибольшей капитализацией являются:
Uniswap (UNI).
Aave (AAVE).
Sushi (SUSHI).
ApeCoin (APE).
Curve (CRV).
yearn.finance (YFI).
Synthetix Network (SNX).
Ethereum Name Service (ENS).
Compound (COMP).
Maker (MKR).
UMA (UMA).
Aragon (ANT).
Balancer (BAL).
5.Как получить токен управления?
Сегодня самым популярным способом выпуска нового гавернанс-токена является аирдроп, то есть начисление эмитентом некоторой суммы монет большому числу пользователей на основе определенных критериев. Обычно условия для участия в аирдропе не строгие. Например, Uniswap перечислил одинаковую сумму своих токенов UNI всем пользователям, которые или обменивали криптовалюты, или были поставщиками ликвидности в протоколе до определенной даты.
После эмиссии токен управления проходит листинг на различных торговых платформах, где его получает возможность купить любой желающий. Поскольку гавернанс-токенами открыто торгуют, как и другими криптоактивами, их цена постоянно меняется в зависимости от спроса и предложения.
6.Можно ли получать доход от токенов управления?
Во многих ДАО участие реализовано через блокирование гавернанс-токенов в специальном смарт-контракте. Держатель при этом получает взамен специальные «обернутые» токены, которые можно использовать только в голосованиях.
По крайней мере некоторые протоколы поощряют участников ДАО, начисляя вдобавок к заблокированным токенам дополнительные по определенной ставке. Бывает и другой механизм: тем, кто участвует в голосованиях, начисляют награды за активность с помощью периодических аирдропов.
7.Для чего еще используют токены управления?
Хотя почти у всех гавернанс-токенов есть общие черты и способы использования, конкретные функции могут отличаться от проекта к проекту.
Например, обладатели KNC могут голосовать за или против выделения средств новым партнерам экосистемы Kyber Network, а также по вопросам изменения ставки доходности за стейкинг актива. В свою очередь, держатели токенов протокола Curve могут также выдвинуть предложение о создании нового пула ликвидности (для этого понадобится заблокировать 2500 CRV). Однако предложение должно с помощью голосования одобрить сообщество проекта.
Владельцы гавернанс-токена Synthetix Network не только решают вопросы развития протокола, но и выбирают членов управляющего совета. В Dash владельцы нативной монеты, которая также имеет функции управления, могут выдвигать предложения об использовании 10% от комиссий, собранных блокчейном. Чтобы стать членом ДАО, нужно не менее 1000 DASH.
Токены управления метавселенных часто нужны для покупки ценных цифровых предметов и определения облика мира. В Decentraland токен MANA — фактически валюта для покупки цифровых земельных участков. За те же токены создатели NFT внутри метавселенной продают свои предметы.  Обучение
ЧТО ТАКОЕ VELAS ?1.Что такое Velas?
Velas — блокчейн с гибридным алгоритмом консенсуса Proof-of-Stake и Proof-of-History. Пропускная способность сети составляет более 50 000 транзакций в секунду. Velas — eBPF и EVM-совместимый блокчейн: разработчики могут писать смарт-контракты на языках C, Rust и Solidity, а также интегрировать Ethereum-проекты с минимальной доработкой.
2.Кто разработал Velas?
Блокчейн создала швейцарская компания Velas Network AG в 2019 году. Основатель компании Алекс Александров ранее запустил криптовалютный платежный сервис CoinPayments, а также способствовал развитию корейского ИИ-стартапа Mind AI.
3.Почему команда Velas называет его самым быстрым EVM-блокчейном?
Скорость блокчейна — количество транзакций, которое сеть может обработать за секунду (Transactions Per Second, TPS). На этот показатель влияют:
время создания нового блока — частота добавления транзакций в блокчейн;
финализация — количество блоков, после которого вероятность отмены транзакции из-за форка падает до нуля;
синхронизация — время, в течение которого большинство узлов получает информацию о транзакции и признает ее выполненной.
Пропускная способность первых блокчейнов не превышает 100 TPS. Пионеры индустрии заботились об аппаратной децентрализации — увеличивали время создания блоков, финализации и синхронизации, чтобы пользователи могли поддерживать работу сетей даже на офисных ноутбуках.
В настоящий момент разработчики оптимизируют параметры сетей для работы на высокопроизводительных компьютерах. Пропускная способность таких блокчейнов может достигать нескольких тысяч транзакций в секунду. Velas использует несколько решений для ускорения работы сети, в том числе кластеризацию валидаторов, параллелизацию задач и поддержку eBPF — виртуальной машины с возможностью выполнять код в ядре операционной системы.
Пропускная способность Velas превышает 50 000 транзакций в секунду. Она зависит от инфраструктуры интернет-провайдеров и в теории может достичь 700 000 TPS. Транзакционные комиссии сети не превышают $0,00001. Для запуска узла Velas требуется мощный компьютер: процессор с 12 ядрами и 24 потоками, 128 ГБ оперативной памяти и NVME SSD емкостью от 2 ТБ.
4.Что такое VLX?
VLX — нативный токен Velas, который используется для оплаты транзакционных комиссий, платежей в сети и децентрализованных сервисах, а также выплаты вознаграждения валидаторам. Держатели VLX могут вносить токены в стейкинг и регулярно получать вознаграждение. Официальный кошелек для хранения и стейкинга VLX — Velas Wallet. Он доступен в браузерах, а также на всех десктопных и мобильных ОС. VLX можно купить на сайте Velas или в кошельке. На момент публикации он также торгуется на Gate.io, KuCoin и Bittrex. Цена токена составляет $0,24.
5.Как разрабатывать на Velas?
Velas поддерживает два типа смарт-контрактов: для машины eBPF (языки C и Rust) и EVM (язык Solidity). Для вызова EVM-контрактов нужно перевести токены VLX в EVM-пространство с помощью моста. Velas запустил 15 проектов: инфраструктурные сервисы, кошельки, мосты, децентрализованную биржу WagyuSwap. Еще 70 проектов находятся в процессе разработки, в том числе площадка для проведения токенсейлов Velas Launchpad и Velas Fund.
Обучение 
ЧТО ТАКОЕ ДЕРЕВО МЕРКЛА ?1.Дерево Меркла (хеш-дерево) — это алгоритм, позволяющий получить один хеш для множества фрагментов данных. Метод используют для определения целостности файлов и верификации информации.
Хеш-дерево можно представить в виде структуры, от основания которой до промежуточных узлов расходятся ветви. На концах разветвлений размещены листья, представляющие фрагменты данных. В основании дерева находится корневой хеш (корень Меркла). Последний является обязательным элементом заголовка блока биткоина.
Корневой хеш позволяет верифицировать каждую транзакцию. Для проверки требуется скачать только заголовок блока и аутентификационный путь операции. Благодаря дереву Меркла снижается объем необходимых вычислений, что дает возможность реализовать упрощенную проверку платежей (SPV).
2.Кто и когда изобрел концепцию дерева Меркла?
Создателем концепции хеш-дерева является профессор Ральф Меркл. Он изобрел способ представления цифровых подписей в 1979 году. Патентом на технологию владеет Стэнфордский университет. Ученый предложил использовать бинарное хеш-дерево. Меркл также внес значительный вклад в развитие криптографии. Он известен благодаря публикации 1987 года «Цифровая подпись, основанная на обычной функции шифрования».
3.Для чего нужно дерево Меркла?
Централизованная система предоставляет данные из одного источника, на который полагаются все пользователи. Последний гарантирует корректность полученной информации. Блокчейн является распределенной базой данных. Информация в ней хранится на множестве независимых узлов (нод). Нода не может принять сообщения от других участников без их проверки. Узлу необходимо определить, содержит ли блок корректные транзакции.
Для снижения вычислительных затрат можно использовать деревья Меркла. Они позволяют уменьшить объем загружаемых данных и оптимизировать их проверку благодаря хешированию. Метод используется в сетях биткоина, Ethereum и других криптовалютах. С его помощью получают строку данных, которая верифицирует группу транзакций. Алгоритм также применяется в файловых системах и базах данных. С помощью деревьев Меркла информацию проверяют на наличие ошибок и проводят синхронизацию.
4.Как работает дерево Меркла?
Построение дерева Меркла выполняется снизу вверх. Значения в листовых вершинах получают хешированием фрагментов данных. Узлы следующего уровня содержат хеш от суммы двух дочерних. Для объединения данных применяется конкатенация. Операция повторяется для узлов следующих уровней до получения одного хеша. Если число элементов нечетное, один из них дублируется или переносится на следующий уровень в неизменном виде. При построении дерева получают единый хеш, который называется корнем Меркла. Последний представляет все фрагменты данных. Таким образом, дерево Меркла является однонаправленной хеш-функцией.
Алгоритм позволяет построить бинарную структуру, в которой узловые значения формируются из двух строк. Последнее свойство предоставляет возможность верифицировать большой объем данных без пересчета хешей для всех фрагментов. Вычислительные затраты при определении подлинности одного элемента в этом случае намного ниже. Для проверки корректности массива и его целостности корневой хеш необходимо сравнить с эталонным значением. Фрагментами могут являться данные о транзакциях или части файлов.
5.Как дерево Меркла используется в биткоине?
Блокчейн биткоина формируется из фрагментов, которые записываются в конец цепочки. Последние содержат данные о переводах между пользователями. Количество транзакций, а также объем информации изменчив, поэтому блок не обладает фиксированным размером. Для оптимизации вычислений узлы биткоина формируют заголовки. Они включают следующие элементы:
номер версии блока;
хеш предыдущего блока;
корень дерева Меркла;
временную метку;
цель сложности майнинга;
одноразовый код (nonce), использованный при генерации блока.
Заголовок не включает транзакции и занимает 80 байт. Поскольку он формируется каждые десять минут, объем данных увеличивается на 4,2 мегабайта за год.
Информация о транзакциях хешируется, что позволяет получить их идентификаторы. Данные о переводах хранятся в шестнадцатеричном формате. Корневой хеш представляет все транзакции блока. Для нахождения последнего строится дерево Меркла. Данные обрабатываются согласно алгоритму:
Находятся хеши (идентификаторы) транзакций, включенных в блок: hash(L1), hash(L2), hash(L3) и так далее. Они формируют листья дерева.
На следующий уровень помещаются хеши от суммы двух соседних идентификаторов: hash(hash(L1) + hash(L2)). В бинарном дереве число узлов на каждом уровне должно быть четным. В ином случае хеш из последней ячейки дублируется и помещается в дополнительный элемент.
Процесс хеширования суммы данных повторяется до получения корня Меркла.
Результирующий хеш подтверждает валидность каждой транзакции. При формировании блокчейна ноды используют только заголовки предыдущих блоков. В августе 2017 года реализовано обновление протокола Segregated Witness. Последнее использует другое структурирование транзакционных данных, что позволяет уменьшить размер блока. Принятие обновления снизило нагрузку на блокчейн биткоина.
6.Какие преимущества дает дерево Меркла?
Хеш-деревья позволяют упростить проверку принадлежности транзакции определенному блоку и обеспечить целостность информации при ее передаче. Метод необходим для упрощенной верификации платежей. Сатоши Накамото предложил использовать SPV в white paper биткоина.
Если нода обладает значительными вычислительными ресурсами, она может загрузить все блоки и найти хеш каждой транзакции. После чего формируются деревья Меркла. Последние позволяют проверить целостность данных и валидность каждой операции. Если ресурсы узла ограничены, он может запросить только заголовок блока и идентификаторы транзакций.
Легкие клиенты загружают заголовок и аутентификационный путь (доказательство Меркла) для проверяемой транзакции. Они запрашивают информацию у полной ноды. Аутентификационный путь включает хеши из каждой пары узлов дерева, находящиеся на пути от вершины до транзакции.
Для верификации операции необходимо найти корень Меркла. Транзакция подтверждается, если полученный хеш соответствует строке, которая содержится в заголовке блока. Подобрать необходимый корень Меркла по другому набору данных практически невозможно, что гарантирует валидность операции.Метод SPV позволяет легкому клиенту эффективно взаимодействовать с блокчейном и снижает объем загружаемой информации. Например, размер блока с пятью транзакциями может составлять 500 килобайт, а доказательство Меркла занимает всего 140 байт.
7.Какое дерево хешей используется в Ethereum?
Бинарное дерево Меркла хорошо подходит для массива, представленного в виде списка. Его структура остается неизменной, что удобно для хеширования транзакций. В Ethereum применяется другой способ представления данных — префиксное дерево.
Последнее позволяет хранить информацию в ассоциативном массиве. Строки являются ключами, которые определяют положения его элементов. Для формирования структуры ветви дерева обозначаются различными символами так, чтобы ключ элемента однозначно его идентифицировал. Обучение 
ЧТО ТАКОЕ PROOF-OF-STAKE ?1.Proof-of-Stake (PoS) — самый популярный алгоритм консенсуса в блокчейне, на основе которого построены многие криптовалюты и блокчейн-платформы, например Ethereum, Cardano, Solana, Tezos и Algorand. Популярность PoS обусловлена отсутствием необходимости покупать дорогое оборудование для майнинга и возможностью легкого пассивного заработка через стейкинг криптовалют. Преимуществом Proof-of-Stake перед другим популярным алгоритмом Proof-of-Work (PoW) является малое потребление энергии для генерации блоков и обеспечения безопасности блокчейна.
2.Почему и как появился Proof-of-Stake?
При разработке архитектуры блокчейна, который является децентрализованным протоколом для переводов с постоянно обновляемой базой данных, возникает два ключевых вопроса:
кому и по какому принципу предоставить право генерировать новые блоки;
как будут одобряться транзакции для обеспечения защиты от двойных трат и прочих злоупотреблений.
Решение этих вопросов привело к появлению нескольких механизмов консенсуса, то есть наборов правил, по которым участники децентрализованной сети договариваются о том, как именно транзакции могут быть утверждены и включены в новые блоки.
Создатель биткоина Сатоши Накамото в октябре 2008 года в white paper первой криптовалюты предложил механизм Proof-of-Work («доказательство работы»). Согласно PoW, операторы нод децентрализованной сети (майнеры) в режиме свободной конкуренции решают ресурсоемкие математические задачи — поиск хэша блока методом подбора. В случае успеха победивший майнер или пул получает возможность добавить найденный блок, а взамен получает награду — новые биткоины. Уже спустя пару лет после запуска биткоина стало понятно, что принцип работы Proof-of-Work приводит к постоянному росту майнинговой мощности, следовательно, и затрат на электроэнергию. Кроме того, из-за необходимости использования мощного оборудования снижалась доступность майнинга.
11 июля 2011 года на популярном тогда форуме о криптовалютах Bitcointalk была предложена идея альтернативного механизма консенсуса для биткоина, который получил название Proof-of-Stake, или «доказательство доли владения». Предлагалось, что право голоса в децентрализованной сети должны получить все ее участники в соответствии с тем, какой долей общего количества монет они владеют.
Уже в августе 2012 года этот новый механизм консенсуса получил первое практическое воплощение в криптовалюте PPCoin. Новые монеты распределяли через майнинг, а транзакции могла обрабатывать любая нода, хранившая криптовалюту PPC. Та же гибридная схема консенсуса использовалась и в других ранних PoS-проектах, например в Gridcoin и Blackcoin. Первой «чистой» PoS-криптовалютой без майнинга стал блокчейн Nxt, запущенный 24 ноября 2013 года. Механизм консенсуса Proof-of-Stakе оказался настолько удачным и гибким, что в последующие годы его внедрили в сотнях криптовалют в разных вариантах и модификациях.
3.Принцип работы Proof-of-Stake
Согласно изначальной концепции Proof-of-Stakе, право на управление блокчейном предоставляется всем его участникам в соответствии с долей монет, которыми они владеют. Например, в криптовалюте Nxt с ее «каноническим» механизмом PoS шанс сформировать очередной блок есть у всех пользователей, имеющих в официальном кошельке NXT Client не менее 1002 NXT в течение последних 1440 блоков. При этом каждый кошелек фактически является полным узлом (нодой) и хранит собственную копию блокчейна. Такой кошелек может быть запущен как на высокопроизводительном сервере, так и на ноутбуке, микрокомпьютере Raspberry Pi и даже в облачном сервисе.
Чем больше монет в кошельке NXT, тем больше вероятность, что он получит право сформировать новый блок, и тогда пользователю достанутся все комиссии за транзакции, попавшие в данный блок. В идеальном случае кошелек, который владеет 1% монет, будет формировать 1% всех новых блоков.Процесс создания блоков в Nxt и других ранних PoS-криптовалютах получил название «форджинг» (т.е. «ковка), однако к настоящему времени этот термин применяется редко.
Процесс удержания криптовалюты в кошельке для получения вознаграждения за участие в обеспечении безопасности сети называется «стейкинг». Сегодня во многих PoS-криптовалютах отправка монет в стейкинг подразумевает их блокирование в специальном смарт-контракте с невозможностью перемещения в течение определенного времени, от нескольких часов до нескольких недель.
4.Как делегирование монет повлияло на производительность PoS
Использование механизма Proof-of-Stakе, когда производителем блоков может практически любой держатель криптовалюты, позволяет добиться высокого уровня децентрализации и безопасности блокчейна. Однако, согласно трилемме блокчейна, при этом приходится жертвовать производительностью. В упомянутой сети криптовалюты Nxt пропускная способность составляет всего 4 транзакции в секунду, что заметно ниже, чем у многих криптовалют, использующих консенсус PoW. Например, Dogecoin обрабатывает 33 транзакции в секунду.
Чтобы найти компромисс между децентрализацией и производительностью, предложили концепцию делегирования, когда со множества кошельков монеты вместе с правом голоса могут передаваться немногим вычислительным нодам.
В 2013 году Дэниэл Лаример, американский программист и криптопредприниматель, использовал эту концепцию для создания механизма Delegated Proof-of-Stake (DPoS). Впервые он был реализован в блокчейн-платформе BitShares, а затем в разных вариантах воплощен в известнейших криптопроектах EOS, Cardano, Tezos и т.п. Сегодня функция делегирования стала отраслевым стандартом и используется практически во всех имплементациях PoS.
В DPoS владельцы криптовалюты могут сами не участвовать в работе сети, но передавать для этого свои монеты валидаторам — профессиональным участникам, управляющим нодами блокчейна. Взамен те обязуются начислять владельцам монет награды, часто — за вычетом небольшой комиссии. В разных блокчейнах, в зависимости от их архитектуры, число валидаторов, участвующих в производстве блоков, значительно отличается:
Polkadot — до 16;
BNB Chain и EOS — 21;
Near — 100;
Cardano — около 3200;
Avalanche – около 1200;
Solana — более 3400.
Ethereum – более 400 тысяч.
Как правило, для запуска валидатора требуется специальное оборудование с постоянным доступом в интернет, а также значительная сумма нативных монет сети. Например, валидатор в сети Ethereum должен иметь не менее 32 ETH, а валидатор Tezos — не менее 8000 XTZ.
5.Proof-of-Stake и стейкинг
Для компенсации затрат вычислительных узлов по проверке транзакций и генерации новых блоков в большинстве PoS-блокчейнов предусмотрено вознаграждение, которое выплачивают в нативных монетах данной сети. Как правило, его размер за каждый блок фиксирован, но может меняться в зависимости от текущих параметров сети. Например, в блокчейн-платформе Tron cуперпредставитель (так в данном случае называется валидатор), который сгенерировал очередной блок и обработал транзакции, получает 32 ТRX. Частью этой суммы он делится с пользователями, которые положили свои TRX в стейкинг и таким образом проголосовали за него. Доходность стейкинга для валидаторов и держателей монет определяется двумя факторами:
скоростью эмиссии, которая определяется фиксированным значением монет, выдаваемых на каждый новый блок;
долей монет в обращении, которые заблокированы в стейкинге (Staking Ratio);
Например, если в год через стейкинг выпускают 1 млн монет при общем предложении 100 млн монет, то доходность стейкинга при 50% заблокированных монет составит 2% годовых. Если же в стейкинге заблокировано 25% предложения, то доходность увеличивается вдвое, до 4% годовых.
6.Какие разновидности Proof-of-Stake существуют
На принципах PoS и делегирования разработано множество механизмов консенсуса, которые различаются рядом нюансов, например, распределением ролей между участниками децентрализованной сети. Приведем некоторые из них:
Leased Proof-of-Stake (LPoS, «арендованное доказательство доли») — используется в блокчейне Waves, где пользователи за вознаграждение сдают свои монеты в аренду валидатору;
Nominated Proof-of-Stake (NPoS, «номинированное доказательство доли») — используется в блокчейн-платформе Polkadot и предполагает наличие так называемых номинаторов, которые вносят залоги за валидаторов и отвечают за их добросовестность;
Pure Proof-of-Stake (PPoS, «чистое доказательство доли») — применяется в сети Algorand, где валидаторы следующего блока тайно и случайным образом выбираются среди всех кошельков с балансом более 1 ALGO;
Effective Proof-of-Stake (EPoS, «эффективное доказательство доли») — применяется в блокчейн-платформе Harmony. Имеет особый механизм распределения вознаграждений, поощряющий запуск множества мелких валидаторов вместо малого числа крупных, что стимулирует децентрализацию;
Proof-of-Authority (PoA) — гибридный алгоритм, который сочетает доказательство доли и репутацию валидаторов, каждый из которых должен быть одобрен разработчиками. В PoA валидатор должен проходить процедуру верификации личности, схожую с KYC. Данный алгоритм использует BNB Chain.
Обучение 
ЧТО ТАКОЕ ТОКЕН LRT ?1.Что такое токены ликвидного рестейкинга?
Liquid Restaking Token (LRT) — токен, предназначенный для получения дополнительной доходности путем повторного рестейкинга монет на алгоритме Proof-of-Stake.
LRT-протоколы используют безопасность и доходность от стейкинга базового актива плюс возможности дополнительных доходов посредством DeFi или сервисов активной валидации (Actively Validated Services, AVS), включающих кроссчейн-мосты, оракулы и сайдчейны.
Концепция LRT-приложений напоминает совместный PoW-майнинг (как, например, при добыче Dogecoin или Litecoin), когда одно и то же оборудование используется для обеспечения безопасности сразу в двух сетях.
2.В чем преимущества LRT?
Одним из основных способов создания доходности для ETH без снижения ликвидности базового актива является запуск собственного валидатора, а это довольно сложный и дорогостоящий процесс.
Следующим этапом увеличения прибыли от стейкинга стали токены ликвидного стейкинга (Liquid Staking Token, LST) по типу stETH от Lido Finance. Но и они ограничены доходностью валидаторов. Например, доходность токена stETH на сентябрь 2026 года составила 2,5%. А дальнейшие варианты использования LST находятся только на рынке DeFi-приложений.
LRT, в свою очередь, позволяют дополнительно увеличить доходность базового актива, сохраняя его ликвидность. Например, протокол EigenLayer предлагает варианты получения прибыли путем выбора AVS для повторного рестейкинга LST. Пользователь может заблокировать условный stETH еще раз, получив токен рестейкинга, подлежащий обмену на ETH в соотношении 1 к 1. EigenLayer уже имеет 162 активных предложений по AVS. Такой подход повышает безопасность блокчейна Ethereum через применение застейканых ETH в системах второго уровня. Например, AVS-решение от AltLayer позволяет использовать LRT для валидации операций в сетях второго уровня Optimism и Arbitrum.
Рынок возможных механизмов дополнительных доходов все еще формируется. Выплаты комиссионных могут формироваться в базовом активе сети, как это происходит у LST, в формате ретродропов за предоставленную ликвидность, а также в других токенах.
3.Какие риски несет использование LRT?
Повышенная доходность токенов ликвидного рестейкинга несет в себе не только возможности дополнительного заработка, новых инвестиционных стратегий, но и риски, связанные с разработкой таких многоуровневых систем.
Сложность подобных смарт-контрактов и неопробованная механика в экстремальных рыночных условиях могут привести к возникновению невыявленных или неучтенных проблем. Перечислим основные из возможных:
ликвидность. Синтетические активы, какими являются LRT, несут риск отсутствия ликвидности в моменты повышенных стрессов на рынке. В качестве примера приведем протокол Renzo, токен которого потерял привязку к эфиру после раскрытия токеномики. На Uniswap курс в моменте упал почти на 80% по отношению к ETH;
множество точек отказа. Многоуровневая экосистема создает риск возникновения каскада проблем из-за «неприятностей» даже на одном уровне или у одного сервиса-посредника;
разработка и управление. Общая сложность архитектуры умножает все риски, присущие традиционным DeFi-приложениям: ошибки в коде, взломы, неэффективность управления протоколами.
4.Как развивается рынок LRT?
Сейчас согласно данным DeFi Llama, сектор рестейкинга имеет TVL более $6.1 млрд и EigenLayer (~$6,4 млрд). Стоит отметить интерес к LRT-рынку компании Google. Облачные подразделения Coinbase и Google Cloud присоединились к EigenLayer в качестве операторов. Эксперты также полагают, что значительный рост EigenLayer может говорить о потенциальном кризисе доходности. По мнению экспертов, проект демонстрирует слишком высокие темпы роста относительно AVS. Вследствие этого предлагаемая доходность протокола может резко сократиться, что приведет к оттоку ликвидности. Обучение 
КАК ФРС ВЛИЯЕТ НА ЦЕНУ КРИПТОВАЛЮТ ?1.Что такое QE и QT?
Количественное смягчение (Quantitative easing, QE) — политика центрального банка страны, предполагающая покупку финансовых активов на открытом рынке. Регулятор вливает ликвидность в экономику для стимулирования межбанковских операций с целью снижения процентных ставок.
Количественное ужесточение (Quantitative tightening, QT) — противоположная QE политика центрального банка, которая подразумевает продажу финансовых активов на открытом рынке. QT предполагает изъятие ликвидности из экономики с целью повышения межбанковских ставок.
Целевая ставка ФРС по кредитам хотя и объявляется в рамках заседаний агентства, но достигается она именно операциями на открытом рынке. Для повышения процентной ставки регулятор продает активы со своего баланса банкам и другим частным организациям. Для снижения ФРС покупает эти активы у игроков на рынке. В идеале ЦБ должен покупать и продавать только государственные облигации, но в реальности регуляторы покупают кредиты на недвижимость и даже ценные бумаги частных компаний. Решения об операциях зависят от рыночной конъюнктуры и целей центробанка.
2.Когда появились QE и QT?
Первопроходцем в политике количественного смягчения считается Банк Японии. Причинами к запуску QE оказались последствия кризиса, вызванного падением рынков интернет-компаний в начале 2000-х, а также околонулевые ставки по кредитам и продолжающаяся рецессия. Все это побудило японского регулятора в марте 2001 года запустить программу количественного смягчения.
Считается, что новый подход стал решением проблем, накопившихся в рамках проведения политики околонулевых ставок, которые сдерживали экономический рост в развитых странах. Фактически ЦБ стали выпускать новые деньги для обратного выкупа своих же гособлигаций, то есть долгов, которые они же продавали ранее коммерческим банкам и другим участникам рынка.
Начало первого QE в США объявили в 2008 году как ответ на глобальный финансовый кризис. К слову, в то же время создатель биткоина Сатоши Накамото опубликовал white paper биткоина.
С тех пор в США провели еще три раунда QE: в 2010, в 2012 и 2020 годах. К апрелю 2022 года эти меры позволили ФРС скупить активы почти на $10 трлн. Самое крупное QE провели в 2020–2022 годах, во время пандемии коронавируса. Баланс ФРС увеличился в два раза — почти до $9 трлн. Для сравнения, годовой ВВП США за 2023 год составил $27 трлн, а капитализация всего крипторынка на пике в 2021 году оценивалась в $2,8 трлн.
На начало мая 2024 года в США продолжается монетарная политика количественного ужесточения, начатая в середине 2022 года. Как упоминалось выше, QT означает изъятие денег из экономики путем продажи на открытом рынке накопленных в рамках QE ценных бумаг.
3.Что такое теневое QE/QT?
Прямое количественное смягчение/ужесточение — не единственный инструмент контроля над денежной массой на рынке. Существует ряд «теневых» механизмов, способных оказать влияние.
Одним из самых популярных инструментов служат операции обратного РЕПО. Это долговая сделка, предполагающая заем денежных средств под залог ценных бумаг с договором обратного выкупа через определенный промежуток времени. Инструмент стал активно применяться после кризиса 2012 года. Во время пандемии сделки по обратному РЕПО стали неотъемлемой частью монетарной политики ФРС с объемом операций на пике в 2022 году более чем на $2,5 трлн.
Этот инструмент широко применяют для выдачи банкам почти бесплатных кредитов под залог ценных бумаг.Даже если ФРС проводит политику открытого количественного ужесточения, у федрезерва есть множество инструментов локального теневого QE, то есть вливания денег.
4.Как монетарная политика влияет на криптовалюты?
Одним из распространенных заблуждений является мнение, будто рынок криптовалют не зависит от традиционных финансов и работает отдельно. Однако дешевые деньги, которые поступают банкам от ФРС в рамках прямого и теневого QE, используются игроками для спекуляций на любых торговых площадках. И криптовалюты не исключение.
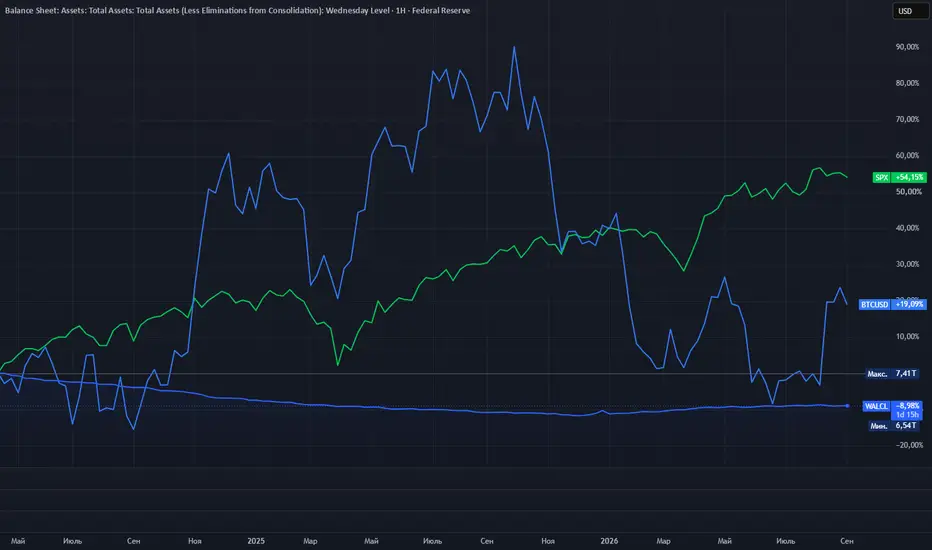
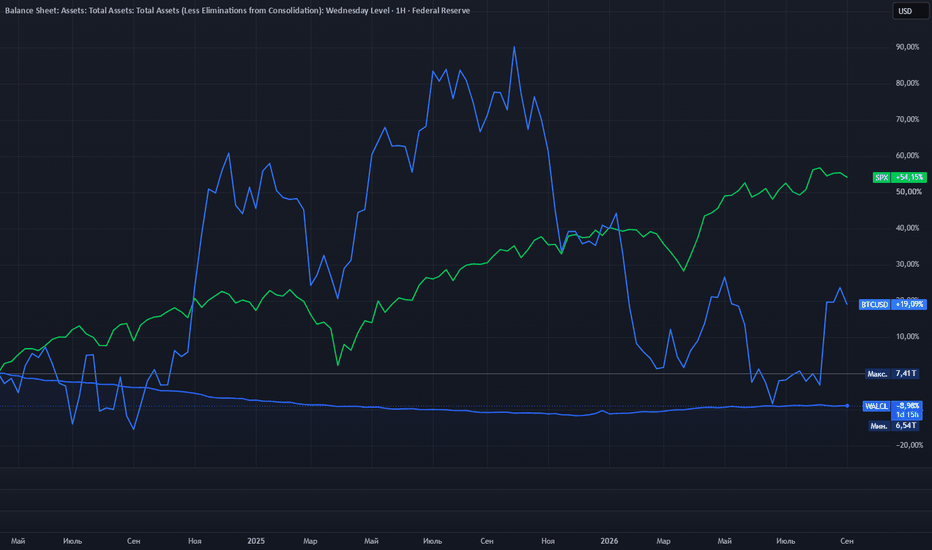
Посмотрим на так называемый график ликвидности, включающий в себя балансы ФРС, обратного РЕПО и операционный счет минфина США. Синий график — график ликвидности или количество вливаемых/изымаемых денег ФРС. Зеленый — график индекса S&P 500. Голубой — цена биткоина.
С начала 2020 года, когда федрезерв начал политику QE, возникла четкая корреляция между графиками. Почти любое вливание и изъятие ликвидности отразилось как на цене индекса крупнейших традиционных компаний, так и на первой криптовалюте. Начало QT и изъятие денег из рынков также отразилось на ценах торгуемых активов.
Несмотря на то, что биткоин создавался как альтернатива «испорченной» финансовой системе, рост размера крипторынка привлек игроков из старой системы, с теми же правилами и задачами. Так и возникла корреляция.  Обучение
КТО ТАКОЙ КЕВИН УОРШ ?1. Кевин Максвелл Уорш
17 председатель Федеральной резервной системы США (ФРС), вступивший в должность 22 мая 2026 года.
Сторонник криптовалют, от которого ждут смягчения монетарной политики.
Бывший советник 43 президента Джорджа Буша — младшего и топ-менеджер Morgan Stanley.
2. Немного биогрфии
Уорш родился 13 апреля 1970 года в штате Нью-Йорк, США. Он стал третьим ребенком в семье. Отец был предпринимателем и владел несколькими компаниями, мать — журналисткой и писательницей.
Будущий чиновник учился в государственной школе, после которой поступил в Стэнфордский университет. В 1992 году закончил бакалавриат в области публичной политики с упором на экономику и статистику. Продолжил обучение в Гарвардской школе права, получив в 1995 году степень доктора юриспруденции. В отличие от многих предшественников на посту председателя ФРС, Уорш — не традиционный экономист, а скорее специалист по финансовому регулированию и праву.
3.Банковский и политический опыт
Сразу после Гарварда Уорш занялся инвестиционным банкингом. С 1995 по 2002 год работал в Morgan Stanley, поднявшись по карьерной лестнице до вице-президента и исполнительного директора в нью-йоркском отделе слияний и поглощений. Коллеги и партнеры отмечали его способности переговорщика и навык проводить сложные корпоративные сделки. Впоследствии его опыт работы на Уолл-стрит сыграл важную роль во время одного из самых тяжелых финансовых кризисов в США.
В 2002 году Уорш покинул банковский сектор и перешел на госслужбу — в администрацию Буша-младшего. Он занял должность исполнительного секретаря Национального экономического совета Белого дома, а затем — специального помощника президента по экономической политике. В 2006 году Буш выдвинул кандидатуру Уорша на пост одного из семи членов Совета управляющих ФРС.
4.Впервые в ФРС
В возрасте 35 лет Уорш стал самым молодым чиновником, когда-либо занимавшим эту должность. На службе он совмещал административные функции с дипломатическими, став представителем ФРС в G20 и эмиссаром по связям с азиатскими экономиками. Однако главным «боевым опытом» советника оказался финансовый кризис 2008 года. В ходе Великой рецессии Уорш выполнял роль связующего звена между банками и ФРС.
Он выступал в роли «переводчика» с языка рынка на язык регулятора, консультируя председателя Бена Бернанке по вопросам реального положения дел в экономике.
Чиновник принимал непосредственное участие в спасении корпорации American International Group и организации экстренной продажи банка Bear Stearns компании JPMorgan для предотвращения коллапса финансовой системы.
«Уорш привнес огромный реальный опыт, он знал этих людей на Уолл-стрит и понимал разницу между тем, когда они отстаивали свою точку зрения, а когда предоставляли нам достоверную информацию, — и это было очень, очень ценно», — вспоминает те события бывший вице-председатель ФРС Дон Кон.
В то же время Уорш агрессивно критиковал программу количественного смягчения (QE), введенную регулятором на фоне кризиса. Он опасался, что резкое снижение процентных ставок может привести к неконтролируемому росту инфляции. Чиновник стал единственным, кто выступил против второго раунда QE, и публично выразил обеспокоенность решением ФРС выкупить облигации на сумму $600 млрд в попытке снизить ставки и стимулировать банковское кредитование.
5.Путь к месту председателя
После ухода из ФРС вошел в G30 — международную организацию, объединяющую финансистов и экономистов. В тот же период он занимал и другие должности:
приглашенного научного сотрудника в Институте Гувера;
преподавателя в Стэнфордской высшей школе бизнеса;
члена совета директоров UPS.
Изначально имя Уорша в качестве возможного председателя ФРС прозвучало в 2017 году во время первого президентского срока Дональда Трампа. Однако эту должность получил Джером Пауэлл. В итоге будущий глава Федрезерва стал неофициальным советником Трампа и рассматривался на должность министра финансов во второй администрации, но эта позиция досталась Скотту Бессенту.
Только в начале 2026 года Трамп выдвинул Уорша на место главы ФРС. Выбор президента вызвал неоднозначную реакцию: с одной стороны, республиканцы видели в кандидате человека, способного «разогнать» экономику, с другой — демократы опасались потери независимости регулятора. 12 мая Сенат с минимальным перевесом голосов (51 против 45) утвердил Уорша в Совете управляющих, а уже на следующий день назначил на пост председателя (54 против 45).
6.Поддержка криптовалют и перспективы
Главное отличие Уорша от предшественников — прямые личные инвестиции в крипторынок. Перед слушаниями в Сенате в апреле 2026 года он раскрыл свой портфель, который оценивается в диапазоне от $131 млн до $209 млн. В отчете фигурировало более 30 позиций, охватывающих почти все направления рынка. В их числе:
биткоин-инфраструктура. Уорш владеет долями в провайдере спотового биткоин-ETF Bitwise Asset Management и Lightning Network-стартапе Flashnet;
L1 и L2-сети. Прямые инвестиции в Solana, Optimism, Blast и другие проекты;
DeFi. Позиции в децентрализованных протоколах dYdX, Compound и Lighter.
криптовенчур. Поддержка Polychain Capital, Scalar Capital и Tenderly;
NFT и Web3. Доли в Dapper Labs, Crossmint, DeSo и других компаниях на стыке криптовалют и соцсетей.
ИИ и смежные технологии.
После вступления в должность Уорш должен продать большую часть этих активов в течение года. Он неоднократно высказывался в позитивном ключе по отношению к биткоину и другим цифровым активам, при этом являясь противником CBDC. «Я считаю биткоин хорошим полицейским. Это важный актив, который способен помочь политикам понять, когда они поступают правильно и неправильно», — отмечал он.
Уорш вступил в должность председателя ФРС на фоне растущей инфляции и повышения доходности облигаций. Параллельно на регулятор оказывает давление Трамп, требуя снижения процентных ставок.Новый глава уже подготовил план реформ. Он предложил сократить размер баланса ФРС (на момент написания $6,7 трлн), более тесно координировать действия с Минфином, уменьшить количество ежегодных совещаний и пресс-конференций, а также оптимизировать штат сотрудников в Вашингтоне.
Ранее Уорш называл баланс ФРС «раздутым» и отмечал, что его можно сжать, одновременно снизив процентные ставки. Тем не менее чиновник пообещал быть «строго независимым» председателем, отвергнув возможные призывы Трампа к немедленному смягчению монетарной политики. На момент написания Уорш еще не успел принять важных решений на посту, однако многие ожидают от его правления глобальных изменений в политике Федрезерва.
«У Уорша есть явная цель — реформировать институциональную структуру ФРС, и он ни в коем случае не является кандидатом-преемником. Кроме того, он выступает за небольшой баланс, что очень трудно согласовать с позицией президента», — прокомментировала назначение главный экономист BNP Paribas Изабель Лаго.
Обучение 
ЧТО ТАКОЕ ЦИКЛЫ БЕННЕРА ? КАК ИХ ПРИМЕНЯТЬ НА КРИПТОВАЛЮТАХ ?1.Что такое циклы Беннера?
Циклы Беннера — график рыночных циклов с 1872 по 2059 год, прогнозирующий развитие бизнеса и изменение цен на сырьевые товары. В его основу легли периоды наибольшей активности на рынках металла (чугун) и урожайности (кукуруза, свинина, хлопок). Принцип прост: чем лучше ситуация в металлургии и сельском хозяйстве, тем увереннее чувствует себя бизнес в целом. График «Периоды, когда нужно зарабатывать деньги» составил еще в 1872 году бизнесмен Джордж Тритч. Однако широкую известность этой гипотезе принес фермер из Огайо Сэмюэл Беннер, который в 1875 году выпустил книгу «Пророчества Беннера о будущих взлетах и падениях цен».
2.Как использовать циклы Беннера?
График циклов Беннера — Тритча, состоит из трех горизонтальных делений: A, B, C.
Уровень A. Периоды наибольшей паники и неопределенности на рынках с чередующимися пиками каждые 16–20 лет. Здесь рекомендуется оставаться вне рынка либо идти на осознанный риск.
Уровень B. Годы, характеризующиеся экономической активностью и высокими ценами на сырье и активы. Беннер указал, что в это время лучше всего продавать. Циклы чередуются каждые 8–10 лет.
Уровень C. Хорошее время для покупки активов и товаров. В этот период рекомендуется удерживать актив до наступления годов на уровне B. Циклы уровня C происходят каждые 7–11 лет.
По словам основателя инвестиционной компании Capriole Investments Чарльза Эдвардса, тестирование модели показало 91% успешных сделок. Стратегия также довольно точно определила пики крупных кризисов, включая 1929, 1999, 2007 и 2020 годы. Данные проверялись на индексе Dow Jones. Эдвардс, известный разработкой индикатора определения глобального ценового дна биткоина Hash Ribbons, пришел к следующему выводу: «Рыночные циклы повторяются. Несмотря на то, что времена, технологии, рынки и регулирование сильно изменились за 150 лет, рыночные циклы остались прежними».
3.Как применять циклы к криптовалютам?
Крипторынок все еще очень молодой, его ценовых данных недостаточно для тестирования на таких глобальных моделях, как циклы Беннера — Тритча. Но если учесть, что биткоин получил общемировое признание на финансовых рынках, то можно рассмотреть цифровое золото в качестве сырьевого товара, как чугун.
В этом случае модель показала, что покупать первую криптовалюту следовало в 2012 году, удерживая ее до 2016 года с пиком паники и неопределенности на глобальном рынке в 2019 году. Даже эти исторические данные показали сходство с движениями цены биткоина.
Следующий условный сигнал на покупку первой криптовалюты дан на 2023 год с планом удерживать монеты BTC до 2026 года.
Очередной «хороший» год для покупки назначен на 2032 с целью удержания актива до 2034 года и с общей паникой на рынках в 2035 году.
Интересно, что некоторые аналитики приходят к оценке перспектив роста цены на биткоин, используя совершенно другие данные и метрики. Например, соучредитель CMCC Crest Вилли Ву отметил, что к 2035 году «справедливая цена» биткоина достигнет отметки $1 млн. В качестве данных для оценки он использовал кривую роста пользователей.
CEO ARK Invest Кэти Вуд, хоть и не «попала» в модель Беннера — Тритча, но также прогнозирует мощный цикл роста для биткоина. По ее сценарию, первая криптовалюта может достичь цены от $258 500 до $1,5 млн к 2030 году.
Таким образом, многие аналитики по разным причинам ожидают сильный импульс на рынке криптовалют в ближайшее десятилетие, как и предполагает вышеописанная модель циклов полуторавековой давности. Обучение 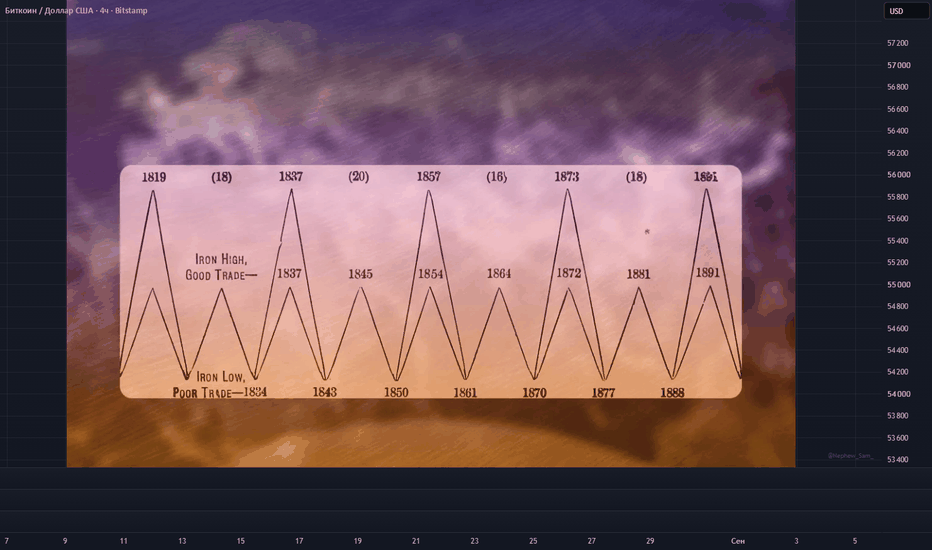
КВАНТОВЫЙ КОМПЬЮТЕР УБИЙЦА БИТКОИНА ?Разговоры о том, что квантовые компьютеры «убьют» биткоин, идут в криптосообществе давно. В основе опасений лежит алгоритм Шора. Именно он превращает задачу воссоздания приватного ключа на основе публичного из «невозможной» в «решаемую за минуты» — при наличии подходящего железа.
1.Угроза реальная или выдуманная ?
Теоретическая угроза реальна. Алгоритм Шора решает задачу дискретного логарифмирования на эллиптической кривой за полиномиальное время. Это теоретически делает возможным восстановление приватного ключа, что компрометирует безопасность ECDSA и подписей Шнорра, поскольку оба механизма используют кривую secp256k1. Однако ни одно из существующих устройств на такую атаку не способно. Крупнейшие современные процессоры насчитывают около 1100–1200 физических кубитов без коррекции ошибок, тогда как для взлома требуются миллионы. В первую очередь риску подвержены адреса, чьи публичные ключи уже раскрыты в блокчейне.
2.Как это работает ?
Безопасность биткоина основана на практической невозможности вычислить приватный ключ k из публичного P = k ⋅ G. Лучшие классические алгоритмы требуют порядка 2¹²⁸ операций, что за пределами возможностей современных вычислительных систем. Алгоритм Шора принципиально меняет класс сложности самой задачи, а не просто ускоряет перебор.
Ключевой нюанс — «цена» вопроса, измеряемая в кубитах. Оценки исследователей расходятся на порядки и зависят от архитектуры, частоты ошибок и метода их коррекции. По консервативным прогнозам, достаточно около 2330 стабильных логических кубитов, что при коррекции ошибок соответствовало 1–13 млн физических. По оценкам экспертов из Университета Сассекса, для взлома алгоритма шифрования сети первой криптовалюты в течение суток потребуется квантовый компьютер мощностью около 13 млн физических кубитов. В 2022 году физики рассчитали, что для хакинга RSA-2048 в течение одного часа потребуется около 317 млн физических кубитов.
Исследование Google Quantum AI, опубликованное в марте 2026 года, существенно снизило эту оценку: достаточно менее 500 000 физических кубитов (около 1200 логических) и порядка 70 млн вычислительных шагов. В таких условиях приватный ключ взламывается максимум за 9 минут — быстрее, чем добывается новый блок. Это двадцатикратное снижение требований по сравнению с 20 млн кубитов, которые прогнозировали в 2019 году.
К 2029 году корпорация IBM планирует создать отказоустойчивый квантовый суперкомпьютер IBM Quantum Starling на 200 логических кубитов. Главным производителем, который официально нацелен на создание устройства с 2 млн физических кубитов к 2030 году, является американская компания IonQ.
Если планы реализуются хотя бы частично, во второй половине 2030-х может появиться квантовый компьютер, способный восстанавливать приватные ключи биткоина. Однако глава Blockstream Адам Бэк считает, что подобные системы появятся не ранее чем через 20–40 лет. Согласно опросу 26 экспертов из отчета Института глобальных рисков, вероятность появления криптографически значимого квантового компьютера в течение десяти лет оценивалась в диапазоне 28–49%, а в течение 15 лет — в 51–70%.
Уязвимость биткоин-активов определяется не размером баланса, а цифровой гигиеной владельца. Главный фактор угрозы — раскрытый публичный ключ. В зоне повышенного риска находятся адреса P2PK эпохи Сатоши, архитектура Taproot, а также любые кошельки, скомпрометированные повторным использованием.
Напротив, выходы P2PKH, P2SH и SegWit остаются безопасными до первой исходящей транзакции, поскольку скрыты за криптографическим хешем. Аналитики Glassnode подсчитали, что в блокчейне раскрыты ключи для 6,04 млн BTC (30,2% от всего предложения, или ~$469 млрд). При этом структурная уязвимость (P2PK) затрагивает 1,92 млн BTC, тогда как операционная (повторное использование адресов) — сразу 4,12 млн BTC.
Отсюда вытекает главный практический риск, известный как стратегия HNDL. Злоумышленнику не нужен квантовый компьютер сегодня: достаточно сохранить все раскрытые публичные ключи и дождаться появления криптографически опасного квантового компьютера (CRQC). В исследовании Федеральной резервной системы США биткоин приводится в качестве примера ограничений постквантовой миграции: новые алгоритмы могут обезопасить будущие операции, но не скроют уже опубликованные данные и не перенесут автоматически средства со старых выходов.
Что это значит
Для держателей это повод не для паники, а для аудита: проверить, не находятся ли средства на P2PK-выходах или повторно используемых адресах, и не хранятся ли долгосрочные накопления на кошельках с раскрытым публичным ключом. Ключи, которые остаются под контролем, можно перевести, а потерянные и «спящие» кошельки первых лет мигрировать некому — именно они станут первыми целями.
Для инвестора важен и другой риск: цена может отреагировать раньше техники. Достаточно одной громкой публикации о снижении требований к кубитам, чтобы рынок начал закладывать риски задолго до настоящей атаки. Поэтому здесь действуют два горизонта: технологический (десять лет и более) и нарративный (любой ближайший квартал). Дополнительный фактор — регуляторный: АНБ и NCSC уже готовят переход на постквантовую криптографию. Биткоину рано или поздно придется согласовывать миграцию через консенсус, а этот процесс идет медленнее, чем обновление дорожных карт коммерческих вендоров. Обучение 
ЧТО ТАКОЕ FDV ?1.Что такое FDV и почему этот показатель так важен?
FDV (Fully diluted valuation, полностью разводненная оценка) — статистическое представление максимальной стоимости криптовалютного проекта при условии, что все его токены уже находятся в обращении.
В последние годы стартапы часто выпускают небольшую часть монет от их общего предложения. Незначительный объем токенов в обращении делает их дефицитными, поддерживая относительно высокую цену на первых порах. Этому также могут способствовать бычьи настроения на рынке, хайп вокруг проекта, а также информация о крупных инвестициях со стороны известных фирм. В соответствии с монетарной политикой криптоплатформы на рынок постепенно поступает все большее число токенов. Если не происходит соответствующего увеличения объема спроса, цена актива падает.
2.FDV и разлоки токенов
Одного FDV недостаточно. Следующий показатель, который необходимо изучить, — это Token Unlocks, то есть график разблокировки токенов. Предположим: FDV = $1 млрд, но сейчас в обращении находится только 10% токенов. Если в ближайшие 12 месяцев будет разблокировано еще 50%, рынок столкнется со значительным увеличением предложения.
Это может создавать давление на цену, особенно если разблокируются токены:
инвесторов;
команды;
советников;
ранних участников;
treasury.
Поэтому при анализе проекта полезно задавать три вопроса:
Сколько токенов уже в обращении?
Сколько токенов будет разблокировано?
Когда именно произойдут разблокировки?
3.Как интерпретировать?
Сам по себе высокий коэффициент не означает, что проект плохой.Важно понимать, почему FDV значительно выше Market Cap.Условно можно рассматривать ситуацию так:
Низкий FDV/Market Cap.Большая часть токенов уже находится в обращении.
Например:
Market Cap: $800 млн
FDV: $1 млрд
FDV/MC = 1,25x
В этом случае потенциал будущего разводнения относительно небольшой.
Средний FDV/Market Cap
Например:
Market Cap: $500 млн
FDV: $1,5 млрд
FDV/MC = 3x
У проекта уже есть существенное количество токенов в обращении, но впереди еще заметные разблокировки.
Очень высокий FDV/Market Cap
Например:
Market Cap: $100 млн
FDV: $2 млрд
FDV/MC = 20x
Здесь текущая капитализация может создавать впечатление относительно дешевого проекта, хотя полностью разводненная оценка уже очень высокая. Это требует особенно внимательного анализа токеномики.
5.FDV и Market Cap — в чем разница?
Market Cap
Market Cap, или рыночная капитализация, показывает стоимость токенов, которые сейчас находятся в обращении. Формула: Market Cap = Текущая цена × Circulating Supply, где Circulating Supply — количество токенов в свободном обращении.
FDV
FDV использует не только текущий circulating supply, а полный объем токенов, который может существовать согласно токеномике проекта. Формула: FDV = Текущая цена × Total/Max Supply. На практике конкретное определение зависит от механики токена. Например, для проектов с фиксированным максимальным предложением логично использовать Max Supply. Для некоторых проектов необходимо смотреть на Total Supply и будущую эмиссию отдельно.
6.Зачем нужен FDV?
Главная задача FDV — показать потенциальную оценку проекта с учетом будущего предложения токенов. Это особенно важно для новых криптопроектов, у которых на момент запуска в обращении находится небольшая доля всей эмиссии. Например:
инвесторам выделено 20% токенов;
команде — 15%;
фонду проекта — 10%;
экосистеме — 30%;
community — 25%.
Но в момент запуска разблокировано только 10% всех токенов. Если цена токена высокая, Market Cap может выглядеть относительно небольшой. Однако FDV показывает, какой была бы оценка проекта, если бы все предусмотренные токены уже были выпущены. Именно поэтому низкая Market Cap не всегда означает низкую оценку проекта. Обучение 
КТО И ЗАЧЕМ ОТСЛЕЖИВАЕТ BTC ТРАНЗАКЦИИ ?1.Биткоин анонимный?
СРАЗУ Нет. Биткоин — псевдоанонимная система. Адреса в блокчейне не содержат имен, но все транзакции зафиксированы в публичном реестре: суммы, время, связи между ними. Этих ончейн-данных часто достаточно, чтобы выстроить связи между кошельками и отследить движение средств.
Аналитические компании вроде Chainalysis, Elliptic и TRM Labs используют и внешние данные: информацию криптобирж и обменников с KYC, IP-адреса, сведения от платежных сервисов, браузерные отпечатки и другую цифровую активность. В результате адрес кошелька удается связать с человеком или организацией. По данным независимого исследования Делфтского технического университета от сентября 2025 года, алгоритмы кластеризации Chainalysis корректно объединяют до 95% адресов, связанных с конкретными сервисами, проектами и компаниями.
2.Кто отслеживает транзакции?
Три основные группы:
аналитические компании. Они собирают базы данных о принадлежности адресов и продают результаты биржам, банкам и государственным органам;
биржи и финансовые сервисы. Централизованные площадки обязаны выполнять процедуры AML/KYC. Они проверяют входящие транзакции через системы скоринга и блокируют счета, если адрес отправителя помечен как высокорисковый;
государственные ведомства. Регуляторы используют данные аналитических компаний для расследований, связанных с отмыванием денег, финансированием терроризма и обходом санкций.
3.Зачем отслеживают?
Официальная цель — борьба с легализацией доходов, полученных преступным путем. По данным Chainalysis, в 2025 году связанные с незаконной деятельностью адреса получили $154 млрд — менее 1% от общего объема транзакций. На практике слежка затрагивает всех участников рынка, а не только злоумышленников.
Анализ блокчейна используют не только правоохранительные органы и аналитические компании. Ончейн-данные трейдеры используют для разработки торговых стратегий: отслеживают активность адресов, анализируют действия крупных держателей («китов»), изучают притоки и оттоки средств на биржах. Массовый вывод биткоинов может указывать на накопление, а крупные переводы на торговые площадки — сигнализировать о продажах. На основе таких данных инвесторы находят рыночные закономерности и принимают более взвешенные решения.
4.Какими методами связывают адреса с личностью?
Узнав несколько адресов биржи или сервиса, система определяет тысячи связанных кошельков. Многие пользователи повторно используют одни и те же реквизиты — это упрощает идентификацию. Для привязки кошельков к владельцам применяют несколько подходов:
Common Input Ownership Heuristic (CIOH). Если в одной транзакции объединяются входы с разных адресов, системы считают, что все они принадлежат одному владельцу;
анализ «сдачи». Большинство биткоин-транзакций создают выход со сдачей — он возвращается отправителю. Аналитики определяют, какой выход является сдачей, и привязывают новый адрес к владельцу;
привязка IP-адресов. При трансляции транзакции ноды фиксируют IP отправителя. Например, популярный кошелек MetaMask отправляет запросы через провайдера Infura, который логирует IP и адрес кошелька;
поведенческие паттерны. Время транзакций, частота, повторяющиеся маршруты — все это формирует цифровой «отпечаток», который помогает связать разные адреса с одним владельцем.
Качество информации напрямую влияет на то, заблокируют ваши средства или нет. Ошибки в базах встречаются и могут приводить к заморозке счетов добросовестных пользователей.
5.Чем это грозит обычному пользователю?
Ончейн-слежка создает три реальных риска:
блокировка средств на бирже. Автоматические AML-проверки занимают секунды. Если система пометила адрес как подозрительный, биржа заблокирует аккаунт. Разбирательства с комплаенс-отделом могут занять недели и месяцы;
угроза физической безопасности. Публичные данные блокчейна помогают злоумышленникам выявлять владельцев крупных сумм. По данным CertiK, в 2025 году зафиксировано 72 wrench-атаки — на 75% больше, чем годом ранее. Совокупные потери достигли $40,9 млн;
утечка коммерческой информации. Конкуренты, контрагенты и партнеры могут определить оборот компании, анализируя публичные адреса кошельков.
6.Как защитить биткоины от слежки?
Универсального решения не существует, но комбинация инструментов закрывает основные векторы утечки данных.
Отдельные кошельки для разных целей. Операционный — для расходов, сберегательный — для накоплений, публичный — для донатов. Объединение средств из разных источников связывает все адреса через CIOH.
Отказ от повторного использования адресов. Для каждого получения платежа генерируйте новый адрес. Повторный прием упрощает кластеризацию.
Tor при бродкасте транзакций. Луковая маршрутизация при отправке скрывает сетевые метаданные и не позволяет нодам связать IP с транзакцией.
Биткоин-миксеры. Кооперативные CoinJoin-транзакции ломают CIOH, но оставляют характерный паттерн в блокчейне. Аналитические сервисы считают их подозрительными, поэтому биржи могут блокировать CoinJoin-выходы.
7.Что делать после микширования?
Микширование — только первый шаг. Ошибки после него сводят защиту к нулю.
Не объединяйте UTXO из разных источников. Если смешать анонимизированные монеты с «чистыми» в одной транзакции, связь восстановится через CIOH. Держите KYC- и noKYC-биткоины в отдельных кошельках. Для управления UTXO подходят десктопные кошельки Sparrow Wallet или Wasabi Wallet с поддержкой маркировки транзакций. Не отправляйте средства на старые адреса. Перевод на адрес, который использовался до микширования, позволяет аналитикам восстановить цепочку. Проверяйте риск-скор перед отправкой на биржу. AML-сервисы вроде BitOK или BestChange покажут, помечен ли адрес как высокорисковый.
8.Законно ли использовать миксер?
В 2022 году OFAC ввело санкции против Tornado Cash, а в октябре 2023 года FinCEN предложила объявить криптовалютные миксеры «центрами отмывания денег». К 2026 году позиция изменилась: Минфин США снял санкции с Tornado Cash, а в марте направил в Конгресс отчет, в котором впервые на уровне федерального ведомства признал криптомиксеры инструментом защиты приватности.
Документ подготовлен в рамках GENIUS Act, подписанного Дональдом Трампом в июле 2025 года. Минфин указывает: законопослушные граждане используют миксеры для защиты данных о личных накоплениях, конфиденциальных бизнес-платежах и благотворительных пожертвованиях. Это не означает полной легализации миксеров или отказа властей США от контроля. Однако само использование сервиса больше не считается автоматическим признаком незаконной деятельности. Обучение 
ЧТО ТАКОЕ ПОДПИСЬ ШНОРРА ? КАК ЭТО СВЯЗАН С BTC ?1.Что такое подписи Шнорра?
Подписи Шнорра ― схема цифровых подписей, предложенная в 1991 году немецким криптографом Клаусом Петером Шнорром. В 2020 году она включена в BIP-340 в качестве альтернативы Elliptic Curves Digital Signature Algorithm (ECDSA). Предложение имплементировано в сети биткоина в ноябре 2021 года.
2.Что такое цифровая подпись?
Цифровая подпись ― это математическая схема для проверки двух ключевых характеристик цифрового сообщения: подлинности (отправлено конкретным пользователем) и целостности (не изменялось в процессе передачи). С помощью цифровых подписей протокол биткоина подтверждает привязку закрытого ключа к конкретному публичному адресу. Сатоши Накамото подчеркнул их важность в white paper первой криптовалюты:
«Определим электронную монету как последовательность цифровых подписей. Очередной владелец отправляет монету следующему, подписывая хеш предыдущей транзакции и публичный ключ будущего владельца и присоединяя эту информацию к монете. Получатель может проверить каждую подпись, чтобы подтвердить корректность всей цепочки владельцев».
3.Какие цифровые подписи используются в биткоине?
Изначально первая криптовалюта использовала только ECDSA — алгоритм с открытым исходным кодом, широко применявшийся в 2008 году. Выбор Сатоши Накамото связан с тем, что ко времени публикации white paper биткоина подписи Шнорра не прошли стандартизацию.
В 2014 году на форуме Bitcointalk заговорили о необходимости внедрения подписей Шнорра в протокол биткоина, а через шесть лет Питер Велле, Йонас Ник и Тим Раффинг стандартизировали их в BIP-340. Имплементация подписей Шнорра произошла 14 ноября 2021 года в рамках обновления Taproot на высоте блока #709 632. С тех пор они используются наряду с ECDSA.
4.В чем преимущества подписей Шнорра перед ECDSA?
Авторы BIP-340 выделяют три основных преимущества подписей Шнорра:
Доказуемая безопасность. Подписи Шнорра невозможно подделать при атаке по выбранному сообщению (SUF-CMA) с использованием модели случайных оракулов с достаточно сложной ECDLP. Безопасность ECDSA основывается на более сильных допущениях.
Негибкость. Подписи Шнорра являются доказуемо негибкими. Гибкость ECDSA означает, что злоумышленник может создать действительную подпись для открытого ключа и сообщения, не имея доступа к секретному ключу.
Линейность. С помощью подписей Шнорра несколько взаимодействующих сторон могут создать действительную подпись для суммы своих открытых ключей.
Последнее преимущество позволяет реализовать более простую мультисиг-схему вроде Musig2 путем агрегации подписей.
«При использовании подписи Шнорра мультисиг-транзакция выглядит как транзакция с одной подписью, что повышает конфиденциальность отправителей и усложняет жизнь ончейн-аналитикам. Последние не могут сразу привязывать транзакции к одному человеку или группе людей». Отмечается, что подписей Шнорра недостаточно для обеспечения анонимности: «Слабая приватность остается проблемой биткоина. Сообщество восприняло Taproot как обновление для повышения конфиденциальности, однако единственным изменением стала невозможность выявления мультиподписи средствами блокчейн-аналитики. Схема Шнорра не скроет отправителя и получателя монет. Для этого по-прежнему нужно использовать биткоин-миксеры или CoinJoin-решения».
В 2024 году разработчики последних столкнулись с беспрецедентным давлением со стороны регуляторов. Оно может привести к снижению количества пользователей и негативно сказаться на технологии.
Обучение 
ЧТО ТАКОЕ ПРЕМАРКЕТ ?1.Что такое премаркеты?
В секторе традиционных финансов премаркеты — торговые сессии, проводимые до открытия основного рынка. Подобные платформы в контексте криптовалют предоставляют возможность трейдинга токенами, которые еще не выпущены или не распределены по кошелькам участников аирдропа. Такие площадки дают инвесторам возможность делать ставки на будущую стоимость монет, позволяя торговать ими в период между объявлением о распределении, фактическим «начислением» токенов и их официальным листингом на бирже.
В отличие от традиционного рынка криптовалютный работает круглосуточно. Премаркеты не ограничиваются токенами; на них также можно торговать протокольными баллами за различные активности, которые в будущем могут стать критерием для получения аирдропа. Следует помнить, что торговля на предварительных рынках высокоспекулятивна, поэтому всегда проводите DYOR перед инвестированием в любой проект.
2.Почему премаркеты набрали такую популярность?
Основная цель современных премаркет-платформ — обеспечить надежную и безопасную среду для проведения сделок. До появления подобных площадок инвесторы прибегали к неофициальным соглашениям для торговли токенами до их запуска.
Подобные P2P-системы предварительного трейдинга строились исключительно на доверии, что сопряжено со значительными рисками контрагента. Кроме того, трейдеры ограничены своими социальными связями, что затрудняет поиск внешних партнеров.
Новые премаркет-платформы соединяют покупателей и продавцов по всему миру, расширяя возможности и позволяя трейдерам эффективнее оценивать стоимость активов. С увеличением числа участников улучшается ликвидность, что позволяет покупать и продавать столько токенов или баллов лояльности, сколько требуется.
Такие платформы также предоставляют ценную информацию инвесторам, планирующим взаимодействовать с новыми активами после их запуска. Как и в традиционных финансах, криптопремаркеты позволяют участникам рынка оценить финансовую силу актива до официальной торговли, используя предварительные данные о спросе.
3.Как работают премаркеты?
На традиционных рынках премаркет-торговля осуществляется через электронные коммуникационные сети (ECN), которые соединяют покупателей и продавцов. Специфика этих сделок отличаются от действующих в обычные торговые часы — в первую очередь, в контексте ликвидности и волатильности. Котировки на премаркете могут влиять на цену открытия актива, задавая направление торговли на день.
Предположим, компания публикует квартальные доходы и они оказываются выше ожиданий. Инвесторы могут предвосхитить позитивную реакцию рынка и начать покупать акции на премаркете. Это увеличивает спрос на финансовые инструменты и придает «топлива» росту цен еще до открытия обычной торговой сессии.
Премаркеты работают по аналогии с обычными P2P-платформами, но с ключевым отличием: они удерживают средства обеих сторон до выполнения условий сделки. В случае с децентрализованными платформами средства блокируются смарт-контрактами, тогда как на CEX эту роль выполняют хранители. На премаркетах трейдеры могут создавать или исполнять уже существующие ордера (приказы) — на покупку или продажу. Для создания приказа трейдер указывает цену и количество актива, которое он хочет приобрести или реализовать по определенной стоимости.
При создании ордера на продажу может потребоваться внесение залога, который удерживается до завершения сделки. В случае неисполнения ордера продавец рискует потерять весь залог или его часть. Премаркет-платформа обычно устанавливает срок исполнения сделки, в течение которого продавец обязан предоставить обещанный актив. В противном случае применяются штрафные санкции.Покупатели обязаны оплатить полную стоимость токена при исполнении существующего ордера или создании нового. При этом средства удерживаются до тех пор, пока продавец не предоставит актив.
Децентрализованные премаркеты используют смарт-контракты для управления сохранностью залогов продавцов, платежей покупателей и высвобождением активов обеим сторонам при завершении сделки. На централизованных площадках эти функции выполняет сама платформа, выступая в качестве третьей стороны.
4.Какие есть основные типы премаркетов?
Премаркеты можно классифицировать на два основных типа — платформы пре-TGEи рынки баллов. В первом случае трейдеры могут торговать токенами проекта до их распределения или листинга на биржах. Пре-TGE — самые популярные премаркеты в криптопространстве, где значительная часть монет распределяется посредством аирдропов. Продавцами на таких платформах обычно выступают реципиенты раздач или получатели аллокаций на предпродаже; покупатели — инвесторы, пытающиеся получить прибыль от высокорисковых активов. Любой может стать продавцом, если он способен предоставить заявленное количество токенов до истечения времени расчетов. Пре-TGE демонстрируют значительный рост количества пользователей и прочих метрик, так как эта идея продолжает привлекать криптоинвесторов.
Системы торговли баллами также набирают популярность. Проекты начисляют поинты пользователям за их активность на платформах. Хотя сами по себе эти баллы не имеют стоимости в денежном выражении, различные проекты могут открывать возможность конвертации в токены в рамках программ лояльности.Рынки баллов имеют схожую архитектуру с платформами пре-TGE, также предполагая временное хранение активов до завершения торгового соглашения или истечения расчетного периода. Кроме того, премаркеты бывают:
централизованными (KuCoin, Bybit);
децентрализованными (Whales Market).
5.Что такое Whales Market?
Это один из самых популярных премаркетов. Децентрализованная платформа предоставляет возможность торговли пре-TGE-токенами и баллами. Изначально поддерживая только Solana, разработчики Whales Market постепенно интегрировали другие популярные сети: Ethereum, BNB Chain, Base, StarkNet, Manta Network, Linea, Arbitrum и Merlin Chain.
Согласно Dune Analytics, общее число пользователей платформы превышает 30 000; объем торгов — более $137 млн, а сумма депонированных средств — ~$75 млн. Whales Market использует смарт-контракты для проведения предварительных и внебиржевых сделок. Разработчики заявляют, что ее основной задачей является обеспечение максимально безопасной среды для проведения P2P-операций с токенами до их запуска, баллами и обычными OTC-свопами. По их словам, смарт-контракт устраняет необходимость в третьей стороне и/или централизованном кастодиане, а все процессы автоматизированы и permissionless. С момента запуска Whales Market успешно провела предварительные торги для ряда известных проектов вроде StarkNet, Wormhole и Aevo.
В разделе Pre-market трейдеры могут создавать и исполнять ордера на токены до их официального запуска. Смарт-контракты со стороны продавца управляют хранением предоставленного залога и применением штрафных санкций в случае, если он не поставит оговоренное количество токенов до окончания расчетного периода. На стороне покупателя работает механизм хранения средств и передачи соответствующих активов после их поставки продавцом.Средства обеих сторон блокируются до выполнения ими условий сделки. Если продавец не поставляет актив, покупатель может претендовать на определенную часть залога продавца.
Такой механизм обеспечивает безопасность и прозрачность сделок, минимизируя риски для участников. Использование смарт-контрактов позволяет автоматизировать процесс, исключая необходимость доверия между сторонами. На Whales Market доступна торговля баллами проектов вроде Swell, Grass, deBridge и Linea. Пользователи могут делать ставки на поинты этих и других проектов до их конвертации в полноценные токены. Механизм работы Points Market схож с Pre-Market, однако имеет ключевое отличие: продавец может получить оплату за поинты только после их преобразования в полноценные криптоактивы. Если проект не осуществляет конвертацию, сделка автоматически отменяется, а средства возвращаются покупателю.
Условные контракты Points Market рассматривают преобразование поинтов в токены как вероятностное событие до официального объявления проекта. Средства обеих сторон блокируются и удерживаются до выполнения заданных условий.
6.Какие преимущества и недостатки у премаркет-платформ?
Плюсы премаркетов:
подобные платформы способствуют предварительному определению цен, позволяя оценить влияние различных факторов на зарождающиеся рынки. Трейдеры могут анализировать колебания котировок и предугадывать потенциальные тренды перед TGE;
позволяют инвесторам получать доступ к токенам перспективных проектов на ранних стадиях, что может принести значительную потенциальную прибыль;
использование смарт-контрактов устраняет необходимость в доверии к третьим сторонам и снижает риск мошенничества. Автоматизация процессов обеспечивает безопасность и прозрачность сделок;
отсутствие центрального органа управления (в случае с децентрализованными платформами) дает пользователям возможность напрямую взаимодействовать друг с другом, что снижает риск цензуры и манипуляций;
платформы позволяют быстро и эффективно проводить сделки, устраняя задержки, характерные для традиционных финансовых рынков;
глобальный доступ: любой пользователь с доступом к интернету может участвовать в торгах.
Недостатки премаркетов:
инвестирование в ранние проекты всегда связано с высокой степенью неопределенности и значительными рисками, вплоть до полной потери вложенных средств;
торговые инструменты премаркетов гораздо менее ликвидны в сравнении с привычными криптоактивами. Это затрудняет их быструю продажу или обмен на другие монеты. Кроме того, волатильные ценовые движения не всегда точно отражают объективную ситуацию и поэтому способны вводить участников в заблуждение;
отсутствие регуляторного контроля чревато множеством мошеннических схем, что требует от пользователей особой бдительности и осторожности;
возможные уязвимости и ошибки в коде смарт-контрактов могут привести к потере активов.
Обучение 
ЧТО ТАКОЕ КЭРРИ-ТРЕЙД ?1.Что такое кэрри-трейд?
Кэрри-трейд — стратегия, при которой инвесторы занимают средства в валюте с низкой процентной ставкой и вкладывают их в активы, номинированные в валюте с более высокой процентной ставкой, чтобы заработать на этой разнице. Термин не имеет общепринятого перевода на русский язык; один из возможных вариантов — «процентный арбитраж».
2.Как делать кэрри-трейд на традиционном рынке?
Один из самых известных примеров кэрри-трейд — классическая стратегия «иена — доллар». Долгие годы инвесторы занимали японскую национальную валюту и вкладывали средства в долларовые активы, которые предлагали гораздо более высокую доходность. Такая сделка была выгодной, пока разница в процентных ставках оставалась благоприятной, а курс иены внезапно не подскочил по отношению к доллару, что и произошло в июле 2024 года.
Потенциальная прибыль может быть ощутимой, однако такие сделки сильно зависят от глобальных рыночных условий и настроений инвесторов. Если ситуация ухудшается, прибыльные сделки могут быстро превратиться в проблемные. Чтобы убытки от переоценки нацвалют не превысили процентный доход, нужно хеджировать риски.
Еще примеры:
низкие процентные ставки характерны также для франка (CHF). Инвесторы могут занять швейцарскую валюту и инвестировать ее в активы в новозеландских долларах (NZD), где ставки обычно выше, что позволит заработать на их разнице;
у евро (EUR) также довольно низкие процентные ставки, в то время как в Турции они значительно выше из-за инфляции. Инвесторы могут занимать валюту ЕС и вкладывать ее в лиру (TRY), чтобы получать более высокую доходность. Но эта сделка сопряжена с высоким риском из-за волатильности TRY.
Приведем пример кэрри-трейда с одновременным открытием длинной и короткой позиции по иене и австралийскому доллару (AUD). Шаги:
инвестор занимает иену по низкой процентной ставке — например, 0,1% годовых;
далее конвертирует средства в AUD и вкладывает в высокодоходные австралийские облигации — скажем, под 4% годовых;
таким образом, инвестор занимает длинную позицию по валютной паре AUD/JPY, чтобы заработать на возможном укреплении австралийского доллара по отношению к иене;
чтобы хеджировать валютный риск, одновременно открывается короткая позиция по фьючерсам на AUD/JPY на аналогичную сумму. Это помогает зафиксировать текущий обменный курс и защитить прибыль от валютных колебаний.
Результат:
инвестор зарабатывает на разнице между доходностью облигаций (4%) и стоимостью заимствования в иенах (0,1%);
короткая позиция защищает от возможного падения курса AUD/JPY.
3.Как делать кэрри-трейд на криптовалютном рынке?
DeFi открывает пользователям из любой точки мира широкие возможности для максимизации дохода на вложенные криптоактивы. В этом многогранном сегменте есть немало вариантов для реализации стратегии кэрри-трейд. Приведем гипотетический пример со следующими исходными данными:
криптоактив 1: ABC — привязанный к доллару США стейблкоин, ставка по займу — 2% годовых;
криптоактив 2: XYZ — волатильный криптоактив со сравнительно небольшим объемом эмиссии, ставка на DeFi-платформе — 8% годовых;
текущий курс XYZ/ABC: 30 000 (1 XYZ = 30 000 ABC).
Шаги:
инвестор занимает 100 000 ABC под 2% годовых на централизованной бирже или через лендинговый DeFi-сервис;
далее конвертирует 100 000 ABC в XYZ по текущему курсу. Полученная сумма: 100 000 / 30 000 = 3,33 XYZ;
инвестор вкладывает 3,33 XYZ в DeFi-протокол, который предлагает 8% годовых на депозиты в соответствующем криптоактиве;
чтобы хеджировать риск изменения курса XYZ, участник рынка открывает короткую позицию во фьючерсах или опционах в паре XYZ/ABC на сумму 3,33 XYZ по текущему курсу (30 000 ABC за 1 BTC).
Через год:
полученный от вложений в XYZ доход: 3,33 XYZ * 8% = 0,266 XYZ;
затраты на обслуживание займа в ABC: 100 000 ABC * 2% = 2000 ABC;
конвертация XYZ обратно в ABC: если курс сохранился на уровне 30 000, инвестор получает: 3,596 XYZ * 30 000 ABC/XYZ = 107 880 ABC;
расчеты по фьючерсам (если котировки остались на отметке 30 000): короткая позиция не приносит убытков, поскольку курс неизменен.
Итого:
доход, выраженный в «стабильной монете»: 0,266 * 30 000 = 7980 ABC;
чистая прибыль в стейблкоине: 7980 — 2000 = 5980 ABC.
Таким образом, инвестор за год получил почти 6% прибыли на разнице доходности между займом в стейблкоине и инвестициями в волатильный актив XYZ, одновременно минимизируя валютные риски за счет хеджирования фьючерсами.
4.Что такое cash-and-carry арбитраж?
Несмотря на сходство в названиях, существует значительная разница между кэрри-трейд и cash-and-carry арбитражем. Последний представляет собой торговую стратегию, при которой трейдеры используют разницу между текущей стоимостью актива и ценой фьючерса. Этот подход заключается в одновременной покупке инструмента на спотовом рынке и продаже (шорте) производного контракта на этот же актив.
Рассмотрим алгоритм подробнее:
Покупка на спотовом рынке (cash). Трейдер приобретает актив на спотовом рынке по текущей цене — например, биткоин за USDT.
Шорт фьючерса (carry). Участник рынка одновременно продает производный контракт на этот же актив, то есть заключает сделку на реализацию BTC в будущем по заранее оговоренной цене.
Закрытие позиции. В момент истечения срока фьючерса (экспирации) трейдер закрывает обе позиции. Он продает актив, купленный на спотовом рынке, и использует его для исполнения обязательств по контракту.
Предположим, что на момент покупки:
спотовая цена биткоина составляет 50 000 USDT;
истекающий через месяц фьючерс на BTC торгуется по 50 200 USDT;
трейдер покупает 1 BTC за 50 000 USDT и одновременно шортит контракт на 1 BTC по цене 50 200 USDT.
Независимо от того, как изменилась цена биткоина, трейдер получает:
продажу 1 BTC по фьючерсному контракту за 50 200 USDT;
возврат первоначальных инвестиций в размере 50 000 USDT;
итоговая прибыль составляет разницу между ценой фьючерсного контракта и спотовой стоимостью цифрового золота на момент заключения сделки, что в данном примере — 200 USDT.
Такая стратегия работает, если фьючерс торгуется с премией к споту (цена контракта выше базовой). Эта ситуация может возникать из-за преобладающих ожиданий ралли актива, фундаментальных аспектов вроде временной стоимости денег, а также из-за рыночных дисбалансов.
5.Какие преимущества у кэрри-трейд?
Кэрри-трейд — одна из самых популярных и эффективных долгосрочных стратегий на финансовых рынках, особенно среди профессионалов. Но для максимизации выгоды и уменьшения возможных потерь важно грамотно управлять рисками — в частности, за счет диверсификации портфеля.
Создание корзины из нескольких активов с разной доходностью позволяет снизить вероятность убытков. В случае неудачи с одним финансовым инструментом другие активы могут компенсировать потери, обеспечивая стабильность портфеля. Такой подход активно используется инвестиционными банками и хедж-фондами. Частным инвесторам эта стратегия также доступна при соответствующей адаптации размера позиций к объему капитала.
Кэрри-трейд предполагает долгосрочное удержание позиций, что делает стратегию привлекательной для участников рынка с низкой толерантностью к риску и готовых к вложениям на долгосрок. Основные преимущества включают получение стабильного процентного дохода от удерживаемой валютной пары и потенциальную прибыль при благоприятном движении курса. Для реализации кэрри-трейд зачастую выбирают активы с наибольшим спредом процентных ставок. Однако при этом важно учитывать экономические изменения, которые могут повлиять на доходность, а также волатильность рынка. Использование относительно безопасных инструментов снижает риски, но может также уменьшить потенциальную отдачу от инвестиций.
6.Какие подводные камни у кэрри-трейд?
Как и любая инвестиционная стратегия, кэрри-трейд сопряжена с определенными рисками; основной из них — валютный.
Если заемный актив внезапно укрепляется по отношению к инструменту, в который вы инвестировали, прибыль может «испариться» или даже обернуться убытками при возврате к исходной валюте.
Некоторым кэрри-трейд может показаться легким способом заработка, но стратегия может предполагать замораживание капитала на длительное время. Это лишает трейдера возможности использовать потенциально более прибыльные рыночные возможности.
В случае с cash-and-carry разница между фьючерсами и спотовыми ценами часто бывает незначительной по сравнению с размерами позиций, необходимыми для эффективной реализации стратегии. Это приводит к еще большему замораживанию капитала, чтобы использование стратегии стало целесообразным.
Трейдеры могут снизить объем необходимого капитала для использования cash-and-carry, применяя кредитное плечо на фьючерсной части сделки. Но нужно учитывать риски, связанные с левериджем. Например, если из-за колебаний рынка позиция ликвидируется, трейдер потеряет деньги на сделке, которая изначально предназначалась для устранения направленного риска.
Использование бессрочных свопов сопряжено с большими рисками по сравнению с фьючерсами. Так, при установленной дате расчетов цена контракта практически всегда стремится к спотовой стоимости. Со временем спред у бессрочных свопов также должен сужаться, что позволяет закрыть позиции с прибылью. Однако если рынок перейдет из состояния контанго в бэквордацию, может пройти значительное время, прежде чем появится возможность закрытия позиций с прибылью. Это приводит к тому, что трейдер либо упускает другие привлекательные опции, либо закрывает сделку с убытком.
Стратегия cash-and-carry арбитража позволяет зафиксировать эту разницу как прибыль с минимальными рисками. Она популярна среди хедж-фондов и институциональных инвесторов, так как позволяет относительно безопасно получать доходность в любых рыночных условиях. Обучение 
КТО ТАКОЙ АДАМ БЭК И КАК ОН ПОВЛИЯЛ НА БИТКОИН ?1.Адам Бэк - родился в июле 1970 года в Лондоне. В ранние годы он самостоятельно изучал язык программирования Basic, его хобби были реверс-инжиниринг видеоигр и нахождение ключей дешифрования в пакетах программного обеспечения.
В 1996 году Бэк получил степень доктора философии по информатике в области распределенных систем. В процессе обучения в британском Университете Эксетера он работал с компиляторами для полуавтоматического параллельного использования компьютеров, интересовался PGP-шифрованием, электронными деньгами и ремейлерами.
В те годы Бэк печатал и продавал футболки, высмеивающие решения американского правительства о юридической классификации PGP. Формально выезд с территории США в футболке с принтом протокола шифрования считался «экспортом военного снаряжения и боеприпасов». После окончания учебы Бэк работал консультантом в стартапах и крупных компаниях в области прикладной криптографии, писал криптографические библиотеки, разрабатывал, проверял и взламывал протоколы шифрования.
2.Адам Бэк — создатель биткоина?
С развитием интернета электронная почта стала инструментом не только общения, но и навязчивого маркетинга. Когда спам-письма заполонили сеть, пользователям приходилось постоянно отфильтровывать и удалять ненужные сообщения.
В 1992 году появились первые решения по борьбе с нежелательной почтой от рабочей группы IBM. Программная статья Синтии Дворк и Мони Наора описывала систему, в которой каждому отправителю необходимо прикрепить данные о решении математической проблемы. По замыслу авторов, каждое сообщение должно содержать уникальные данные вроде головоломок, основанных на криптографии и электронных подписях.
Среднестатистический компьютер способен осуществлять необходимые вычисления за несколько секунд, и таким образом пользователи доказывают, что их компьютер выполнил работу. По сути, так были заложены основы алгоритма Proof-of-Work (PoW). Для хакеров и спамеров стоимость рассылки должна была стать убыточной.
После получения докторской степени в 1996 году, 26-летний Адам Бэк становится активным участником набирающего популярность клуба по переписке. Рассылка шифропанков объединяла сторонников либертарианства и свободы слова, интересующихся криптографией. Когда число ее участников превысило тысячу, возникла потребность в фильтрации нежелательных сообщений.
В 1997 году, не зная о наработках группы из IBM, Бэк представляет свой вариант борьбы со спамерами — технологию Hashcash. В статье, адресованной другим шифропанкам, он изложил суть ранней имплементации «системы отправки сообщений на базе частичной коллизии хеш-функции» — вариации почтового штампа для электронного формата.
Открытие, как и в случае с работой Дворк и Наора, не вызвало ажиотажа. После выпуска white paper Hashcash в 2002 году лишь некоторые компании взяли технологию на вооружение: Apache (SpamAssassin) и Microsoft. Первой известной попыткой реализовать цифровые деньги стала система DigiCash доктора Дэвида Чаума. В начале 1980-х он разработал ряд криптографических протоколов, включая протокол слепой подписи. Чаум не смог избежать централизованного характера эмиссии eCash и в конце 1990-х компания DigiCash обанкротилась. До момента создания первой криптовалюты эта проблема так и не была решена.
Вплотную к реализации распределенного характера подошел шифропанк Ник Сабо в проекте Bit Gold. Решение, использующее PoW-алгоритм Адама Бэка, не было воплощено в жизнь, но вдохновило создателя биткоина Сатоши Накамото. «Биткоин является имплементацией b-money Вэй Дая и Bit Gold Ника Сабо», — написал он в 2010 году на форуме Bitcointalk.org. PoW-алгоритм Hashcash стал первой концепцией, основанной на виртуальном дефиците и отсутствии централизации. В отличие от предложенных Дворк и Наором криптографических головоломок, он работал на основе хеширования. Модель привязывала цифровые данные к реальным вычислительным мощностям с ограниченным количеством.
Дефицит стал предпосылкой для создания децентрализованных денег. Адам Бэк проводил аналогию своей технологии с DigiCash в рассылке для шифропанков. «Hashcash может выступить временным решением до того момента, как DigiCash не станут использовать повсеместно. Hashcash абсолютно бесплатный, ваш ПК должен выполнять только ряд инструкций. Это полностью соответствует концепции свободного дискурса, в рамках которого люди с ограниченными финансовыми возможностями могут соревноваться с миллионерами на равных условиях. Hashcash может стать запасным вариантом для контроля над спамом, если DigiCash будет признан незаконным или же потребует от пользователей предоставить личные данные», — написал Бэк.
Hashcash не мог стать полноценными деньгами из-за отсутствия ценности для получателя — его нельзя потратить еще раз. К тому же, решение было подвержено гиперинфляции из-за неограниченной эмиссии. В 2008 году Сатоши Накамото упоминает в white paper биткоина Адама Бэка, положившего начало консенсусу PoW.
3.Чем занимается Blockstream?
С изобретением алгоритма Hashcash Адам Бэк стал заметной фигурой в блокчейн-индустрии и востребованным специалистом в сферах сетевой архитектуры, безопасности и криптографии. Он продвигал идеи децентрализации и защиты конфиденциальности, активно выступал на конференциях и публиковал статьи.
В 2014 году Адам Бэк основал компанию Blockstream, которая занимается популяризацией биткоина и предлагает цифровое золото коммерческому сектору. Когда в 2016 году он занял пост генерального директора, начался период активной работы над развитием инфраструктуры и решений масштабирования первой криптовалюты. В 2017 году запущена программа размещения геостационарных спутников, транслирующих ноды биткоина из космоса на Землю — Blockstream Satellite. Тогда же команда предоставила свою имплементацию протокола скоростных микротранзакций Lightning Network — Core Lightning.
В октябре 2018 года состоялся релиз федеративного сайдчейна Liquid Network. Протокол позволяет выполнять быстрые, безопасные и конфиденциальные транзакции на основе биткоина. L2-решение полагается на консенсус федерации из порядка 60 членов, которые создают новые блоки. Нативная монета Liquid Bitcoin (L-BTC) — «обернутая» версия биткоина.
Согласно аналитическому сервису Bitcoin Layers, на 28 октября 2024 года Liquid Network занимает пятую строчку по количеству заблокированных монет с показателем ~3800 BTC. С 2019 года Blockstream начинает активную кампанию по добыче биткоина и создает финансовую экосистему, строит майнинговые центры, выпускает ASIC-майнеры и модульные конструкции BlockstreamEnergy размером с контейнер для грузоперевозок, призванные помогать в перераспределении избыточной электроэнергии.
В 2021 году Blockstream выпустила токен BMN, обеспеченный хешрейтом биткоина и достигла статуса «единорога» с оценкой в $3,2 млрд. Летом 2024 года вышел BMN2, а 15 октября 2024 года компания привлекла очередную порцию финансирования на $210 млн.
4.Что значит биткоин для Адама Бэка?
В начале 2020 года Адам Бэк выразил смелые предположения о достижении ценой биткоина отметки $10 млн:
«Современная денежная теория оправдывает высокую инфляцию. Так что сегодняшний $1 будет стоить 10 центов через десятилетие или два в этом монетарном безумии. Тогда $10 млн в биткоинах станет тем же, что и $1 млн в биткоинах по сегодняшним меркам», — объяснил Бэк.
В конце 2023 года CEO Blockstream дал прогноз на достижение цифровым золотом цены в $100 000 до халвинга и о преодолении отметки $1 млн уже в 2026.
В интервью 48show в 2020 году Адам поделился своим отношением к первой криптовалюте:
«У биткоина нет центрального органа принятия решений — это крайне важно. Давайте представим, что биткоин оказался недоступен, поскольку ушел на техническое обслуживание. Конечно, это невозможно, но это же мысленный эксперимент. Так вот — вам нужно осуществить транзакцию. Если вы без лишних раздумий воспользуетесь картой или наличными, то платежи — не самый важный способ применения биткоина. В противном случае вы бы подождали, когда сеть снова будет онлайн. Существует множество вариантов применения биткоина, с которыми банки в основном не могут конкурировать. Отсутствие центра делает его исключительным. Быть универсальным и глобально доступным средством сбережения — это уже вторичная выгода. Это некоррелируемый актив, а его эмиссия аполитична».
Адама Бэка ввиду его ранней вовлеченности в разработку биткоина неоднократно называли Сатоши Накамото. Каждый раз он опровергал эти домыслы и подозрения. Создатели документального фильма Money Electric: The Bitcoin Mystery от HBO обещали раскрыть личность создателя первой криптовалюты. 9 октября 2024 после выхода картины они назвали имя шифропанка Питера Тодда. Работа над фильмом заняла три года, а одним из его героев стал Адам Бэк.
Через несколько дней после выхода фильма он выразил мнение, что анонимность создателя цифрового золота лишь на руку всей индустрии. Обучение 
КТО ТАКАЯ КЭТИ ВУД И КАК ОНА ПРОДВИГАЕТ БИТКОИН ?1.Кэтрин (Кэти) Вуд — основательница и CEO управляющей активами компании ARK Invest.
Фонд фокусируется на революционных технологиях и инновациях, таких как искусственный интеллект, блокчейн, робототехника, накопление энергии, автономные поездки, секвенирование ДНК. В январе 2024 года Комиссия по ценным бумагам и биржам США (SEC) одобрила 11 заявок на спотовый биткоин-ETF, в том числе от ARK Invest и 21Shares. После этого Вуд спрогнозировала первую криптовалюту по $1,5 млн к 2030 году.
2.Ранние годы
Вуд родилась в 1955 году в Лос-Анджелесе (Калифорния, США). С отличием окончила университет Южной Калифорнии в 1981 году, где получила степень бакалавра в области финансов и экономики. На взгляды Вуд повлиял ее наставник — известный экономист Артур Лаффер. Среди его главных идей была контринтуитивная теория о том, что в определенных условиях низкие налоговые ставки максимизируют поступления в бюджет.
Карьера Вуд в финансах началась в 1977 году с Capital Group. Через три года она перешла в Jennison Associates, где проработала 18 лет и за это время успела занять должности главного экономиста, аналитика по исследованию рынка акций, портфельного менеджера и директора. В 1998 году Вуд стала соучредителем хедж-фонда Tupelo Capital. В 2001 году она присоединилась к AllianceBernstein в качестве CIO, управляя активами более чем на $5 млрд. Именно 12-летний опыт в этой компании стал фундаментом для создания ARK Invest.
3.Основание ARK Invest
В 2014 году Вуд основала инвестиционную компанию ARK Invest (Ark Investment Management LLC). Название отсылает к Ноеву ковчегу, подчеркивая приверженность основательницы христианству.
«Дело не столько во мне и обещании, что мои ставки носят долгосрочный характер, речь идет о вложении капитала в Божье творение самым новаторским и творческим способом», — отмечала Вуд. Название также является аббревиатурой, которую можно перевести как «Активные исследовательские знания» (Active Research Knowledge). У компании не было внешних инвестиций — в течение первых трех лет Вуд вложила в бизнес более $5 млн собственных средств. Подход к стратегии выбора активов основывается на ее убежденности в том, что инновационные компании обладают наибольшим потенциалом для роста, несмотря на их волатильность и высокие риски.
4.Что включает портфель ARK Invest
Флагманским является ARK Innovation ETF (ARKK) — он фокусируется на таких компаниях, как Tesla, Moderna и Meta, инвестирует в медицинские и финансовые технологии. Именно этот фонд в 2020 году продемонстрировал заметный рост, который привлек внимание розничных и институциональных инвесторов. Несмотря на дальнейшее падение от максимумов, Вуд уверена в высоком потенциале ARKK. Помимо ARK Innovation ETF компания также управляет:
ARK Next Generation Internet ETF (ARKW) — фокусируется на компаниях, связанных с интернет-технологиями следующего поколения;
ARK Genomic Revolution ETF (ARKG) — инвестирует в проекты, развивающие генные технологии и медицинские инновации;
ARK Fintech Innovation ETF (ARKF) — фонд, направленный на финансовые технологии, включая цифровые платежи и блокчейн;
ARK Autonomous Technology & Robotics ETF (ARKQ) — инвестирует в автономные технологии, робототехнику и автоматизацию;
ARK Space Exploration & Innovation ETF (ARKX) — фокусируется на компаниях, работающих в сфере космических технологий.
ARK также предлагает несколько новых и специализированных ETF, в частности, ARK Venture Fund — фонд, ориентированный на инвестиции в частные компании на ранних стадиях развития. Другим примером является ARK 21Shares Bitcoin ETF.
5.Почему Вуд поддерживает биткоин ?
В портфель ARK Innovation ETF входят криптовалютные компании: Coinbase, Block, Robinhood. Акции последней управляющая активами приобрела в первый день торгов в июле 2021 года — через пару месяцев после подачи в SEC совместной с 21Shares заявки на запуск спотового биткоин-ETF.
Тогда же Вуд заявила, что со временем первая криптовалюта станет экологичнее традиционного сектора финансовых услуг и золотодобывающей промышленности.
На протяжении длительного времени ARK и 21Shares несколько раз пытались добиться разрешения на запуск своего инструмента. Удалось это лишь 10 января 2024 года, когда SEC одобрила 11 заявок на спотовые биржевые фонды на базе первой криптовалюты.
Уже 12 января Вуд спрогнозировала, что по бычьему сценарию цифровое золото может достичь цены в $1,5 млн к 2030 году. Глава ARK Invest тогда отметила, что ее уверенность в биткоине в первую очередь проистекает из его роли в качестве средства защиты от прямых и косвенных конфискаций богатства. По ее словам, актив продемонстрировал силу и устойчивость в ходе регионального банковского кризиса в США весной 2023 года. За тот период биткоин вырос с $19 000 до $30 000. Вуд считает, что это стало признаком доверия инвесторов к криптовалюте как к активу-убежищу.
Ранее в интервью Schwab Network Вуд сообщила, что хранит в первой криптовалюте примерно четверть своего финансового капитала. Она отметила, что ее портфель «практически весь связан с инновациями», включая цифровые активы.
Обучение 
ЧТО ТАКОЕ POLYMARKET ?1.Что такое Polymarket?
Polymarket — децентрализованная платформа рынков предсказаний, которая позволяет делать ставки на исход различных событий, используя криптоактивы. «Исследования показали, что рынки предсказаний, как правило, намного точнее опросов и прогнозов экспертов. Трейдеры учитывают всю доступную информацию: новости, опросы и мнения аналитиков, принимая взвешенные решения на основе этого объединенного знания», — говорится на сайте проекта. Основанный в 2020 году Шейном Копланом сервис использует технологию блокчейн и смарт-контракты. Изначально платформа работала на базе Ethereum, но впоследствии была реализована поддержка Polygon с относительно низкой стоимостью транзакций.
2.Как работает Polymarket?
Dapp предоставляет возможность делать ставки на реальные события в различных сферах — от спорта и политики до поп-культуры — а также создавать новые рынки. Участники торгуют «акциями» возможных исходов. Чем больше пользователей поддерживают определенный результат, тем выше поднимается цена соответствующих инструментов. В случае верного прогноза трейдеры получают вознаграждение, пропорциональное вложенным средствам.
Таким образом, цены отражают актуальные вероятности наступления того или иного события.
Например, на рынке Fed rate cut by…? «акции» на 18 сентября торгуются по 98,4 цента. Это значит, что определенная множеством пользователей вероятность снижения ставки составляет 98%. Если большинство участников этого рынка окажутся правы, каждый купленный ими голос «Да» будет стоить $1. Соответственно, прибыль на «акцию» составит ~2 цента. И наоборот, инвестиции купивших «Нет» обесценятся.
«Но вы не привязаны к своей сделке: вы можете продать свои «акции» в любое время по текущим коэффициентам», — отмечают разработчики Polymarket.
По их словам, задача пользователей — находить рынки, на которых они не согласны с текущими оценками вероятности, и «получать прибыль, делая ставки в соответствии со своими убеждениями». Проект использует систему блокчейн-оракулов Optimistic Oracle от платформы UMA. Для пользователей реализован свободный выход из рынка до его завершения благодаря AMM.
3.Как получать пассивный доход с помощью Polymarket?
На Polymarket реализована программа вознаграждений за ликвидность — пользователи могут зарабатывать путем размещения лимитных ордеров, которые поддерживают активность и баланс на рынке.
«Чем ближе ваши ордера к средней цене на рынке, тем больше вы получаете. Размер вознаграждения зависит от полезности ваших ордеров — их объема и ценового уровня по сравнению с другими участниками. Чем более конкурентоспособны ваши лимитные приказы, тем больше вы сможете заработать», — поясняется на сайте проекта.
Выплаты производятся ежедневно в зависимости от того, сколько ликвидности добавляют ордера пользователей. В разделе Rewards можно отслеживать вознаграждения и прочую рыночную информацию. У каждого рынка есть книга ордеров. Пользователи могут навести курсор на кнопку Rewards, чтобы узнать сумму доступных вознаграждений. Синие линии указывают на максимальный спред — расстояние, на которое лимитный ордер пользователя может быть удален от средней цены рынка для получения вознаграждения. В приведенном примере: если спред составляет 3 цента, то каждый ордер в пределах 3 центов от средней цены будет иметь право на вознаграждение.
При начислении вознаграждений пользователи могут видеть обведенную синим кругом иконку часов: Выплаты производятся автоматически каждый день около полуночи по UTC.
4.Как начать пользоваться Polymarket?
Зарегистрироваться на Polymarket можно, используя email или учетную запись Google, либо же один из популярных Web3-кошельков вроде MetaMask, Phantom или Coinbase Wallet. После входа можно депонировать средства, нажав кнопку Deposit в правом верхнем углу. Платформа предложит внести USDC в сети Polygon на сгенерированный адрес: после этого можно выбрать рынки для ставок на будущие события, отсортировав их (Sort by) по различными параметрам — новизне, ликвидности, объему, «трендовости» и т. д. Чтобы сделать ставку, следует на выбранном рынке нажать справа Yes или No, ввести сумму (Amount) и нажать Buy. Пример ниже демонстрирует покупку акций по рыночной цене. Также можно использовать лимитные ордера, предполагающие исполнение лишь по определенной цене. Есть опция установления даты истечения приказа. Это означает, что если ордер не исполнится по установленной цене в течение заданного периода времени, он автоматически закроется. Для отмены открытого приказа следует нажать на красный крестик, появляющийся при наведении на него курсора.
5.Как развивается платформа Polymarket?
Бета-версия Polymarket начала работу в 2020 году, вскоре получив $4 млн посевных инвестиций от Polychain Capital, главы AngelList Наваля Равиканта, экс-CEO Coinbase Баладжи Сринивасана и директора по развитию CoinShares Мельтем Демирорс.
За три месяца с момента запуска объем торгов на Polymarket превысил $1 млн. Интерес сообщества к платформе усиливался на фоне предвыборной кампании в США. В конце 2021 года Комиссия по срочной биржевой торговле США (CFTC) инициировала расследование в отношении Polymarket. Регулятор проверял, не нарушает ли компания законы, предлагая свопы и бинарные опционы, а также требуется ли ей регистрация в ведомстве.
В начале 2022 года CFTC оштрафовала платформу предсказаний на $1,4 млн. Представители ведомства подчеркнули, что «все деривативные рынки должны работать в соответствии с законом, независимо от используемой технологии». В рамках соглашения с регулятором Polymarket закрыла доступ к торговле пользователям из США.
Несмотря на регуляторные барьеры, платформа продолжила стремительный рост — ее популярность ускоренными темпами увеличивается с мая 2024 года. В том же месяце проект привлек $70 млн инвестиций в ходе двух раундов. Средства выделили General Catalyst, DragonFly Capital, ParaFi Capital, Виталик Бутерин и другие. По итогам июля объем торгов на Polymarket достиг рекордных $472 млн, а число активных трейдеров превысило 60 000 — это почти 16-кратный прирост по сравнению с апрелем 2024 года. Продолжает расти открытый интерес, появляются новые аккаунты. При этом у проекта пока нет собственного токена. В начале сентября Шейн Коплан объявил об интеграции децентрализованной платформы предсказаний в компьютерную систему от компании Bloomberg.
«То, что когда-то было маргинальной, научно-фантастической идеей преобразования потока информации, теперь стало новой реальностью. Десятки миллионов людей вырабатывают привычку полагаться на прогнозы Polymarket в качестве источника истины, чтобы понять, что происходит в мире. И это все еще ранние этапы развития», — написал он.
6.Какие конкуренты есть у Polymarket?
Наиболее очевидный конкурент Polymarket.
BET от разработчиков протокола торговли бессрочными фьючерсами Drift. Суточный объем ставок на запущенной в августе Solana-платформе вскоре превысил $23 млн. Новый сервис предлагает функции вроде торговли с использованием перекрестной маржи и структурированных ставок. На платформе задействован пул ликвидности и стек Drift.
PancakeSwap в июне запустила рынок предсказаний. Пользователи могут делать ставки на движение цены Ethereum, опираясь на прогнозы искусственного интеллекта. В сентябре разработчики ведущей DEX на BSC запустили Telegram-бота, который позволяет прогнозировать движение цены BNB каждые пять минут.
Для участия достаточно сделать ставку от 0,001 BNB. За правильные результаты можно получить часть призового фонда.
Gnosis выделяется высокой децентрализацией и гибкостью создания рынков предсказаний. Проект использует Gnosis Conditional Tokens для разбивки активов по сценариям, связанным с конкретными событиями. В экосистему Gnosis входят мультисиг-кошелек Safe, DEX-агрегатор CoW Protocol, Ethereum-сайдчейн Gnosis Chain и Gnosis Auction — децентрализованная платформа для проведения аукционов.
Augur — один из первых Web3-проектов в области рынков предсказаний. Созданная в 2014 году платформа позволяет делать прогнозы, используя смарт-контракты на Ethereum.
С обновлением до Augur v2 в 2020 году добавлена поддержка сверхобеспеченного стейблкоина DAI и IPFS, улучшен пользовательский интерфейс, интегрированы оракулы от Chainlink.
SX Bet — запущенная в 2021 году «биржа предсказаний» с собственным токеном SX стандарта ERC-20. Монету можно стейкать для получения дополнительного вознаграждения и снижения комиссий за ставки. Последние делаются как с помощью utility-токена, так и посредством стейблкоина USDC.
Обучение 
ЧТО ТАКОЕ RUG PULL ?1.Что такое rug pull?
Rug pull или «вытягивание ковра» — вид финансового мошенничества, при котором команда внезапно отказывается от проекта и исчезает со средствами инвесторов. Такой тип скама крайне распространен на рынке цифровых активов. Ежегодно из-за злоумышленников пользователи теряют миллионы долларов в криптовалютах. Зачастую мошенники реализуют свои схемы в DeFi-экосистеме, особенно на децентрализованных биржах (DEX), где легко могут продвигать токен для «накачки».
Rug pull процветают на DEX, поскольку платформы позволяют размещать монеты бесплатно и без обязательного аудита, который требуется для листинга на CEX. При этом сам процесс создания монет на смарт-контрактах Ethereum или Solana не требует особых технологических знаний, чем и пользуются мошенники. Особую пользу скамеры извлекают из популярности мем-токенов, поскольку при создании заведомо мошеннического «шуточного» проекта нет необходимости продумывать фейковый бизнес-план или дорожную карту.
2.Как работает rug pull?
Как правило, разработчики начинают активно рекламировать свою монету через инфлюенсеров или с применением других маркетинговых уловок. Главная цель — создать у жертвы FOMO и заставить ее совершить импульсивную покупку без предварительного анализа. Злоумышленники могут обещать 100-кратную прибыль, предлагать дешевую аллокацию еще не вышедшей монеты, заманивать выдуманными технологиями и так далее.
Как только проект начинает привлекать людей, организаторы схемы размещают токен и создают пул ликвидности (LP) на децентрализованных биржах вроде Uniswap или PancakeSwap. При возможности разработчики могут самостоятельно «раздуть» актив за счет имеющихся средств. Затем покупатели обменивают ETH или другую криптовалюту на скам-токен, после чего команда проекта выводит все средства из пулов и исчезает, оставляя инвесторов с обесценившейся монетой.
3.Какие бывают типы rug pull?
Хотя цель у всех rug pull одна — украсть деньги, методы ее достижения могут отличаться от схемы к схеме. Они делятся на два основных вида: жесткие и мягкие. В первом случае «выдергивание ковра» происходит внезапно и без каких-либо указывающих на это признаков. Котировки монеты начинают резко падать до нуля, а инвесторы не могут продать ее из-за отсутствия ликвидности. Мягкий rug pull отличается по длительности. В этом варианте разработчики откладывают «побег» на время, чтобы привлечь больше жертв. Независимо от сроков, различные rug pull также разделяют на три категории:
Кража ликвидности. Самая распространенная и простая в реализации схема, при которой разработчики забирают все инвестированные в проект активы из LP. Поскольку команда токена имеет контроль над его смарт-контрактом, она может прописать для себя и неограниченный доступ к пулам монеты на DEX.
Ограничение на продажу. Более «скрытная» тактика предполагает внесение изменений в токен на уровне смарт-контракта для ограничений возможностей держателей. Например, мошенники при накоплении достаточной ликвидности могут запретить открывать ордера по продаже монеты. После этого скамеры в любой удобный момент сливают свои активы, оставляя инвесторов с бесполезным токеном.
Демпинг. Тип rug pull, который похож на традиционную схему Pump & Dump. Разработчики раскручивают токен, чтобы привлечь инвесторов и стимулировать торговую активность, используя маркетинговые стратегии вроде конкурсов и розыгрышей, а также рекламу в соцсетях. Мошенники иногда организуют сообщества и другие дополнительные активности, но в определенный момент все равно продают часть своих монет, забросив проект.
4.Какие громкие случаи rug pull известны?
AnubisDAO — запущенный в 2021 году DeFi-проект, который позиционировался как форк OlympusDAO. За несколько часов до завершения токенсейла из пула ANKH/ETH разработчики вывели всю ликвидность. Ущерб оценили в $60 млн.
SQUID — монета по мотивам популярного сериала Netflix «Игра в кальмара». После запуска цена актива резко взлетела до $2856, однако инвесторы жаловались, что не могут продать токены на платформе PancakeSwap. Позднее ее котировки обвалились до $0,005.
Инцидент с PEPE — в августе 2023 года мультиподписной кошелек мем-токена снизил количество необходимых подтверждений с пяти до двух и перевел более 15,7 трлн монет на биржи, вызвав обрушение курса на 20%. Единственный оставшийся разработчик PEPE рассказал, что за кражей активов на $15 млн стоят трое бывших участников команды.
Бот-схема — в начале 2024 года аналитики Blockfence выявили мошенников, которые создали более 1300 скам-токенов и в результате rug pull украли свыше $32 млн у приблизительно 42 000 пользователей. По данным экспертов, операция по созданию монет выполнялась почти полностью автоматически. Алгоритм выбирал и выпускал токен, который похож на актив существующей компании или проекта.
Пресейл URF — скам, который произошел в сети Solana. Команда мем-коина собрала в ходе предварительных продаж около 2400 SOL (~$450 000 на тот момент) и исчезла с активами пользователей, даже не запустив монету.
5.Как определить rug pull?
Для выявления преступных схем требуются внимательность и осторожность. В начале нужно изучить команду, цели и сообщество проекта. Необходимо обратить внимание на подозрительные сигналы вроде неизвестных разработчиков или отсутствие прозрачности.
Авторитетные проекты часто проходят сторонний аудит от фирм по безопасности. Иногда некоторые независимые эксперты проводят собственные расследования популярных монет. В сети можно найти подробные отчеты о проверках токена на наличие уязвимостей. Если таких данных нет, то это повод насторожиться. Относительно безопасными являются те цифровые активы, чья ликвидность заблокирована на определенный период времени.
Взаимодействие с сообществом проекта в соцсетях или на форумах может многое сказать о монете. Большое количество активных участников — положительный знак, но не всегда обычные инвесторы могут быть в курсе реальных планов разработчиков. Зачастую злоумышленники выдают себя нереалистичными обещаниями и раздуванием FOMO. Агрессивный маркетинг и доходность в сотни процентов за месяц являются явными признаками недобросовестности команды. Иногда проекты не задумываются изначально как скам, но по мере ухудшения дел разработчики могут принять решение о постепенном «сливе» монеты.  Обучение

ЧТО ТАКОЕ АТАКА СИВИЛЛЫ ?1.Что такое атака Сивиллы?
Этот тип угрозы представляет потенциальную опасность для любых одноранговых сетей, включая блокчейн-системы. Атака Сивиллы предполагает создание большого числа фальшивых идентификаций или аккаунтов для получения контроля над протоколом. Такой подход позволяет злоумышленникам манипулировать системами голосования, механизмами консенсуса или другими процессами, связанными с управлением. Инструментом этой атаки «идентификации» могут быть как узлы блокчейна (ноды), так и аккаунты в соцсетях, адреса кошельков и любые другие объекты, позволяющие выдавать себя за нескольких участников.
В криптоиндустрии атака Сивиллы нацелена на захват контроля над большим количеством узлов сети. Если злоумышленник добивается успеха, он получает возможность изменять данные в распределенном реестре, нарушая принцип необратимости транзакций. Это ставит под угрозу достоверность информации в блокчейне. Подобные атаки также позволяют перехватывать данные пользователей, например IP-адреса, что угрожает их конфиденциальности и безопасности.
Термин впервые предложен в 2002 году сотрудником Microsoft Research Брайаном Зилом. Название позаимствовано у бестселлера Флоры Риты Шрайбер «Сивилла» о женщине с диссоциативным расстройством личности. В русском переводе книги используется вариант «Сивилла», хотя встречается и написание «Сибилла».
2.Какие есть разновидности атак Сивиллы?
Существует два основных типа атак Сивиллы:
Прямая: злоумышленники стремятся повлиять на сеть, напрямую взаимодействуя с честными узлами. Их цель — получить контроль над процессами принятия решений, процедурами голосования или механизмами консенсуса.
Непрямая: в этом случае злоумышленники не контактируют с честными узлами напрямую, а используют ресурсы для скрытого увеличения репутации конкретных участников, изменения топологии сети или изоляции определенных ее частей.
cdn.prod.website-files.com
3.Что такое атака 51%?
Часто конечной целью «сибилов» является реализация атаки 51%. Она происходит, когда злоумышленник получает контроль над более чем половиной мощности сети, будь то вычислительные ресурсы или стейкинг. В такой ситуации атакующий может изменять части блокчейна: переставлять транзакции, блокировать их подтверждение, останавливать выплаты валидаторам и проводить двойную трату монет (double spend). Обладание таким влиянием позволяет злоумышленнику вносить значительные изменения, нарушая лежащий в основе блокчейн-систем принцип децентрализации.
4.Какие есть примеры атаки Сивиллы?
Monero - cеть ориентированной на конфиденциальность криптовалюты Monero подверглась 10-дневной атаке Сивиллы осенью 2020 года. Злоумышленник пытался сопоставить IP-адреса осуществляющих передачу транзакций нод. Однако атака не нарушила работу механизмов обеспечения приватности.
В апреле того же года разработчики Monero добавили функцию «заметания следов» в рамках пакета Dandelion++, значительно затрудняющую связывание транзакций с IP-адресами узлов.
Ethereum Classic - первоначально это оригинальная сеть Ethereum. Однако на заре ICO в 2016 году, после взлома проекта The DAO, из-за которого похищено более $60 млн в ETH, реализован спорный хардфорк для возврата средств пострадавшим. Новая цепочка продолжила использовать название Ethereum, в то время как противники решения остались на старой сети (Ethereum Classic) с собственной версией монеты — ETC.
С тех пор «оригинальный эфир» неоднократно подвергался атакам 51%. Например, в августе 2020 года злоумышленникам три раза удавалось захватить контроль над большей частью хешрейта сети. Это давало возможность хакерам осуществлять двойные траты — одновременно переводить ETC на свои кошельки и отправлять средства через биржи. В результате серии атак организаторам удалось похитить более $7 млн в ETC.
Verge - в феврале 2021 года сеть криптовалюты Verge (XVG), платежи в которой поддерживал популярный порносайт Pornhub, подверглась масштабной реорганизации блоков. В результате из блокчейна исчезли данные о транзакциях и балансах, датированные июлем 2020 года.Аналитик CoinMetrics Лукас Нуцци назвал реорганизацию Verge самой глубокой из всех, что когда-либо происходили в блокчейнах криптовалют из топ-100. В апреле 2018 года сеть Verge подвергалась атаке 51% из-за бага в коде. Через месяц проблема повторилась и затронула все пулы и майнеров.
5.Как противостоять атаке Сивиллы?
В блокчейн-экосистеме механизмы консенсуса служат основной защитой от атак Сивиллы. Хотя разные методы предлагают различные уровни защиты, они значительно затрудняют злоумышленникам создание нескольких учетных записей для успешной реализации задуманного.
Доказательство работы (Proof-of-Work) - в системах на базе Proof-of-Work злоумышленник не может просто использовать одну ноду для создания множества ложных идентичностей — потребуется значительная вычислительная мощность для контроля над генерацией новых блоков, что крайне непросто и дорого. Большое количество биткоин-майнеров, высокая стоимость оборудования и расходы на электроэнергию усложняют задачу потенциальным атакующим в получении существенных вычислительных ресурсов сети.
Доказательство доли владения (Proof-of-Stake) - в блокчейнах с доказательством доли владения создание блоков также может быть экономически невыгодным для атакующих. Например, Ethereum требует от пользователей залога в 32 ETH для участия в качестве валидаторов, а мошеннические действия чреваты серьезными финансовыми последствиями (слешингом). Как и в случае с биткоином, большое количество участников со значительными ресурсами в стейкинге затрудняет злоумышленникам получение контроля над достаточным числом узлов для воздействия на сеть второй по капитализации криптовалюты.
Делегированное доказательство доли (Delegated Proof-of-Stake) некоторые блокчейны вроде EOS и Tron используют делегированное доказательство доли. Эти системы защищаются от атак Сивиллы с помощью «делегатов» — небольшой группы доверенных узлов, избранных сообществом. Участники сети имеют стимулы действовать добросовестно, так как в противном случае рискуют утратить свой статус и вознаграждения, получение которых требует существенных временных и финансовых затрат.
Доказательство личности (Proof-of-Personhood) - аутентификация по принципу доказательства личности (PoP) позволяет подтвердить уникальность участника сети с помощью методов вроде сканирования QR-кода или решения капчи.
Проект Worldcoin примечателен тем, что использует сканирование радужной оболочки глаза в качестве PoP. Другой формой такой аутентификации является KYC, где пользователи подтверждают свою личность с помощью документов, таких как водительские права или паспорт. Хотя эти методы эффективны для идентификации уникальных пользователей, они частично нарушают приватность. KYC может отпугнуть тех, для кого приоритетом остается конфиденциальность.
Кроме перечисленных методов, для защиты от атак Сивиллы могут использоваться дополнительные подходы, такие как ранжирование узлов на основе репутации (Proof-of-Authority) и применение алгоритмов социального доверия или графов для выявления аномальных действий среди узлов.
6.Как дропхантеры используют атаку Сивиллы?
В аирдроп-фарминге «сибилы» стремятся получить дополнительные награды, не прибегая к непосредственному манипулированию блокчейном. В кампаниях многих проектов используется многоуровневая система вознаграждений: например, одна учетная запись со 100 транзакциями может получить меньше токенов, чем 10 кошельков с 10 транзакциями каждый. Такая структура направлена на более равномерное распределение наград среди пользователей, а не на преимущество самых активных участников.
Однако это подталкивает дропхантеров к созданию множества кошельков, чтобы получить больше токенов, чем при использовании одного адреса. Подобная тактика ведет к искусственному завышению числа участников, что подрывает честность аирдропа и снижает эффективность распределения токенов.
Чтобы противостоять этому, многие проекты внедряют механизмы фильтрации «сибилов» для выявления и исключения нечестных участников до распределения наград. Один из ярких примеров — LayerZero, который заключил партнерство с аналитической компанией Nansen для обнаружения связанных кошельков. Кроме того, команда запустила спорную программу «охоты за головами», поощряя участников сообщества выявлять и сообщать о «сибилах».
Противостояние между дропхантерами и проектами, использующими соответствующую фильтрацию, напоминает игру в «кошки-мышки». По мере того как участники рынка разрабатывают новые способы обхода алгоритмов, проекты совершенствуют методы обнаружения, стремясь сохранить честность и прозрачность распределения наград. Обучение 
ЧТО ТАКО AML - СЕРВИС BITOK ?1.Что такое AML?
AML (Anti-Money Laundering, борьба с отмыванием денег) — это комплекс мер, направленных на предотвращение легализации доходов, полученных преступным путем. Их цель — исключить возможность использования криптовалют и других финансовых инструментов для отмывания денег, финансирования терроризма или обхода санкций.
AML включает:
выявление подозрительных транзакций;
отслеживание источников происхождения активов;
анализ поведения пользователей и их контрагентов;
идентификацию связей с высокорисковыми сервисами (даркнет-маркетплейсы, миксеры, санкционные адреса).
В криптоиндустрии AML-анализом транзакций занимаются специализированные компании: Chainalysis, Crystal, Elliptic, BitOK и другие. Их данные используют биржи, обменники, криптокомпании и правоохранительные органы для замораживания и возврата цифровых активов законным владельцам. Обычные пользователи криптовалют могут использовать AML-инструменты компаний вроде BitOK, чтобы минимизировать риски, связанные с взаимодействием с высокорисковыми сервисами и подозрительными транзакциями.
2.Что такое BitOK?
BitOK — компания, которая предлагает физическим и юридическим лицам решения для проверки цифровых активов на связь с незаконной деятельностью.
В экосистему входят следующие продукты:
BitOK AML bot — Telegram-бот для быстрой проверки адресов и транзакций;
«Портфолио трекер» — веб-интерфейс для учета криптовалютных активов и анализа транзакционной истории;
KYT Office — корпоративное решение с API для анализа и отслеживания транзакционной активности;
AML-сертификация — курсы и тренинги по расследованию связанных с криптовалютами преступлений и получению квалификации «AML-офицер». Занятия проходят в гибридном формате с участием сотрудников компании и приглашенных экспертов.
Также команда BitOK проводит расследования и предлагает помощь в отслеживании и возврате криптоактивов: занимается визуализацией транзакций и составлением экспертных заключений, а также сотрудничает с криптобиржами.
3.Кто и когда создал BitOK?
Компания основана в 2021 году Дмитрием Мачихиным, который в настоящее время занимает должность CEO. В создании сервиса принимали участие разработчики и AML-эксперты из США и Израиля. «Нелегальность и анонимность криптовалют — миф. Мы стремимся сделать рынок прозрачным для всех участников, и с помощью современных алгоритмов аналитики данных и ИИ мы достигаем высокого качества мониторинга транзакций. Наши решения используются трейдерами, биржами и банками по всему миру», — утверждают в компании.
Мачихин также является приглашенным экспертом ООН по вопросам внедрения стандартов AML/CFT на крипторынке. Ранее он неоднократно давал ForkLog экспертные комментарии по вопросам борьбы с отмыванием денег и взаимодействия криптоиндустрии с традиционными финансовыми структурами.
4.Как провести AML-проверку с помощью BitOK?
Сервис проводит анализ кошельков в ручном и автоматическом режиме. Telegram-бот BitOK позволяет быстро проверить адрес или идентификатор (хеш) транзакции. Для этого достаточно отправить их в чат. Бот проанализирует данные и предоставит отчет, который включает:
уровень риска адреса;
связи с незаконной деятельностью;
информацию о контрагентах и источниках средств.
Этот инструмент помогает пользователю оперативно оценить «чистоту» средств прямо в мессенджере. Более детальный AML-анализ и учет транзакций предоставляет анонимный «Портфолио трекер». Он собирает и визуализирует данные со всех аккаунтов пользователя, классифицирует транзакции, а также позволяет добавлять к ним заметки, формировать налоговые отчеты и другие документы.
Для бизнеса BitOK предлагает отдельный продукт — KYT Office. Он интегрируется через API и автоматически проверяет все входящие и исходящие транзакции. Система позволяет настраивать фильтры и реакции на подозрительные операции.KYT Office оснащен системой автоматических оповещений о транзакциях с повышенным риском и гибкой настройкой риск-профиля. Как и «Портфолио трекер», KYT Office позволяет вести журнал проверок и формировать отчеты для комплаенса, регуляторов и внутреннего аудита.
«Автоматизация AML с помощью KYT Office снижает риски блокировки средств на биржах, обеспечивает соответствие международным стандартам AML/CFT и требованиям регуляторов, а также повышает доверие со стороны клиентов и партнеров», — подчеркивают в BitOK.
5.Какими расследованиями занимается BitOK?
За четыре года команда BitOK провела несколько публичных расследований. Среди самых известных:
дело Bitmana — анализ кражи криптовалюты на сумму $150 млн;
дело Тамбиева — расследование о том, как московский следователь получил «биткоин-взятку» от участников хакерской группировки Infraud Organization;
дело Lazarus — разбор того, как северокорейские хакеры отмывают криптовалюту через кроссчейн-мосты и миксеры.
Также компания помогала расследовать схемы финансирования террористических группировок ХАМАС и «Хезболла».
«В ряде случаев материалы BitOK использовались в международных расследованиях, а некоторые выводы — по понятным причинам — так и не были обнародованы в СМИ», ― отмечает Дмитрий Мачихин. Обучение 
ЧТО ТАКОЕ КОЭФФИЦИЕНТ НАКАМОТО ?1.Что такое коэффициент Накамото?
Коэффициент Накамото — это инструмент для оценки степени децентрализации. Его предложил в 2017 году бывший CTO криптобиржи Coinbase, создатель концепции Network State Баладжи Сринивасан в соавторстве с Лиландом Ли.
В посвященной инструменту статье Quantifying Decentralization («Количественная оценка децентрализации») они сравнили чрезмерную централизацию с неравенством в экономике, опираясь на синергию двух показателей:
кривая Лоренца — график математической функции, показывающий распределение доходов или богатства. Чем больше отклонение от линии, тем сильнее неравенство. В блокчейн-индустрии может отражать распределение вычислительной мощности или токенов между участниками сети;
коэффициент Джини — статистический показатель расслоения общества по распределению доходов. В диапазоне от 0 до 1 указывает на степень неравенства.
Авторы статьи задумались над отсутствием количественной оценки децентрализации. Их основная идея заключается в следующем:
перечислить ключевые подсистемы распределенной системы;
определить количество отдельных элементов для компрометации, чтобы получить контроль над каждым из них;
использовать минимальное значение из полученных чисел как показатель эффективной децентрализации.
Коэффициент Накамото отражает минимальное количество организаций (майнинговых пулов, валидаторов или других заинтересованных сторон), необходимых для того, чтобы коллективно нарушить или взять под контроль работу сети. Рассчитав показатель для любой сети, можно понять, насколько сложно будет злоумышленникам ее атаковать.
2.Какие данные используют для расчета коэффициента?
Сринивасан и Ли отметили влияние подсистем на точность расчета. Чтобы применить концепцию к сфере публичных блокчейнов, необходимо сепарировать систему от ее элементов.
На примере сети биткоина выделяют шесть подсистем децентрализации:
Майнинг. В PoW-сетях майнеры подтверждают транзакции. Чем шире распределена майнинговая мощность, тем выше децентрализация. В PoS-системах аналогично оцениваются валидаторы.
Клиенты программного обеспечения. Разнообразие клиентов уменьшает риск единой точки отказа.
Разработчики. Распределенное участие инженеров в обновлениях блокчейна защищает от захвата управления проектом небольшой группой.
Биржи. Большая концентрация токенов на нескольких торговых площадках увеличивает риск манипуляций.
Узлы. Ноды, распределенные по странам и операторам, делают сеть устойчивее.
Владение токенами. Оценивается распределение крупных балансов BTC. Для расчета итогового коэффициента Накамото берется минимальное значение всех исследуемых подсистем. Централизация одного элемента снижает общий уровень децентрализации сети.
3.Какой коэффициент Накамото у биткоина и Ethereum?
Процесс расчета включает несколько этапов:
Определение ключевых субъектов. Идентификация основных игроков сети — майнинговых пулов, валидаторов, операторов нод, держателей токенов.
Оценка уровня контроля. Анализ распределения мощности, например, хешрейта в PoW или доли ставок в PoS.
Суммирование элементов. Сортировка участников по убыванию и подсчет их количества для достижения 51% — критического значения для атаки на сеть.
Для примера рассмотрим биткоин со следующей структурой майнинговых пулов на 1 мая 2025 года:
Foundry USA — 30,6% хешрейта;
AntPool — 17,1%;
ViaBTC — 15,4%;
F2Pool — 9,8%;
MARA Pool — 5,6%;
Остальные — 21,5%.
Подсчет:
Foundry USA = 30,6%;
AntPool (30,6% + 17,1% = 47,7%);
ViaBTC (47,7% + 15,4% = 63,1%).
При добавлении пула ViaBTC итоговое значение преодолело порог 51% с показателем 63,1% — суммирование завершено. По результатам расчета три пула контролируют более половины сети, а значит коэффициент Накамото для биткоина равен 3.
Учитывая децентрализованный характер с большим количеством рабочих нод биткоина, распределение вычислительной мощности среди пулов может создавать риски для сети. Задача коэффициента Накамото — указать на слабые элементы.
Вторая по капитализации криптовалюта Ethereum, несмотря на внушительное количество узлов, также не может похвастаться высокой степенью децентрализации при расчете доли стейкеров по механизму консенсуса PoS. При выполнении аналогичного расчета коэффициент Накамото для Ethereum равен 5. Порог в 51,2% преодолен суммированием долей стейкинга ETH в Lido, Coinbase, Binance, Ether.fi и Kiln.
4.Как еще используют коэффициент Накамото?
PoS-сети вроде Sui и Aptos работают по архитектуре смешанных DAG—BFT-механизмов консенсуса. Для подтверждения блока в таких системах требуется согласие всего 2/3 валидаторов. Иными словами, контроль над более чем 66,6% токенов позволяет фактически управлять созданием блоков.
Согласно аналитическому ресурсу Nakaflow, показатели коэффициента Накамото среди PoS-сетей имеют разрозненный характер. По состоянию на 1 мая 2025 года одно из самых низких значений — всего 4 — наблюдается у Polygon. Средние значения от 20 до 35 у блокчейнов Solana, Cardano, Avalanche, THORChain и Avail. Рекордсмен с большим отрывом — сеть парачейнов Polkadot с коэффициентом Накамото 173.
Создатели некоторых блокчейнов используют коэффициент Накамото в попытке довести свою технологию до совершенства.
Так, команда стартапа Internet Computer разместила в технической документации исследование децентрализации сети с помощью измененной версии инструмента.
Разработчики заметили, что для их проекта использование минимального значения коэффициента не всегда является корректным способом оценки рисков. Например, нецелесообразно распределять в выборке участников сети по континентам: риск сговора среди провайдеров узлов далеко не обязательно связан с их географической близостью. В заключении анализа специалисты пришли к использованию среднего взвешенного значения коэффициента по всем подсистемам. К подсистемам Internet Computer отнесли следующие элементы:
dapps. Приложения, используемые сообществом, контролируются ДАО NNS или отдельными организациями;
управление протоколом. Находится под надзором NNS и отвечает за код, работающий в нодах сети;
инфраструктурный уровень. Это физический уровень Internet Computer, отражающий участие узлов сети. Также управляется NNS.
Разработчики заметили, что логичнее отобразить динамику изменений. Например, увеличение коэффициента Накамото с 1 до 2 в какой-либо подсистеме крайне важно, поскольку означает, что в сети больше нет единой точки отказа. Это изменение более критично, чем рост показателя с 10 до 11.
Учитывая, что взвешенное среднее отразит оба изменения одинаково, команда Internet Computer предложила использовать взвешенное среднее от логарифмов значений коэффициента для отражения существенных перемен.
5.Какие недостатки у инструмента?
Коэффициент Накамото — простой инструмент для оценки минимального количества участников, необходимых для контроля над сетью. Он помогает понять распределение власти и оценить безопасность, надежность и устойчивость блокчейн-платформ.
Метрика информирует разработчиков, инвесторов и пользователей, стимулируя улучшение моделей управления, механизмов консенсуса и решений по масштабируемости для повышения децентрализации.
Но коэффициент Накамото обладает рядом недостатков:
статичность. Показывает состояние сети в конкретный момент времени. Поскольку участие в ней постоянно меняется, данные быстро устаревают.
учитывает только ончейн-данные. Важно помнить, что несколько валидаторов могут принадлежать одному владельцу;
фокус на подсистемах. Оценивает только часть пруверов или майнеров, но игнорирует факторы разнообразия клиентского ПО, географического распределения или концентрацию владения токенами;
не учитывает высокую стоимость инвестиций для запуска ноды, что косвенно влияет на децентрализацию;
необходимость адаптации расчетов под разные механизмы консенсуса;
внешние влияния. Регуляторные меры, технологические изменения и рыночная динамика, могут влиять на децентрализацию сети, чего не учитывает коэффициент Накамото.
Обучение 
ЧТО ТАКОЕ TOKEN GENERATION EVENT (TGE) ?1.Что такое TGE?
Событием генерации токенов (Token Generation Event, TGE) называют момент «рождения» цифрового актива в блокчейне. До этого существующие только в документах токены после TGE готовы к использованию. Первое упоминание в блокчейне — написание смарт-контракта и эмиссия монет — начальные этапы жизненного цикла криптопроекта. Эти действия могут рассматриваться как юридический факт по соглашениям вроде SAFT.
Ранее термин TGE употреблялся в контексте сбора средств и первичном предложении монет (ICO). Тогда грамотное проведение выпуска токенов было важно не только с технической точки зрения, но и с позиции доверия инвесторов — от прозрачного и продуманного запуска зависела репутации проекта. Многие ранние стартапы в блокчейн-индустрии пострадали именно из-за проблем на этапе генерации и распределения активов.
В современном употреблении TGE не нуждается в качественной оценке. Событие генерации токенов отражает факт создания актива — за исключением редких случаев технических сбоев при проведении процедуры.
2.Из каких этапов состоит TGE?
Процесс TGE обычно включает несколько последовательных фаз:
Создание токена. Разработка смарт-контракта на базе блокчейна Ethereum, Solana, BNB Chain и других сетей.
Аудит. Проведение независимой проверки кода для выявления и исправления уязвимостей.
Определение процента доли проекта между командами, инвесторами, резервным фондом, держателями в стейкинге.
Генерация и распределение. Выпуск токенов в соответствии с ранее заданной токеномикой. На этом этапе часто применяются механизмы вестинга (отложенного распределения).
Листинг на бирже (опционально). Часто TGE сопровождается размещением токена на CEX или DEX для обеспечения ликвидности.
Первым примером крупного TGE можно назвать Ethereum — оно состоялось в 2015 году вскоре после ICO. В 2023 прошла раздача аирдропа для ранних участников L2-сети Arbitrum. ARB были заклеймлены по запросу после TGE. В 2024 DePIN-проект Grass Network раздал токены GRASS с листингом на биржах более чем миллиону пользователей.
3.Какие существуют формы TGE?
Web3-исследователь Владимир Менаскоп предлагает следующую классификацию TGE:
смарт-контракт на эксплорере. Часто применяется для тестнетов, когда нужно быстро заклеймить актив;
создание крана (faucet) с визуальной частью. Был популярен на заре эпохи криптовалют, сегодня применяется в основном для тестовых сетей или комьюнити-токенов;
аирдропы. Метод использовался, например, в раздаче от Hyperliquid: токены начислили напрямую в аккаунты — кошельки платформы. Более актуальный подход — ретродроп через клейм на официальном сайте. К нему обращаются команды Optimism и Jupiter;
размещение на биржах. Листинг на CEX и DEX;
локеры. Посредством оберток (например, wNFT) или другим способом токены помещаются в хранилище и лежат там до тех пор, пока сроки вестинга и клиффа не отработают свое;
майнинг. Осуществляется оборудованием или софтом вроде «тапалок» Hamster Combat или Blum. Используется механика монетизации действий и их последующей токенизации.
TGE как физический акт появления актива в блокчейне на дальнейших этапах токеномики выражается в разных формах публичного взаимодействия: с командой, комьюнити и инвесторами.
Основные виды размещения активов после TGE:
Initial Coin Offerings (ICO) — первичное размещение монет. ICO — один из первых и наиболее популярных методов краудфандинга в индустрии криптовалют. В его рамках проект продает токены инвесторам с целью привлечения капитала. Полученные средства затем направляются на финансирование разработки и реализацию проекта. Таким способом была проведена предпродажа токенов Ethereum в 2014 году;
Initial DEX Offerings (IDO) — размещение токенов на DEX. Обеспечивает более децентрализованный и ориентированный на сообщество способ привлечения средств. Такие размещения, как правило, более доступны и прозрачны, так как не зависят от централизованных структур;
Initial Exchange Offerings (IEO) — размещение токенов на CEX. Активы предлагаются инвесторам напрямую через CEX, которая выступает в роли посредника. С одной стороны, этот формат TGE считается более надежным, поскольку биржа обычно проводит проверку перед листингом токена. С другой — из-за действий AMM высок процент проектов, «похороненных» после листинга на торговых площадках вроде Binance. Помимо бирж существуют специальные платформы (launchpads) наподобие Binance Alpha. Они предназначены для проведения IEO и участия в нем с помощью Web3-кошельков.
4.Как используют TGE на Whales Market, Binance Alpha и других платформах?
На крипторынке существуют примеры использования предшествующей TGE форме продажи цифровых активов — pre-TGE. Формат набрал популярность в 2024 году — одним из первых проектов сегмента стал Whales Market.
Сделки по предпродаже токенов пришли из традиционных финансов, их можно описать термином Pre-Market Offerings (PMO). Он означает процедуру предложения ценных бумаг инвесторам до начала торговой сессии на бирже.
По сути, это предварительная торговля токенами, которые станут доступны после TGE. Маркетплейс Whales Market предлагает торговлю токенами, заявленных проектами, без обращения на открытом рынке. Этот процесс сопряжен с повышенным риском, но дает возможность дополнительной прибыли.
В конце апреля 2025 года криптобиржа Binance представила новую систему для участия в TGE через Binance Wallet и получения аирдропов — Alpha Points. Последние выдаются за удержание активов на бирже и/или кошельке и объем торгов на площадке Binance Alpha.
Поинты начисляются каждый день за активность в течение последних 15 суток. Баллы старше этого срока автоматически списываются. Дополнительно введена механика списывания Alpha Point — за участие в TGE или получение аирдропа взимается 15 поинтов.
15 мая 2025 года стало известно о запуске агрегатором CoinMarketCap платформы для «pre-TGE кампаний». CMC Launch сфокусирована на проектах, которые еще не провели выпуск токенов. Пользователям предлагается выполнять задания и получать вознаграждения.
5.Как TGE влияет на дальнейшее развитие проекта?
TGE — не только момент создания токенов, но и отправная точка для построения экономики и сообщества вокруг проекта. Успешный TGE дает множество преимуществ, но и накладывает определенные обязательства:
Сгенерированные токены становятся инструментом стимулирования участников — через них можно вознаграждать пользователей, мотивировать разработчиков и организовывать голосования по управлению. Например, в ДАО они часто дают право голоса.
Токены позволяют проекту выйти на открытый рынок, что привлекает ликвидность и новые инвестиции. Активный оборот поддерживают интерес и стимулирует развитие.
Формирование сообщества. Владельцы токенов становятся заинтересованными в успехе стартапа, образуя ядро лояльных пользователей и участников. Это особенно важно для разработчиков, которые рассчитывают на децентрализованное управление и сотрудничество.
Однако нужно помнить, что после TGE начинается новый этап — поддержка и развитие. Проекты обязаны выполнять обещания и развивать продукт. Без этого даже самое успешно проведенное событие генерации может не привести к долгосрочному успеху.
Несмотря на важность TGE, этот этап сопровождается множеством рисков, которые могут повлиять на судьбу компании:
высокая волатильность. В первые дни после генерации токенов их цена может резко колебаться из-за низкой ликвидности и спекуляций. Например, многие проекты сталкивались с быстрым падением, когда крупные держатели «сливали» свои токены;
концентрация токенов у небольшого числа лиц. Когда активы контролируют лишь несколько инвесторов или команда, высока вероятность манипуляций на рынке, что вызывает недоверие у сообщества;
технические ошибки в смарт-контрактах на этапе TGE способны привести к потере средств;
регуляторные риски. В разных странах токены могут квалифицироваться как ценные бумаги, а проведение TGE как нелегальный сбор средств. Это создает дополнительную юридическую неопределенность.
Обучение 
КТО ТАКАЯ ХЕСТЕР ПИРС ? ПОЧЕМУ ЕЁ СЧИТАЮТ "КРИПТОМАМОЙ" ?1.Кто такая Хестер Пирс ?
Хестер Пирс — член Совета комиссаров SEC.
В своей работе она опирается на отказ от жестких и непоследовательных шагов в регулировании.
Пирс активно поддерживает криптоиндустрию и считает цифровые активы мощным инструментом для инноваций.
2.Образование и ранние годы
В 1993 году Хестер Пирс получила степень бакалавра экономики в университете Кейс Вестерн Резерв (Кливленд, штат Огайо). Через пять лет — степень доктора юриспруденции в Йельской школе права.
Карьерный путь Пирс начался с Федерального претензионного суда США и частной юридической фирмы. В Отдел управления инвестициями Комиссии по ценным бумагам и биржам США (SEC) она пришла в 2000 году, а через четыре года стала советницей комиссара Пола Аткинса.
С 2008 по 2011 год Пирс работала в банковском комитете Сената США. Там она занималась вопросами, связанными с реформированием финансового сектора после кризиса 2008 года, включая надзор за внедрением новых норм регулирования и обеспечение их соблюдения.
Период с 2012 по 2017 год Пирс провела на позиции старшей научной сотрудницы в Mercatus Center при Университете Джорджа Мейсона. Упор в своей деятельности она делала на финансовых рынках и регулировании.
3.Карьера в SEC
В 2015 году действующий тогда президент США Барак Обама выдвинул кандидатуру Пирс в Совет комиссаров SEC для замещения вакантного места, предназначенного для представителя Республиканской партии. Однако инициативу не поддержали демократы, и в итоге полный состав Сената так и не провел голосование.
Второй раз был более успешным — в 2017 году по предложению тогдашнего главы государства Дональда Трампа Пирс получила место в Совете SEC. Присяга состоялась 11 января 2018 года, позднее ее полномочия продлили до 2025 года.
4.Титул «криптомамы»
За время работы в Комиссии Пирс стала известна своим дружественным отношением к цифровым активам. За постоянные выступления в поддержку индустрии сообщество дало ей прозвище «криптомама».
Пирс называла криптовалюты мощным инструментом для инноваций и экономической свободы. По ее мнению, правильный подход к регулированию должен стимулировать развитие технологий, поэтому она неоднократно критиковала отказы ведомства в регистрации биткоин-ETF, позицию SEC по отношению к индустрии, указывая на вред неоднозначности регулирования, и призывала ускорить разработку нормативных правил для отрасли.
В феврале 2020 года Пирс внесла предложение о введении трехлетних регуляторных каникул для проводящих токенсейлы стартапов. В апреле 2021 года она представила вторую версию «безопасной гавани» для ICO-проектов.Тогда же комиссарка заявила о важности совместной работы с криптокомпаниями для создания «разумной структуры» надзора и предложила Комиссии разработать систему взаимодействия с представителями индустрии.
По ее мнению, излишнее правоприменение и непоследовательность в решениях грозит уходом компаний в другие юрисдикции. Пирс открыто не поддерживала подход главы регулятора Гэри Генслера к надзору за крипторынком. В частности, она осудила действия SEC в деле LBRY и усомнилась в пользе теста Хауи в классификации криптовалют.
Обучение