GTLB: Microsoft купила GitHub.Весь остальной мир выбирает GitLabNASDAQ:GTLB
Когда Microsoft в 2018 году купила GitHub за $7,5 млрд, многие решили, что история заканчивается. Оказалось наоборот. За восемь лет GitLab превратился в единственную платформу, охватывающую полный цикл создания программного обеспечения: от написания кода до развёртывания, безопасности и мониторинга через единую панель управления, единую модель данных и полную нейтральность к облакам и ИИ-моделям. Именно нейтральность стала главным аргументом для корпораций, которые не хотят отдавать весь технологический стек одному вендору.
Финансовые результаты — первый квартал 2026 года
(финансовый год GitLab заканчивается в январе, поэтому квартал по апрель 2026 года является первым кварталом их финансового года 2027)
Отчёт вышел 2 июня. Выручка составила $264,2 млн при росте на 23% год к году и консенсусе $253,9–$254,2 млн, превышение на 4%. Non-GAAP EPS $0,23 при консенсусе $0,20–$0,21. GAAP чистый убыток $5,0 млн — минимальный за всю историю публичных отчётов. Non-GAAP операционная маржа 14%, расширение на 2 процентных пункта год к году. Квартальный операционный денежный поток $149,2 млн, скорректированный FCF $146,7 млн при квартальной FCF-марже около 55%.
Полная картина квартала складывается не из одной цифры, а из сочетания показателей: 23% роста выручки, NRR 117%, 1 519 клиентов с чеком свыше $100 тыс. в год (рост на 18% год к году), RPO $1,1 млрд и $146,7 млн квартального скорректированного FCF. Кэш и краткосрочные инвестиции $1,36 млрд при практически нулевом долгосрочном долге. FY2026 завершился с ARR выше $1 млрд, и в Q1 FY2027 динамика удержания подтвердила устойчивость этой базы.
Реструктуризация
Одновременно с отчётом объявлено о сокращении 14% персонала (около 350 человек) и уходе из 22 стран. Разовые расходы $30–$35 млн, из которых $19 млн приходится на второй квартал. Высвобождаемые ресурсы перераспределяются в Duo Agent Platform и R&D. Рынок воспринял это как негатив: акция с начала года потеряла около 25% несмотря на повышение прогнозов. Именно здесь и формируется расхождение между операционной реальностью и ценой.
Duo Agent Platform
Платформа вышла в коммерческий доступ и уже принесла больше нового ARR, чем все предыдущие ИИ-продукты GitLab вместе взятые. Paid consumption run rate достиг $20 млн — ранний индикатор начала реальной монетизации. CFO отдельно предупредила не использовать эту цифру как основу финансовой модели, но направление очевидно. Интеграции с AWS, Google Cloud и Anthropic позволяют клиентам оплачивать ИИ-инструменты GitLab из существующих облачных бюджетов.
Прогнозы
Выручка Q2: $272–$274 млн. Годовая выручка: $1,112–$1,118 млрд, рост 15–17%. Годовой EPS: $0,79–$0,82. Годовая операционная прибыль: $135–$141 млн. Прогнозы повышены. Следующий отчёт 2 сентября 2026 года.
Структура капитала и оценка
Market Cap около $4,3 млрд при цене около $27. Кэш $1,36 млрд формирует Enterprise Value около $3,0 млрд по текущей цене. Рынок оценивает операционный бизнес с годовой выручкой $1,1 млрд и квартальным FCF $146,7 млн в EV около $3,0 млрд. В Q1 выкуплено 2,4 млн акций, остаток программы buyback около $350 млн. Институциональный капитал доминирует в структуре владения: Vanguard, BlackRock и крупные технологические фонды.
Что рынок недооценивает?
Кэш $1,36 млрд составляет около трети Market Cap. Реструктуризация создаст негативный шум в Q2 из-за разовых расходов $19 млн, но начиная с Q3 высвобождение cost base начнёт проявляться в цифрах. Рынок закладывает риск, но не выгоду от него.
Риски
Переход на consumption-based модель способен создать временную нестабильность в квартальной динамике выручки. Операции JiHu (китайское подразделение) обойдутся $50 млн в год. Главный конкурентный риск — GitHub с Microsoft Copilot. Аналитическое покрытие преимущественно нейтральное, что сдерживает институциональный импульс.
Техника — недельный таймфрейм
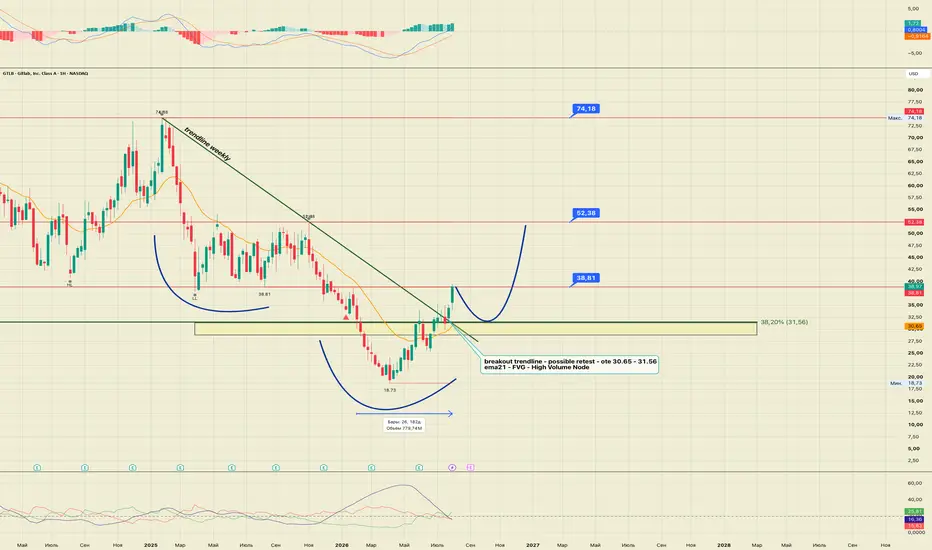
На долгосрочном графике зафиксирован официальный слом нисходящего тренда. Главным подтверждением смены рыночной фазы стал мощный пробой недельной трендовой линии вверх, который сопровождался сильным всплеском вертикального объёма. Нащупав прочное дно на историческом минимуме текущего цикла в районе 18,73–19,72, цена перешла в начальную бычью стадию, впервые за долгий период закрепившись над экспоненциальной скользящей средней с периодом 21.
Текущая механика торгов указывает на высокую вероятность ретеста пробитой недельной трендовой линии, который совпадает с ключевой зеркальной зоной поддержки 30,65–31,56. Котировки находились ниже этой границы ровно полгода, формируя фазу накопления. Данная область является сильнейшей точкой слияния трёх факторов одновременно: узел максимального горизонтального проторгованного объёма, уровень 38,20% по Фибоначчи от глобального восходящего движения и незакрытый ценовой разрыв, который алгоритмы биржи стремятся перекрыть для восстановления баланса спроса и предложения.
Успешное удержание зоны 30,65–31,56 сформирует первый повышающийся минимум и официально подтвердит переход инициативы к быкам. Цели: ближайший локальный пик 38,81, сильный блок годового максимума 52,38 и стратегическая отметка 74,18. Отменой бычьего сценария станет закрепление свечи ниже 30,65.
Данная публикация носит исключительно аналитический характер и не является индивидуальной инвестиционной рекомендацией. Делитесь своим мнением в комментариях и не забывайте поддерживать идею лайками, если анализ был полезен!
 Длинная